


Οι κάρτες πληρωμών χρησιμοποιήθηκαν πολύ περισσότερο το 2021, σύμφωνα με την Τράπεζα της Ελλάδος. Οι συναλλαγές έφτασαν περίπου τα 1,658 δισ., από 1,150 δισ. το 2020, ενώ οι ενεργές κάρτες στο τέλος του έτους ανέρχονταν σε 19,7 εκατομμύρια. Τα στοιχεία δείχνουν τη μεταβολή στη χρήση των καρτών. Για να καταλάβουμε τι σημαίνουν χρειάζεται να ξεχωρίσουμε τις κάρτες από τους κατόχους τους, τον αριθμό πληρωμών από την αξία τους και τις διαφορετικές κατηγορίες ηλεκτρονικών συναλλαγών.
Ποια περίοδο περιγράφουν τα στοιχεία
Η ιστορική εικόνα προέρχεται από την Έκθεση Χρηματοπιστωτικής Σταθερότητας του Μαΐου 2022, στις σελίδες 110–112. Οι αριθμοί αφορούν το 2021 και η σύγκριση γίνεται κυρίως με το 2020. Η διάκριση ανάμεσα στο έτος των συναλλαγών και στο έτος δημοσίευσης της έκθεσης είναι ουσιαστική. Ένα δημοσίευμα που αναφέρεται αργότερα στα ίδια στοιχεία εξακολουθεί να περιγράφει εκείνη την περίοδο.
Η Τράπεζα της Ελλάδος συγκεντρώνει στατιστικές πληρωμών από παρόχους υπηρεσιών και διαχειριστές συστημάτων. Πρόκειται για καταγραφή λειτουργίας της αγοράς, με συγκεκριμένους ορισμούς και περιόδους αναφοράς. Για κάθε μέγεθος εξετάζουμε τι ακριβώς μετρά και σε ποιο σύνολο αναφέρεται. Η ημερομηνία «τέλος 2021» περιγράφει το πλήθος καρτών εκείνη τη στιγμή. Η ένδειξη «συναλλαγές το 2021» περιγράφει κινήσεις που συσσωρεύτηκαν σε όλο το έτος.
Η αύξηση από 1,150 σε 1,658 δισ. συναλλαγές
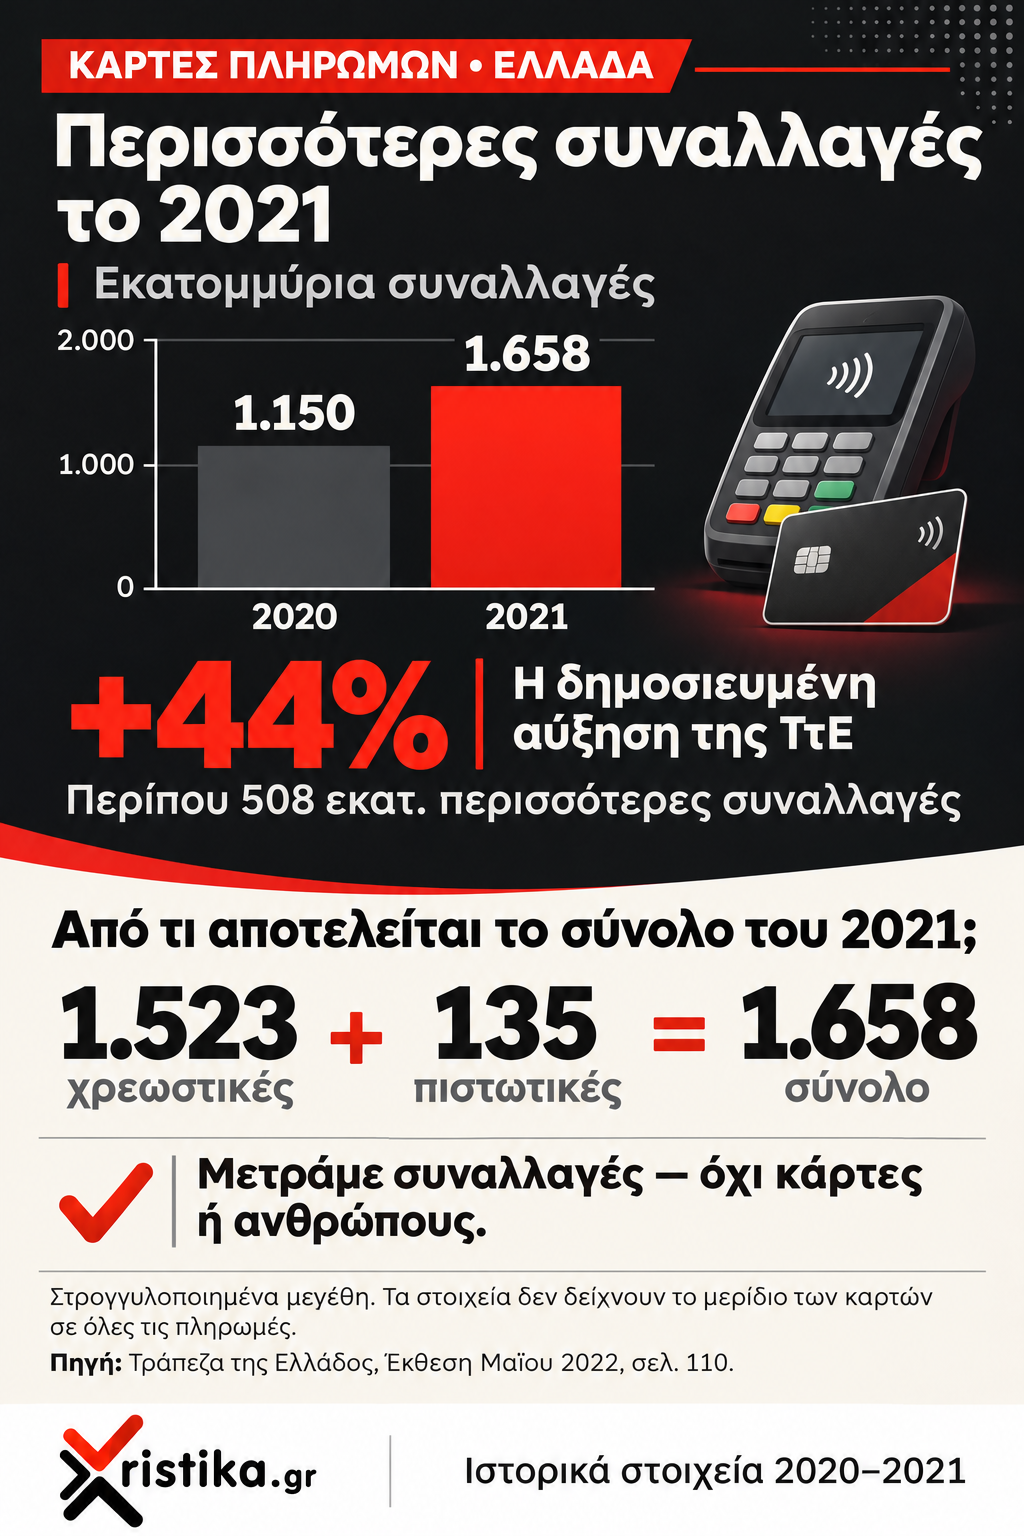
Η έκθεση αναφέρει περίπου 1.658 εκατομμύρια συναλλαγές με κάρτες το 2021 και περίπου 1.150 εκατομμύρια το 2020. Η αύξηση που δημοσιεύει είναι 44%. Από τη διαφορά των στρογγυλοποιημένων μεγεθών προκύπτουν περίπου 508 εκατομμύρια επιπλέον συναλλαγές. Όταν το ίδιο στοιχείο γράφεται σε δισεκατομμύρια, το 1.658 εκατ. γίνεται 1,658 δισ. Η μετατροπή μονάδας χρειάζεται προσοχή, ιδίως όταν μια είδηση στρογγυλοποιεί τα δεδομένα σε ένα μόνο δεκαδικό ψηφίο.
Στις επιμέρους κατηγορίες καταγράφονταν περίπου 1.523 εκατομμύρια συναλλαγές με χρεωστικές και 135 εκατομμύρια με πιστωτικές. Τα δύο μεγέθη αθροίζονται στο συνολικό πλήθος. Έτσι φαίνεται και η σύνθεση της μεταβολής. Η κατηγορία χρεωστικών αυξήθηκε από περίπου 1.029 εκατ. το 2020, ενώ οι πιστωτικές από περίπου 121 εκατ. Η αύξηση και η συμμετοχή στο σύνολο είναι διαφορετικοί δείκτες. Μια κατηγορία μπορεί να μεγαλώνει γρήγορα και συγχρόνως να παραμένει μικρότερη από μια άλλη.
Τι περιλαμβάνεται στα 19,7 εκατομμύρια κάρτες
Το απόθεμα ενεργών καρτών στο τέλος του 2021 διαμορφωνόταν σε περίπου 16,8 εκατομμύρια χρεωστικές και 2,9 εκατομμύρια πιστωτικές. Με την πρόσθεσή τους προκύπτει το σύνολο των 19,7 εκατομμυρίων. Η υποσημείωση της έκθεσης ορίζει ότι στην κατηγορία των χρεωστικών περιλαμβάνονται οι προπληρωμένες και οι κάρτες ανάληψης μετρητών χωρίς δυνατότητα αγορών. Στις πιστωτικές περιλαμβάνονται οι εικονικές και οι κάρτες μεταγενέστερης χρέωσης.
Ειδικά οι 1,9 εκατομμύρια προπληρωμένες αποτελούν υποκατηγορία μέσα στις χρεωστικές. Το ίδιο ισχύει για τις 107 χιλιάδες εικονικές μέσα στην αντίστοιχη κατηγορία της έκθεσης. Αν προσθέταμε ξανά αυτές τις υποκατηγορίες στο σύνολο των 19,7 εκατομμυρίων, θα μετρούσαμε τις ίδιες κάρτες δεύτερη φορά. Η ανάγνωση μιας υποσημείωσης εξηγεί επομένως γιατί μια λίστα με περισσότερα είδη καρτών μπορεί να έχει μόνο δύο βασικές κατηγορίες στο συνολικό άθροισμα.
Το πλήθος καρτών αφορά μέσα πληρωμής που βρίσκονται σε κυκλοφορία. Ένας άνθρωπος μπορεί να διαθέτει χρεωστικές από περισσότερες τράπεζες, πιστωτική και προπληρωμένη. Το ότι οι κάρτες είναι περισσότερες από τους κατοίκους μιας χώρας δεν αρκεί για να γνωρίζουμε πόσοι άνθρωποι χρησιμοποιούν κάρτα, πόσοι τη χρησιμοποιούν καθημερινά ή πόσοι πληρώνουν με άλλον τρόπο. Για τέτοια ερωτήματα απαιτούνται στοιχεία για μοναδικούς χρήστες ή έρευνα καταναλωτικής συμπεριφοράς.
Ανά κάρτα, ανά συναλλαγή και ανά άνθρωπο
Η έκθεση δίνει 84 συναλλαγές ανά κάρτα κατά μέσο όρο για το 2021, από 62 το 2020. Η μέση ετήσια αξία συναλλαγών ανά κάρτα αναφέρεται στα 4.186 ευρώ. Ένας τρίτος δείκτης είναι η μέση αξία ανά συναλλαγή, η οποία διαμορφωνόταν στα 50 ευρώ. Κάθε αριθμός έχει διαφορετικό παρονομαστή και περιγράφει διαφορετική πλευρά της χρήσης.
Ένα υποθετικό παράδειγμα δείχνει τη διαφορά. Ένας κάτοχος χρησιμοποιεί δύο κάρτες και πραγματοποιεί συνολικά 100 συναλλαγές, 60 με την πρώτη και 40 με τη δεύτερη. Ο μέσος αριθμός ανά κάρτα είναι 50. Ο ίδιος ο άνθρωπος πραγματοποίησε 100. Αν η συνολική αξία των συναλλαγών του είναι 2.000 ευρώ, έχουμε 1.000 ευρώ ανά κάρτα και 20 ευρώ ανά συναλλαγή. Το παράδειγμα αφορά αριθμητική ερμηνεία των δεικτών και βοηθά να αποφεύγουμε την απόδοση του μέσου όρου ανά κάρτα σε κάθε κάτοικο.
Η χρήση στρογγυλοποιημένων συνολικών ποσών μπορεί επίσης να δώσει μικρές αποκλίσεις όταν προσπαθούμε να αναπαράγουμε έναν δημοσιευμένο μέσο όρο. Η έκθεση παρουσιάζει τη συνολική αξία περίπου στα 83 δισ. ευρώ. Για ακριβή αναπαραγωγή ενός δείκτη χρειάζονται τα αναλυτικά δεδομένα που χρησιμοποιήθηκαν στον αρχικό υπολογισμό. Κρατάμε συνεπώς τόσο τη μονάδα μέτρησης όσο και την ακρίβεια με την οποία δημοσιεύεται κάθε αριθμός.
Πώς αυξάνονται οι συναλλαγές και μειώνεται η μέση αξία τους
Το 2021 ο αριθμός των συναλλαγών αυξήθηκε κατά 44%, ενώ η αξία τους κατά 25%. Η μέση αξία ανά συναλλαγή μειώθηκε από 57 σε 50 ευρώ. Αυτή η εικόνα είναι συμβατή με συχνότερη χρήση για μικρότερα ποσά. Ο αριθμός των κινήσεων και το σύνολο των χρημάτων μπορούν να αυξάνονται με διαφορετικό ρυθμό, με αποτέλεσμα να υποχωρεί ο μέσος όρος κάθε κίνησης.
Για παράδειγμα, τρεις υποθετικές πληρωμές αξίας 2, 2 και 146 ευρώ δίνουν σύνολο 150 ευρώ και μέσο όρο 50 ευρώ. Οι δύο από τις τρεις είναι μόλις δύο ευρώ, παρότι ο μέσος όρος είναι πολύ υψηλότερος. Ο μέσος όρος από μόνος του δεν αποκαλύπτει πόσες πληρωμές ήταν κάτω από δύο, πέντε ή δέκα ευρώ. Για να απαντηθεί αυτό χρειάζεται κατανομή των συναλλαγών σε κλίμακες αξίας. Αν μια εταιρεία δημοσιεύει τέτοιες κλίμακες για το δικό της δίκτυο, χρειάζεται επιπλέον να γνωρίζουμε ποιο τμήμα της αγοράς καλύπτει.
Το 92% αναφέρεται στις συναλλαγές με κάρτες
Η συμμετοχή των χρεωστικών ήταν 92% στον αριθμό συναλλαγών με όλα τα είδη καρτών. Το υπόλοιπο 8% αφορούσε πιστωτικές, με τις κατηγορίες που ορίζει η έκθεση. Ο παρονομαστής είναι εδώ το σύνολο των συναλλαγών με κάρτες. Το ποσοστό αυτό δείχνει ποιο είδος κάρτας χρησιμοποιήθηκε μέσα στο συγκεκριμένο σύνολο.
Ας υποθέσουμε ότι σε ένα μικρό δείγμα καταγράφονται 100 πληρωμές με κάρτα, από τις οποίες οι 92 είναι με χρεωστική. Αν στο ίδιο δείγμα υπήρχαν επιπλέον 100 πληρωμές με μετρητά, οι 92 χρεωστικές θα αποτελούσαν το 46% των 200 συνολικών πληρωμών. Πρόκειται για υποθετικό παράδειγμα, χωρίς εκτίμηση για την Ελλάδα. Εξηγεί γιατί το μερίδιο μέσα στις κάρτες δεν μεταφέρεται αυτούσιο στο σύνολο των τρόπων πληρωμής.
Για να εξετάσουμε πώς μοιράζονται οι πληρωμές μεταξύ μετρητών, καρτών και άλλων μέσων χρειάζεται διαφορετική πληροφορία. Η ανάλυση της έρευνας SPACE για την Ελλάδα παρουσιάζει ένα τέτοιο παράδειγμα, με δική του περίοδο και μεθοδολογία. Η έρευνα και οι καταγραφές συναλλαγών μπορούν να διαβαστούν συμπληρωματικά, με προσοχή στο τι καλύπτει η καθεμία.
Γιατί τα στοιχεία της ΔΙΑΣ έχουν άλλο μέγεθος
Στα στατιστικά της ΔΙΑΣ για το 2021 αναφέρονται 329,4 εκατομμύρια συναλλαγές συνολικής αξίας 344 δισ. ευρώ. Η ΔΙΑΣ περιγράφει τις συναλλαγές που διακινήθηκαν μέσω του δικού της συστήματος, με υπηρεσίες όπως μεταφορές πιστώσεων και άμεσες χρεώσεις. Τα 329,4 εκατομμύρια και τα 1,658 δισεκατομμύρια των καρτών έχουν διαφορετικό αντικείμενο μέτρησης. Η πρόσθεσή τους χωρίς αντιστοίχιση κατηγοριών δεν δίνει ένα έγκυρο συνολικό μέγεθος της αγοράς.
Η ευρωπαϊκή δημοσίευση στατιστικών πληρωμών για το 2021 καταγράφει επίσης χωριστά πληρωμές με κάρτες, μεταφορές πιστώσεων, άμεσες χρεώσεις και άλλα μέσα. Ένα καθημερινό παράδειγμα είναι ο λογαριασμός μιας παρέας. Ένας φίλος μπορεί να πληρώσει το εστιατόριο με κάρτα και άλλοι τρεις να του μεταφέρουν τα μερίδιά τους. Υπάρχει μία εξόφληση προς το εστιατόριο και τρεις μεταφορές μεταξύ ανθρώπων. Η οικονομική δραστηριότητα και οι κινήσεις στα συστήματα πληρωμών χρειάζονται τον κατάλληλο ορισμό κάθε φορά που μετρώνται.
Οι καταγραφές δείχνουν επομένως τη χρήση υποδομών και μέσων σε μια ορισμένη περίοδο. Οι ρυθμίσεις για το ποιοι επαγγελματίες δέχονται κάρτα αποτελούν χωριστή πληροφορία. Η ιστορική επέκταση της υποχρεωτικής αποδοχής POS εξηγεί τη μεταγενέστερη ένταξη περισσότερων δραστηριοτήτων. Η αύξηση ενός στατιστικού μεγέθους και η έναρξη ισχύος ενός κανόνα τεκμηριώνονται από διαφορετικά στοιχεία.
Συχνές ερωτήσεις
1. Τα 19,7 εκατομμύρια κάρτες δείχνουν πόσοι άνθρωποι πληρώνουν ηλεκτρονικά;
Μετρούν ενεργές κάρτες στο τέλος του 2021. Ένας κάτοχος μπορεί να έχει περισσότερες από μία. Για να γνωρίζουμε πόσοι διαφορετικοί άνθρωποι χρησιμοποιούν ηλεκτρονικές πληρωμές χρειαζόμαστε στοιχεία χρηστών ή κατάλληλη έρευνα. Ο αριθμός των καρτών είναι διαφορετική μονάδα μέτρησης.
2. Προσθέτουμε τις προπληρωμένες στις χρεωστικές;
Στη συγκεκριμένη έκθεση οι προπληρωμένες περιλαμβάνονται ήδη στην κατηγορία χρεωστικών. Οι εικονικές περιλαμβάνονται στην κατηγορία πιστωτικών. Με νέα πρόσθεση των υποκατηγοριών στο συνολικό πλήθος θα δημιουργούσαμε διπλή μέτρηση. Για άλλες δημοσιεύσεις ελέγχουμε τον αντίστοιχο ορισμό πριν συγκρίνουμε τα στοιχεία.
3. Τα 84 ανά κάρτα και τα 50 ευρώ περιγράφουν το ίδιο πράγμα;
Οι 84 συναλλαγές είναι ο μέσος ετήσιος αριθμός ανά κάρτα. Τα 50 ευρώ είναι η δημοσιευμένη μέση αξία ανά συναλλαγή. Η μέση ετήσια αξία ανά κάρτα είναι τρίτος δείκτης. Η λέξη «ανά» καθορίζει κάθε φορά ποιος είναι ο παρονομαστής του υπολογισμού.
4. Το 92% σημαίνει ότι σχεδόν όλες οι πληρωμές γίνονταν με χρεωστική;
Η έκθεση χρησιμοποιεί το 92% για τη συμμετοχή των χρεωστικών μέσα στο σύνολο των συναλλαγών με κάρτες. Για να υπολογιστεί το μερίδιό τους σε όλες τις πληρωμές χρειάζονται και στοιχεία για τα υπόλοιπα μέσα. Οι πληρωμές με μετρητά δεν περιλαμβάνονται στον συγκεκριμένο παρονομαστή.
5. Αποδεικνύει ο μέσος όρος πόσοι πλήρωναν τον καφέ με κάρτα;
Ο μέσος όρος περιγράφει το σύνολο των συναλλαγών που μετρήθηκαν. Για καφέ ή άλλα είδη μικρής αξίας απαιτούνται στοιχεία ανά κατηγορία αγοράς και εύρος ποσού. Μια παρατήρηση από συγκεκριμένο κατάστημα μπορεί να περιγράφει την εμπειρία του, ενώ το εθνικό ποσοστό χρειάζεται αντιπροσωπευτικά δεδομένα.