


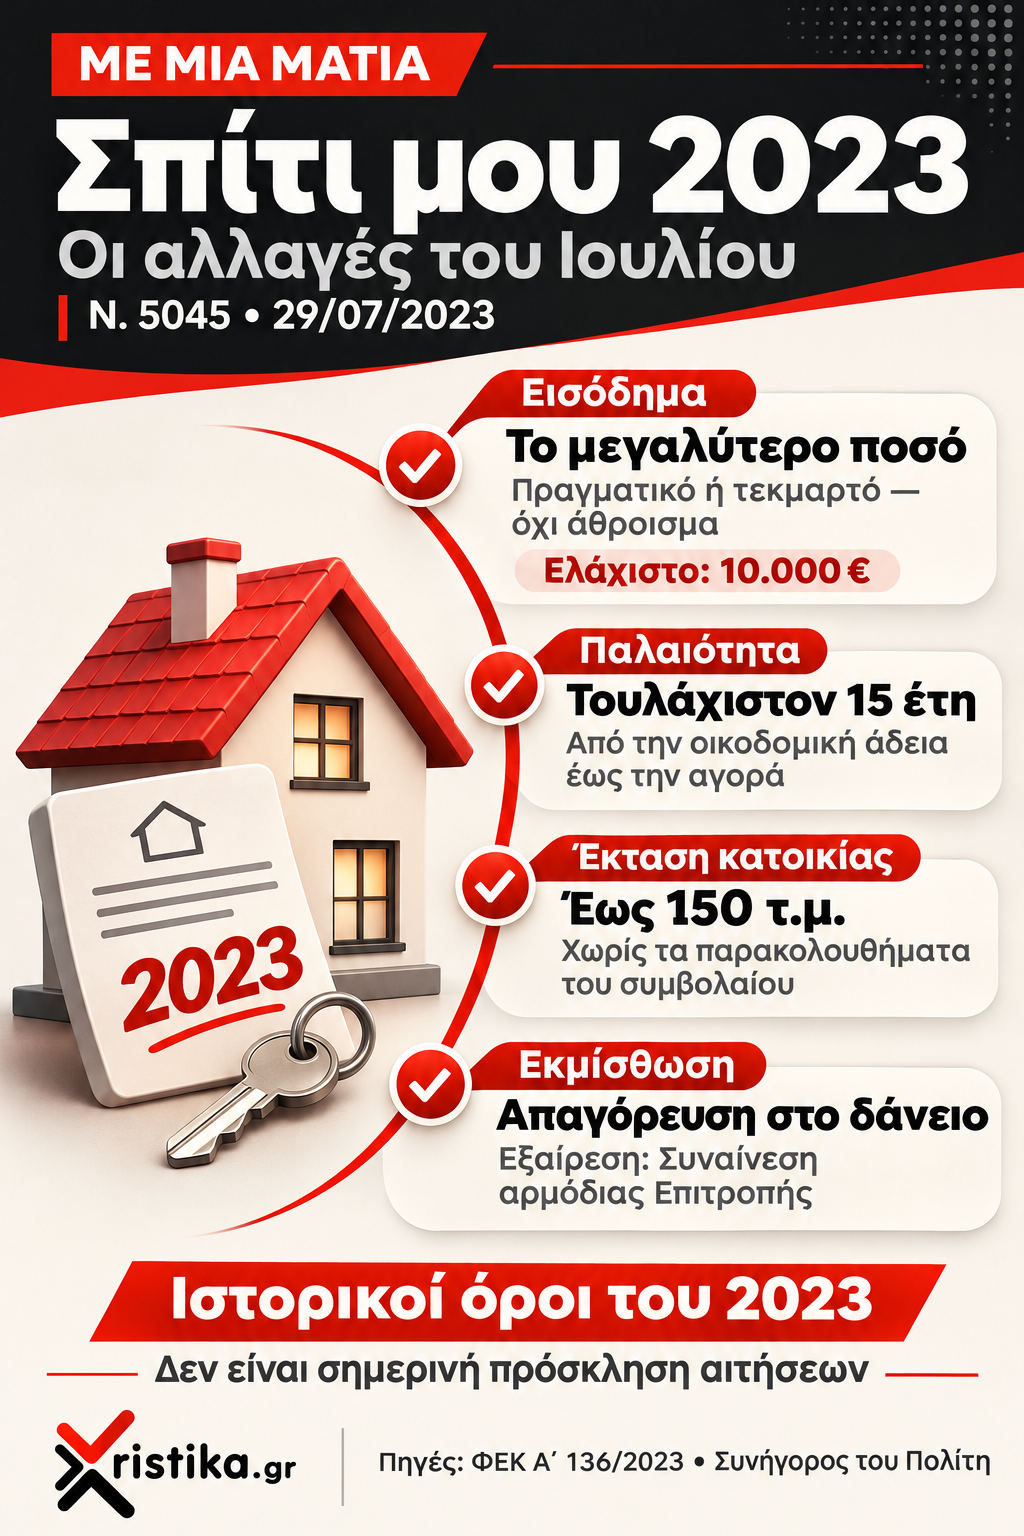
Στο Σπίτι μου 2023, οι αλλαγές του Ιουλίου αφορούσαν το εισόδημα που εξεταζόταν, τα χαρακτηριστικά της κατοικίας και τους περιορισμούς χρήσης της. Το κατώτατο εισοδηματικό όριο των 10.000 ευρώ δεν καταργήθηκε. Διευκρινίστηκε ότι εξετάζεται εισόδημα πραγματικό ή τεκμαρτό, ενώ για την παλαιότητα του ακινήτου σημείο αναφοράς έγινε η οικοδομική άδεια. Η εκμίσθωση απαγορεύτηκε με συγκεκριμένη εξαίρεση συναίνεσης.
Πρόκειται για ιστορικές μεταβολές του πρώτου προγράμματος, οι οποίες περιλήφθηκαν στον νόμο 5045 που δημοσιεύθηκε στις 29 Ιουλίου 2023. Δεν είναι σημερινή πρόσκληση για νέες αιτήσεις ούτε οδηγός όρων άλλου μεταγενέστερου στεγαστικού προγράμματος. Η διάκριση έχει σημασία: μια είδηση για αλλαγή κριτηρίων δεν ισοδυναμεί με τραπεζική έγκριση ούτε εξασφαλίζει ότι ένα συγκεκριμένο ακίνητο μπορούσε να αγοραστεί.
Ποια αλλαγή αφορούσε το εισόδημα
Το άρθρο 58 του αυθεντικού ΦΕΚ του νόμου 5045/2023 τροποποίησε τη σχετική πρόβλεψη του αρχικού νόμου 5006/2022. Διατήρησε τις 10.000 ευρώ ως κατώτατο όριο και όρισε συνολικό ετήσιο εισόδημα, ανεξάρτητα από την προέλευσή του, πραγματικό ή τεκμαρτό. Το ανώτατο όριο εξακολουθούσε να συνδέεται με την οικογενειακή κατάσταση και το εισοδηματικό κριτήριο του επιδόματος θέρμανσης.
Η σημαντική λεπτομέρεια βρίσκεται στη λέξη «ή». Ο Συνήγορος του Πολίτη, στην επεξήγηση της 1ης Αυγούστου 2023, διευκρίνισε ότι τα συνεργαζόμενα πιστωτικά ιδρύματα εξετάζουν πραγματικό και τεκμαρτό εισόδημα και λαμβάνουν το μεγαλύτερο. Δεν περιέγραψε πρόσθεση δύο ανεξάρτητων ποσών για να φθάσει κάποιος τεχνητά το ελάχιστο.
Έτσι, σε υποθετικό παράδειγμα με πραγματικό εισόδημα 8.000 ευρώ και συνολικό τεκμαρτό 11.000 ευρώ, η σύγκριση γίνεται με τις 11.000. Εφόσον ισχύουν και τα υπόλοιπα όρια της συγκεκριμένης οικογενειακής περίπτωσης, το κατώτατο εισοδηματικό σκέλος μπορεί να καλύπτεται. Δεν σημαίνει ότι ο αιτών εμφανίζει εισόδημα 19.000 ευρώ επειδή προστέθηκαν τα δύο μεγέθη.
Αντίστοιχα, πραγματικό εισόδημα 5.000 ευρώ και συνολικό τεκμαρτό 5.000 ευρώ δεν παράγουν από μόνα τους 10.000 ευρώ για τον έλεγχο. Σε αυτή την υποθετική περίπτωση το μεγαλύτερο ποσό παραμένει 5.000 ευρώ. Το τεκμαρτό εισόδημα δεν αντιμετωπίζεται ως πρόσθετος μισθός, αλλά ως διαφορετική φορολογική βάση που συγκρίνεται με το πραγματικό.
Το μεγαλύτερο ποσό μπορεί να επηρεάζει και το ανώτατο όριο
Η συνεκτίμηση του τεκμαρτού δεν λειτουργούσε μόνο προς όφελος όσων βρίσκονταν κάτω από τις 10.000 ευρώ πραγματικού εισοδήματος. Επειδή ο έλεγχος έχει κατώτατο και ανώτατο όριο, το μεγαλύτερο από τα δύο ποσά πρέπει να συγκρίνεται με ολόκληρο το επιτρεπτό εύρος. Δεν αρκεί να σταματά η εξέταση μόλις ξεπεραστεί το ελάχιστο.
Για παράδειγμα, αν υποθέσουμε εφαρμοστέο ανώτατο όριο 16.000 ευρώ, πραγματικό εισόδημα 14.000 ευρώ και τεκμαρτό 18.000 ευρώ, η σύγκριση του μεγαλύτερου ποσού με το υποθετικό όριο δεν οδηγεί στο ίδιο αποτέλεσμα με την εξέταση μόνο του πραγματικού. Το παράδειγμα εξηγεί τον μηχανισμό· δεν αποτελεί βεβαίωση επιλεξιμότητας συγκεκριμένου προσώπου ή σημερινό πίνακα ορίων.
Οι πηγές του εισοδήματος, η οικογενειακή κατάσταση και η φορολογική δήλωση που χρησιμοποιούσε η διαδικασία παρέμεναν ουσιώδη στοιχεία. Η φράση «αλλάζουν τα κριτήρια» δεν σήμαινε ότι καταργήθηκαν τα αποδεικτικά ή ότι κάθε χαμηλόμισθος μπορούσε αυτομάτως να λάβει δάνειο. Χρειαζόταν έλεγχος των πραγματικών στοιχείων του φακέλου από την τράπεζα.
Τα δεκαπέντε έτη μετρούσαν από την οικοδομική άδεια
Το άρθρο 59 προσδιόρισε ότι το ακίνητο έπρεπε να βρίσκεται εντός οικιστικής περιοχής, επί οικοδομής που κατά τον χρόνο της αγοράς είχε παλαιότητα τουλάχιστον δεκαπέντε ετών από την έκδοση της οικοδομικής άδειας. Ο χρόνος αγοράς συνδεόταν με αυτόν που αναγράφεται στο σχετικό συμβόλαιο. Δεν αρκούσε ένας αόριστος χαρακτηρισμός «παλιό διαμέρισμα» σε αγγελία.
Η αλλαγή ξεχώριζε δύο ημερομηνίες που συχνά δεν συμπίπτουν: έκδοση άδειας και αποπεράτωση. Μια οικοδομή με άδεια το 2006 και ολοκλήρωση αργότερα μπορούσε να δίνει διαφορετικό αποτέλεσμα από έναν υπολογισμό που ξεκινούσε αποκλειστικά από το έτος ολοκλήρωσης. Η ακριβής κρίση απαιτούσε τα πραγματικά έγγραφα και την ημερομηνία του συμβολαίου.
Δεν ήταν γενική άδεια αγοράς κάθε νεόδμητου ακινήτου. Το ελάχιστο δεκαπενταετές διάστημα παρέμενε, με διαφορετικό σημείο εκκίνησης. Αν η άδεια ήταν πολύ πρόσφατη ώστε να μην συμπληρώνεται η απαιτούμενη παλαιότητα κατά την αγορά, η συγκεκριμένη μεταβολή δεν εξαφάνιζε το πρόβλημα. Επίσης, το φορολογικό έτος ενός εγγράφου δεν υποκαθιστούσε το αποδεικτικό της οικοδομικής άδειας.
Τι ίσχυσε για τα 150 τετραγωνικά και τα παρακολουθήματα
Η ίδια διάταξη διατήρησε ανώτατη έκταση 150 τετραγωνικών μέτρων για ενιαία αυτοτελή οριζόντια ιδιοκτησία ή μονοκατοικία. Πρόσθεσε ότι δεν προσμετρώνται τα τετραγωνικά που αποτυπώνονται στο συμβόλαιο αγοράς ως παραρτήματα ή παρακολουθήματα. Επομένως, η νομική περιγραφή στο συμβόλαιο είχε συγκεκριμένη σημασία και δεν επρόκειτο απλώς για μέτρηση της συνολικής επιφάνειας μιας αγγελίας.
Σε καθαρά υποθετική περίπτωση, κατοικία 140 τετραγωνικών με χωριστά καταγεγραμμένο στο συμβόλαιο παρακολούθημα 15 τετραγωνικών δεν εξετάζεται σαν να ήταν αυτομάτως κατοικία 155 τετραγωνικών για αυτόν τον κανόνα. Πρέπει όμως να αποδεικνύεται ο χαρακτηρισμός που απαιτεί η διάταξη. Δεν μπορεί κάθε επιπλέον δωμάτιο να ονομαστεί αυθαίρετα «παρακολούθημα» για να εξαιρεθεί.
Η συγκεκριμένη εξαίρεση αφορούσε τον υπολογισμό της έκτασης. Δεν αποτελούσε ανεξάρτητη πιστοποίηση νομιμότητας κατασκευής, κυριότητας, εμπορικής αξίας ή καταλληλότητας για χρηματοδότηση. Αυτά είναι διαφορετικά ζητήματα του ακινήτου. Ένας φάκελος μπορούσε να ικανοποιεί το όριο επιφάνειας και να χρειάζεται ακόμη άλλον ουσιαστικό έλεγχο.
Τα αποδεικτικά λοιπόν απαντούσαν σε διαφορετικές ερωτήσεις. Η φορολογική δήλωση χρησίμευε για τη σύγκριση εισοδημάτων. Η οικοδομική άδεια προσδιόριζε την αφετηρία της παλαιότητας. Το συμβόλαιο περιέγραφε τόσο την κύρια ιδιοκτησία όσο και τα παρακολουθήματά της. Η δανειακή σύμβαση έδειχνε τη συμμετοχή κάθε αγοραστή. Δεν ήταν ασφαλές να χρησιμοποιείται ένα μόνο έγγραφο ως απάντηση σε όλα τα κριτήρια, ούτε να θεωρείται ότι η ευνοϊκή αλλαγή ενός κριτηρίου θεράπευε κάθε άλλη έλλειψη του φακέλου.
Για παράδειγμα, δύο κατοικίες ίδιων τετραγωνικών και ίδιας τιμής μπορούσαν να διαφέρουν στην παλαιότητα της άδειας ή στον νομικό χαρακτηρισμό ενός βοηθητικού χώρου. Αντίστροφα, δύο νέοι που εξέταζαν το ίδιο ακίνητο μπορούσαν να έχουν διαφορετικό αποτέλεσμα στον εισοδηματικό έλεγχο. Η μεταβολή του Ιουλίου αφορούσε συγκεκριμένες προϋποθέσεις, όχι αντικατάσταση όλων των ελέγχων με ένα ενιαίο δικαίωμα αγοράς.
Η απαγόρευση ενοικίασης είχε συγκεκριμένη εξαίρεση
Κατά τη διάρκεια του δανείου προστέθηκε ρητή απαγόρευση εκμίσθωσης του αποκτώμενου ακινήτου, με πρόβλεψη ότι η εκμίσθωση είναι αυτοδικαίως άκυρη εκτός αν συναινεί η αρμόδια Επιτροπή συντονισμού του προγράμματος. Η εξαίρεση δεν είναι λεπτομέρεια που μπορεί να παραλειφθεί, αλλά ούτε ισοδυναμεί με ελεύθερη δυνατότητα ενοικίασης επειδή ο δανειολήπτης το αποφάσισε.
Χρειάζεται επίσης διάκριση από τον κανόνα για εμπράγματες συμβάσεις μεταβίβασης ή επιβάρυνσης. Στο ίδιο άρθρο διατηρούνταν ξεχωριστή πρόβλεψη συναίνεσης της ΔΥΠΑ και της τράπεζας για αυτές τις πράξεις, με την εξαίρεση της εξασφάλισης που απαιτείται για το δάνειο. Οι αρμόδιοι και οι προϋποθέσεις δεν μεταφέρονται μηχανικά από τη μία κατηγορία πράξης στην άλλη.
Για κάποιον που μελετά παλιά σύμβαση, πρακτικό σημείο είναι να διακρίνει τι ακριβώς σχεδίαζε: ενοικίαση, πώληση ή άλλη επιβάρυνση. Η καταβολή δόσεων δεν καταργούσε από μόνη της τους περιορισμούς του προγράμματος. Παράλληλα, η ιστορική διάταξη δεν αρκεί για να κριθεί χωρίς φάκελο μια σημερινή ειδική περίπτωση ή τυχόν μεταγενέστερη αλλαγή του δικαίου.
Δημόσια χρηματοδότηση και ποσοστά κυριότητας
Ο νόμος προέβλεψε διπλασιασμό της αρχικής χρηματοδότησης της ΔΥΠΑ, από 375 σε 750 εκατομμύρια ευρώ, με τη δέσμευση του αρχικού ποσού. Το δημόσιο αυτό σκέλος χρηματοδοτούσε το 75% των δανείων χωρίς τόκο. Δεν πρέπει να συγχέεται το συνολικό κεφάλαιο του προγράμματος, μαζί με την τραπεζική συμμετοχή, με το ποσό που διέθετε αποκλειστικά η ΔΥΠΑ.
Σε υποθετικό δάνειο 100.000 ευρώ, τα 75.000 αντιστοιχούν στο δημόσιο άτοκο σκέλος και τα 25.000 στο τραπεζικό. Αυτή η διαίρεση εξηγεί τη χρηματοδοτική δομή, όχι το τελικό ύψος κάθε δόσης ή όλων των εξόδων. Για τέτοιον υπολογισμό χρειάζονται διάρκεια, όροι τράπεζας και πραγματικές χρεώσεις. Ο διπλασιασμός πόρων δεν ήταν ατομική έγκριση για όποιον υπέβαλε αίτηση.
Διευκρινίστηκε ακόμη η απόκτηση πλήρους κυριότητας από τον αγοραστή ή τους αγοραστές, όταν πρόκειται για συζύγους ή μέρη συμφώνου συμβίωσης. Η κατανομή ποσοστών μεταξύ τους συνδεόταν με τη συμμετοχή στη δανειακή σύμβαση. Η τροποποίηση αντικατέστησε συγκεκριμένα την προηγούμενη αναφορά στην οικονομική συμβολή στο χορηγούμενο δάνειο. Επομένως, για την αναλογία κυριότητας κρίσιμο στοιχείο ήταν η συμβατική συμμετοχή και όχι απλώς μια ανεπίσημη συμφωνία για το ποιος θα κατέβαλλε περισσότερες δόσεις.
Τι παρέμενε αντικείμενο εφαρμοστικών αποφάσεων
Το άρθρο 60 τροποποίησε και τη νομοθετική εξουσιοδότηση για την εφαρμογή του προγράμματος. Προέβλεπε κοινή υπουργική απόφαση για ειδικότερα θέματα εισοδηματικών κριτηρίων, επιδότησης επιτοκίου, δικαιολογητικών και επαλήθευσής τους. Στα αντικείμενά της περιλαμβάνονταν ακόμη ο νομικός έλεγχος και η έγκριση του φακέλου από την τράπεζα, το κόστος της διαδικασίας και η κάλυψή του. Συνεπώς, η αλλαγή μιας φράσης στον νόμο δεν εξαντλούσε ολόκληρη τη διοικητική και τραπεζική διαδικασία.
Η ίδια εξουσιοδότηση κάλυπτε τις συνέπειες υπερημερίας, τη συνεργασία με την Ελληνική Αναπτυξιακή Τράπεζα και τη διακίνηση κεφαλαίων. Παράλληλα, το άρθρο 59 επέτρεπε στη ΔΥΠΑ να αναθέτει τη διαχείριση όλου ή μέρους του προγράμματος στην Αναπτυξιακή Τράπεζα. Περιέγραφε τη μεταφορά δημόσιων ποσών μέσω λογαριασμών του προγράμματος προς τα συνεργαζόμενα πιστωτικά ιδρύματα. Η μεταφορά χρηματοδότησης μεταξύ φορέων ήταν διαφορετικό γεγονός από την εκταμίευση συγκεκριμένου στεγαστικού δανείου προς δικαιούχο. Αυτό εξηγεί γιατί η αύξηση διαθέσιμων πόρων και η έγκριση ενός ατομικού φακέλου δεν ταυτίζονταν χρονικά ή νομικά.
Πότε θεσπίστηκαν και πώς συνδέονταν με το αρχικό πρόγραμμα
Η δημοσίευση του νόμου έγινε στις 29 Ιουλίου 2023, μεταγενέστερα από τις αρχικές συζητήσεις του μήνα. Το άρθρο 72 περιείχε ρητή πρόβλεψη αναδρομικής έναρξης των άρθρων 59 και 60 από τις 22 Δεκεμβρίου 2022, με τις επιμέρους επιφυλάξεις της ίδιας διάταξης. Το άρθρο 58 δεν περιλαμβανόταν σε αυτή τη συγκεκριμένη ρητή αναδρομή.
Η αναδρομική πρόβλεψη συνέδεε τις συγκεκριμένες μεταβολές με την έναρξη του αρχικού νόμου 5006/2022. Δεν σήμαινε ότι κάθε ρύθμιση του Ιουλίου είχε το ίδιο χρονικό πεδίο ούτε ότι ένας παλαιότερος φάκελος εγκρινόταν αυτόματα. Η εφαρμογή σε συγκεκριμένη περίπτωση απαιτούσε διάκριση της σχετικής διάταξης και έλεγχο των υπόλοιπων προϋποθέσεων του προγράμματος.
Στο αρχείο για το πρόγραμμα Σπίτι μου καταγράφονται διαφορετικά στάδια της στεγαστικής πολιτικής. Η παρούσα ιστορική αλλαγή κριτηρίων είναι άλλο γεγονός από τη μεταγενέστερη λήξη υποβολής αιτήσεων ή από τους όρους ενός άλλου κύκλου. Όποιος αναζητεί σημερινή χρηματοδότηση χρειάζεται την ισχύουσα πρόσκληση του αντίστοιχου προγράμματος, όχι τις προθεσμίες του 2023.
Πώς διαβάζεται ένας φάκελος του 2023 με έξι χωριστούς ελέγχους
Για να συνδεθούν οι αλλαγές με έναν πραγματικό φάκελο της εποχής, βοηθούσε να καταγράφεται χωριστά η απάντηση σε κάθε κριτήριο. Έτσι γινόταν σαφές ποιο στοιχείο μπορούσε να αλλάξει το αποτέλεσμα και ποιο παρέμενε ανοικτό. Η ακόλουθη σειρά οργανώνει την ανάγνωση των ιστορικών όρων και των αποδεικτικών τους· δεν αποτελεί νέα επίσημη λίστα δικαιολογητικών ή διαδικασία σημερινής αίτησης.
- Εισόδημα: Καταγράφονταν το πραγματικό και το τεκμαρτό ποσό που εξεταζόταν στον φορολογικό έλεγχο. Επιλεγόταν το μεγαλύτερο και συγκρινόταν τόσο με το κατώτατο όσο και με το εφαρμοστέο ανώτατο όριο. Η απλή αναφορά στον μηνιαίο μισθό δεν απαντούσε στο ερώτημα του συνολικού ετήσιου εισοδήματος.
- Χρόνος: Για την παλαιότητα χρειαζόταν να συνδυαστούν η έκδοση της οικοδομικής άδειας και ο χρόνος αγοράς του συμβολαίου. Δεν χρησιμοποιούνταν το έτος στο οποίο κάποιος διάβαζε αργότερα την είδηση. Ούτε αρκούσε να αφαιρεθούν δύο αόριστα έτη από μια περιγραφή αγγελίας, χωρίς τα αντίστοιχα έγγραφα.
- Επιφάνεια: Ξεχώριζε η έκταση της κατοικίας από χώρους που το συμβόλαιο χαρακτήριζε παραρτήματα ή παρακολουθήματα. Η εξαίρεση ακολουθούσε αυτόν τον χαρακτηρισμό. Μια αποθήκη ή ένας βοηθητικός χώρος που αναφερόταν προφορικά δεν υποκαθιστούσε τη συμβατική αποτύπωση την οποία όριζε η διάταξη.
- Κυριότητα: Όταν αγόραζαν σύζυγοι ή μέρη συμφώνου συμβίωσης, η αναλογία έπρεπε να διαβαστεί μαζί με τη συμμετοχή στη δανειακή σύμβαση. Το ότι δύο άνθρωποι εμφανίζονταν ως αγοραστές δεν αρκούσε για να συναχθεί οποιοδήποτε συγκεκριμένο ποσοστό, ανεξάρτητα από τη σύμβασή τους.
- Χρήση της κατοικίας: Η σχεδιαζόμενη πράξη έπρεπε να προσδιοριστεί πριν αναζητηθεί η απαιτούμενη συναίνεση. Άλλο ερώτημα ήταν η εκμίσθωση, για την οποία η διάταξη ανέφερε την αρμόδια Επιτροπή, και άλλο η εμπράγματη μεταβίβαση ή επιβάρυνση, για την οποία ανέφερε ΔΥΠΑ και πιστωτικό ίδρυμα.
- Ατομική χρηματοδότηση: Η αύξηση των πόρων του προγράμματος εξεταζόταν χωριστά από την έγκριση του συγκεκριμένου φακέλου. Το δημόσιο άτοκο σκέλος, η τραπεζική συμμετοχή και τα πραγματικά έξοδα της διαδικασίας ήταν στοιχεία που χρειάζονταν τη δική τους αποτύπωση. Ο συνολικός προϋπολογισμός δεν έδειχνε από μόνος του το τελικό κόστος ενός δανείου.
Ας εξετάσουμε ένα συνδυαστικό, υποθετικό παράδειγμα. Ένας ενδιαφερόμενος εμφανίζει πραγματικό εισόδημα 8.000 ευρώ και τεκμαρτό 11.000 ευρώ και εντοπίζει κατοικία 140 τετραγωνικών. Το μεγαλύτερο εισόδημα ξεπερνά τις 10.000 ευρώ και η κύρια επιφάνεια βρίσκεται κάτω από τα 150. Αυτές είναι δύο θετικές απαντήσεις στους αντίστοιχους αριθμητικούς ελέγχους. Απομένει όμως να εξεταστούν το ανώτατο εισοδηματικό όριο της περίπτωσής του, η παλαιότητα από την άδεια και οι υπόλοιπες προϋποθέσεις του φακέλου. Το παράδειγμα δεν παράγει αυτόματη έγκριση.
Αν στην ίδια περίπτωση το τεκμαρτό ήταν 5.000 ευρώ, ενώ το πραγματικό παρέμενε 8.000, η άθροιση θα έδινε παραπλανητικά 13.000. Με τον κανόνα του μεγαλύτερου ποσού εξετάζονται 8.000 ευρώ, επομένως το συγκεκριμένο κατώτατο σκέλος δεν καλύπτεται. Η διαφορά ανάμεσα στα δύο παραδείγματα προκύπτει από ένα μόνο στοιχείο. Δείχνει γιατί η προσεκτική αντιστοίχιση ποσού και κανόνα είχε μεγαλύτερη σημασία από μια γενική υπόσχεση ότι οι αλλαγές άνοιγαν το πρόγραμμα σε όλους.
Για τις κατοικίες, αντίστοιχη σημασία είχε η ακριβής χρονική σύγκριση. Με υποθετική άδεια της 20ής Ιουνίου 2008, η δεκαπενταετία συμπληρωνόταν στις 20 Ιουνίου 2023. Αγορά πριν από αυτή την ημερομηνία και αγορά μετά από αυτήν δεν είχαν το ίδιο χρονικό αποτέλεσμα. Το παράδειγμα απομονώνει μόνο τον υπολογισμό ηλικίας· η περιγραφή ενός ακινήτου ως κατάλληλου απαιτούσε και τους υπόλοιπους ελέγχους του προγράμματος.
Συχνές ερωτήσεις
1. Καταργήθηκε το ελάχιστο εισόδημα των 10.000 ευρώ;
Όχι. Ο νόμος διατήρησε το ελάχιστο και συμπεριέλαβε πραγματικό ή τεκμαρτό εισόδημα. Η επίσημη επεξήγηση του Συνηγόρου του Πολίτη αναφέρει ότι εξετάζεται το μεγαλύτερο από τα δύο, όχι το άθροισμά τους.
2. Μπορούσε να αγοραστεί οποιοδήποτε νεότερο διαμέρισμα;
Όχι. Η απαιτούμενη παλαιότητα παρέμενε τουλάχιστον δεκαπέντε έτη, υπολογιζόμενα από την οικοδομική άδεια κατά τον χρόνο αγοράς. Η μεταβολή αφορούσε την αφετηρία του υπολογισμού, όχι κατάργηση του ορίου.
3. Απαγορευόταν απολύτως κάθε εκμίσθωση;
Η διάταξη απαγόρευε την εκμίσθωση κατά τη διάρκεια του δανείου, αλλά περιείχε εξαίρεση συναίνεσης της αρμόδιας Επιτροπής. Δεν έδινε στον δανειολήπτη αυτόματη ελευθερία εκμίσθωσης χωρίς την απαιτούμενη συναίνεση.
4. Τα 750 εκατομμύρια ήταν το συνολικό κεφάλαιο μαζί με τις τράπεζες;
Ήταν το διπλασιασμένο ποσό δημόσιας χρηματοδότησης της ΔΥΠΑ. Εφόσον το δημόσιο σκέλος αντιστοιχούσε στο 75% των δανείων, πρέπει να ξεχωρίζει από τη συνολική χρηματοδοτική δυνατότητα που περιλαμβάνει και το τραπεζικό σκέλος.
5. Η συμπλήρωση ενός κριτηρίου αρκούσε για έγκριση δανείου;
Όχι. Ο εισοδηματικός έλεγχος, τα χαρακτηριστικά του ακινήτου, τα δικαιολογητικά και η έγκριση του φακέλου από την τράπεζα αφορούσαν διαφορετικά ζητήματα. Η αλλαγή του τρόπου υπολογισμού του εισοδήματος ή της παλαιότητας δεν αντικαθιστούσε τα υπόλοιπα στάδια. Αντίστοιχα, η αύξηση της δημόσιας χρηματοδότησης δεν αποτελούσε ατομική απόφαση εκταμίευσης.
6. Οι μεταβολές του Ιουλίου εφαρμόζονταν όλες από την ίδια ημερομηνία;
Το άρθρο 72 του νόμου περιείχε ειδική ρητή αναδρομική πρόβλεψη για τα άρθρα 59 και 60, με τις επιφυλάξεις του. Το άρθρο 58 για το εισόδημα δεν περιλαμβανόταν στην ίδια αναφορά. Γι’ αυτό δεν αποδίδεται ενιαία αναδρομική ημερομηνία σε κάθε αλλαγή, ούτε θεωρείται ότι μια παλαιότερη αίτηση εγκρινόταν αυτομάτως από τη δημοσίευση του νόμου.