


Οι τραπεζικές προμήθειες βρέθηκαν στο επίκεντρο της συζήτησης κυβέρνησης και τραπεζών στο τέλος του 2022, μαζί με τα επιτόκια καταθέσεων και την επιβάρυνση των δανειοληπτών. Η πολιτική πίεση για αλλαγές δεν σήμαινε ότι όλες οι χρεώσεις καταργήθηκαν με μία απόφαση. Για να καταλάβουμε εκείνη την περίοδο, χρειάζεται να ξεχωρίσουμε το αίτημα του υπουργείου, τη θέση των τραπεζών και έναν πραγματικό τιμοκατάλογο που εφαρμόζεται σε συγκεκριμένη υπηρεσία.
Η αναδρομή αφορά τον Νοέμβριο και τον Δεκέμβριο 2022. Η ημερομηνία της αρχικής δημοσίευσης στο xristika.gr είναι 10 Δεκεμβρίου 2022, αλλά το σύντομο αρχικό κείμενο προεξοφλούσε μια συνάντηση χωρίς να τεκμηριώνει ότι εκείνη την ημέρα τέθηκε σε εφαρμογή κατάργηση προμηθειών. Παρακάτω χρησιμοποιούνται συγκεκριμένα χρονολογημένα πρωτογενή τεκμήρια, με σαφή διάκριση των μεταγενέστερων ανακοινώσεων.
Η δημόσια παρέμβαση του Νοεμβρίου
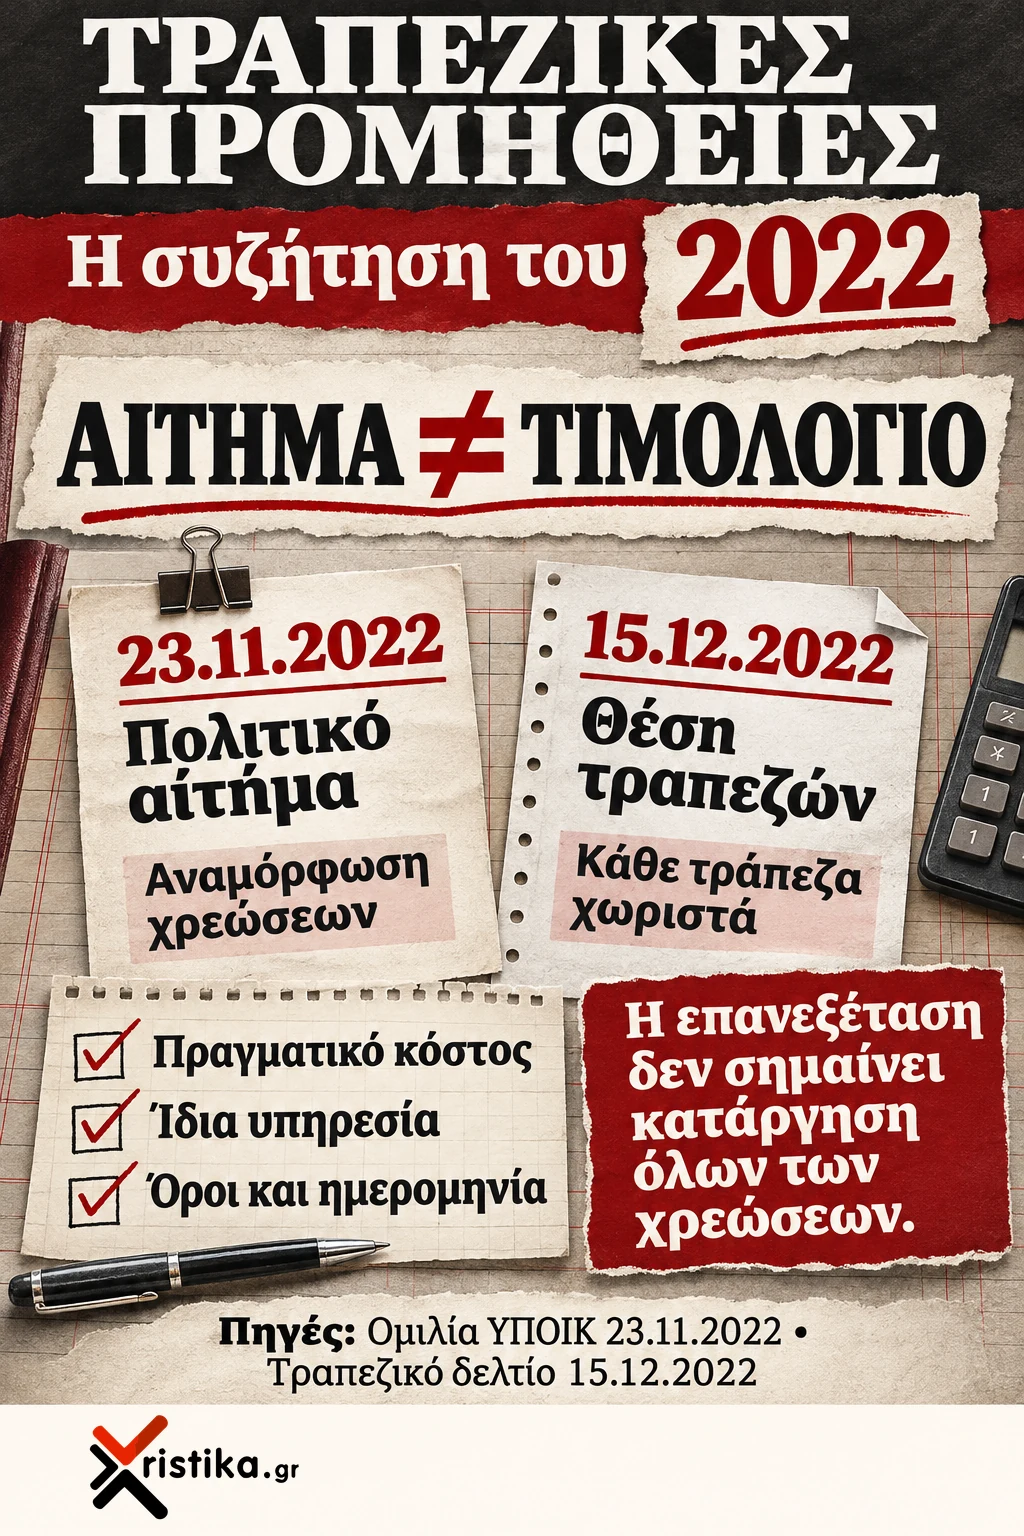
Στην ομιλία του στο Bank Management Conference στις 23 Νοεμβρίου 2022, ο τότε υπουργός Οικονομικών Χρήστος Σταϊκούρας ζητούσε από τις τράπεζες πιστωτική επέκταση, ταχύτερες ρυθμίσεις οφειλών και αναμόρφωση της τιμολογιακής πολιτικής σε δάνεια, καταθέσεις και προμήθειες. Πρόκειται για καταγεγραμμένη κυβερνητική θέση και προτροπή προς τον κλάδο.
Οι διαφορετικές αυτές επιδιώξεις δεν είναι μία ενιαία αλλαγή τιμής. Η αύξηση του επιτοκίου μιας κατάθεσης αφορά την αμοιβή του καταθέτη. Η μείωση προμήθειας αφορά το κόστος μιας υπηρεσίας. Μια διευκόλυνση στεγαστικού δανείου αφορά άλλη σύμβαση και μπορεί να εξαρτάται από ειδικές προϋποθέσεις. Η κοινή συζήτησή τους σε μια συνάντηση δεν καθιστά όλους τους πελάτες δικαιούχους όλων των πιθανών παρεμβάσεων.
Είναι επίσης διαφορετικό να ζητά μια πολιτική ηγεσία από μια επιχείρηση να επανεξετάσει τις χρεώσεις της και διαφορετικό να δημοσιεύεται δεσμευτικός κανόνας με συγκεκριμένο πεδίο εφαρμογής. Ο πρώτος τύπος παρέμβασης μπορεί να έχει ουσιαστική πολιτική και οικονομική σημασία. Δεν μπορεί όμως να παρουσιαστεί ως ολοκληρωμένη κατάργηση, αν δεν προκύπτει το συγκεκριμένο αποτέλεσμα από τα στοιχεία.
Τι κατέγραψαν οι τράπεζες μετά τη συνάντηση της 14ης Δεκεμβρίου
Στο κοινό δελτίο των τεσσάρων συστημικών τραπεζών της 15ης Δεκεμβρίου 2022 γίνεται ρητή αναφορά στη συνάντηση της προηγουμένης, 14 Δεκεμβρίου. Για τις προμήθειες περιγράφεται επανεξέταση από κάθε τράπεζα χωριστά, σύμφωνα με την εμπορική πολιτική της. Το κείμενο δεν παραθέτει κοινό νέο τιμολόγιο που να μηδενίζει κάθε τραπεζική υπηρεσία.
Για τα επιτόκια καταθέσεων, το ίδιο δελτίο αναφέρεται σε αναθεώρηση της πολιτικής κάθε ιδρύματος. Παρουσιάζει επίσης χωριστό σχέδιο στήριξης ευάλωτων δανειοληπτών. Δεν χρησιμοποιούμε την ανακοίνωση εκείνου του σχεδίου ως απόδειξη ότι κάθε στεγαστικό δάνειο απέκτησε αυτομάτως ίδια επιδότηση ή ότι η γενική συζήτηση προμηθειών αφορούσε αποκλειστικά δανειολήπτες.
Η λέξη «χωριστά» έχει αξία στην ανάγνωση. Μια κοινή ανακοίνωση για το πλαίσιο μιας συνάντησης δεν σημαίνει κοινές τιμές σε όλα τα προϊόντα. Μπορεί να καταγράφει θέσεις, προθέσεις και διαφορετικά εργαλεία. Για να υπολογιστεί το πραγματικό όφελος ενός πελάτη θα χρειαζόταν η συγκεκριμένη υπηρεσία, το τιμολόγιο της αντίστοιχης τράπεζας και η ημερομηνία ισχύος του.
Οι 12 προμήθειες ήταν αντικείμενο αιτήματος
Στην ομιλία για τον Προϋπολογισμό στις 16 Δεκεμβρίου 2022, δηλαδή μετά την αρχική ημερομηνία αυτού του άρθρου, ο υπουργός ανέφερε ότι η κυβέρνηση είχε καταθέσει 12 συγκεκριμένες προμήθειες που θεωρούσε ότι χρειάζονταν αναπροσαρμογή. Η διατύπωση περιγράφει την κυβερνητική διεκδίκηση και το στάδιο της συζήτησης, όχι καθολική κατάργηση των χρεώσεων.
Από το πλήθος «12» δεν προκύπτει ποσοστό έκπτωσης ή ενιαίο ποσό εξοικονόμησης για κάθε πολίτη. Ένας πελάτης μπορεί να μη χρησιμοποιεί μια από τις υπηρεσίες, να χρησιμοποιεί διαφορετικό κανάλι ή να υπάγεται σε ειδικούς όρους. Για να μετατραπεί η συζήτηση σε μετρήσιμο οικονομικό αποτέλεσμα απαιτούνται τα πραγματικά παλιά και νέα στοιχεία της ίδιας υπηρεσίας.
Επίσης, η αναφορά σε έναν αριθμό προμηθειών δεν πρέπει να συγχέεται με νεότερα μέτρα άλλης χρονιάς. Η μεταγενέστερη ανάλυση για τις τρεις αλλαγές της Πειραιώς σε IRIS και Phone Banking το 2024 αφορά συγκεκριμένη εταιρική ανακοίνωση του Ιουλίου 2024. Δεν αποτελεί αναδρομική απόδειξη για το ποια ακριβώς χρέωση άλλαξε τον Δεκέμβριο 2022.
Ένα χρονολόγιο με διαφορετικούς τύπους τεκμηρίων
| Ημερομηνία | Τεκμήριο | Τι καταγράφει |
|---|---|---|
| 23 Νοεμβρίου 2022 | Ομιλία υπουργού σε τραπεζικό συνέδριο | Κυβερνητική πίεση για δάνεια, καταθέσεις και χρεώσεις |
| 10 Δεκεμβρίου 2022 | Ημερομηνία αρχικού άρθρου | Σύντομη προαναγγελία, όχι τεκμήριο νέου ενιαίου τιμολογίου |
| 15 Δεκεμβρίου 2022 | Τραπεζικό δελτίο για τη συνάντηση της 14ης | Θέσεις και χωριστή επανεξέταση πολιτικών κάθε ιδρύματος |
| 16 Δεκεμβρίου 2022 | Κοινοβουλευτική ομιλία υπουργού | Αναφορά στο αίτημα αναπροσαρμογής 12 προμηθειών |
Ο πίνακας δεν προσποιείται πλήρη απολογισμό κάθε τραπεζικής τιμής του 2022. Αποσαφηνίζει το στάδιο που τεκμηριώνει κάθε πηγή. Μια μεταγενέστερη δήλωση δεν μπορεί να εμφανίζεται ως γνωστό αποτέλεσμα σε παλιότερη ημερομηνία, ενώ μια προαναγγελία δεν μετατρέπεται εκ των υστέρων σε απόφαση μόνο επειδή συζητήθηκαν αργότερα παρόμοια ζητήματα.
Τόκος κατάθεσης και κόστος συναλλαγών δεν αλληλοαναιρούνται
Ένα αριθμητικό παράδειγμα δείχνει τη διαφορά χωρίς να αποδίδει πραγματικές προσφορές σε τράπεζα. Υποθέτουμε κεφάλαιο 10.000 ευρώ που παραμένει αμετάβλητο για ένα έτος. Με υποθετικό ετήσιο επιτόκιο 0,50%, οι μικτοί τόκοι απλού υπολογισμού είναι 50 ευρώ. Αν ο ίδιος πελάτης πραγματοποιεί δώδεκα υποθετικές συναλλαγές με κόστος 1 ευρώ την καθεμία, αυτές έχουν χωριστό συνολικό κόστος 12 ευρώ.
Τα δύο ποσά μπορούν να συνυπολογιστούν σε μια προσωπική αποτίμηση, αλλά δεν είναι το ίδιο προϊόν ή η ίδια χρέωση. Η αύξηση του τόκου δεν σημαίνει ότι καταργήθηκε η προμήθεια και η μείωση της προμήθειας δεν αλλάζει αυτομάτως το επιτόκιο της κατάθεσης. Το παράδειγμα δεν περιλαμβάνει φορολογία τόκων ή άλλους όρους και δεν αποτελεί σύσταση επιλογής λογαριασμού.
Αν το υποθετικό επιτόκιο ανέβαινε από 0,50% σε 0,75%, η διαφορά θα ήταν 0,25 ποσοστιαίες μονάδες και 25 ευρώ μικτοί επιπλέον τόκοι για το ίδιο σταθερό κεφάλαιο και διάστημα. Δεν θα ήταν «25% περισσότερα χρήματα» στο κεφάλαιο. Η μονάδα της σύγκρισης πρέπει να παραμένει σαφής όταν αξιολογούνται αριθμοί που εμφανίζονται δίπλα σε πολιτικές δηλώσεις.
Τι χρειάζεται για μια δίκαιη σύγκριση χρέωσης
Για να κριθεί αν μειώθηκε μια προμήθεια, συγκρίνουμε την ίδια εργασία. Μια μεταφορά από εφαρμογή δεν είναι αναγκαστικά ίδια υπηρεσία με μια τηλεφωνική εντολή ή με εξυπηρέτηση στο ταμείο. Η χρέωση του αποστολέα δεν είναι αυτομάτως η χρέωση του παραλήπτη. Η σύγκριση χωρίς αυτά τα στοιχεία μπορεί να παρουσιάζει ως αύξηση ή μείωση τη διαφορά δύο διαφορετικών υπηρεσιών.
- Ίδια τράπεζα και ίδιος τύπος πελάτη.
- Ίδια πράξη, ποσό και νόμισμα.
- Ίδιο κανάλι εξυπηρέτησης.
- Ίδια πλευρά της συναλλαγής που χρεώνεται.
- Σαφής παλιά και νέα ημερομηνία ισχύος.
- Έλεγχος για όρια, ελάχιστες τιμές ή ειδικές εξαιρέσεις που επηρεάζουν το τελικό ποσό.
Ας υποθέσουμε ότι κάποιος βλέπει χρέωση 2 ευρώ σε μια παλιά συναλλαγή και 1 ευρώ σε μια νέα. Η αριθμητική διαφορά είναι 1 ευρώ. Πριν χαρακτηριστεί αυτό μείωση της ίδιας προμήθειας, χρειάζεται να ελεγχθεί αν όντως οι δύο συναλλαγές είχαν ίδιους όρους. Αν η πρώτη έγινε στο κατάστημα και η δεύτερη από κινητό, η διαφορά μπορεί να αφορά το κανάλι και όχι αλλαγή του ίδιου τιμολογίου.
Χρειάζεται να ξεχωρίζουμε και το πλήθος διαφορετικών κατηγοριών από το πλήθος πραγματικών χρήσεων. Δώδεκα είδη προμηθειών δεν σημαίνουν ότι κάθε πελάτης πλήρωνε δώδεκα φορές τον μήνα. Αν κάποιος χρησιμοποιεί μία υπηρεσία δύο φορές τον χρόνο, το πιθανό όφελος από μια αλλαγή της δεν υπολογίζεται με βάση όλες τις κατηγορίες ενός κυβερνητικού αιτήματος. Χρειάζονται οι πραγματικές δικές του συναλλαγές, χωρίς να κατασκευάζεται μέσο όφελος από έναν άσχετο αριθμό.
Η χρονική βάση είναι εξίσου κρίσιμη στα επιτόκια. Μια ετήσια απόδοση δεν συγκρίνεται απευθείας με χρέωση ανά πράξη, χωρίς κοινό διάστημα. Αντίστοιχα, ένας όρος που εφαρμόζεται σε νέο προϊόν δεν αποδεικνύει αυτόματα μεταβολή όλων των παλαιών συμβάσεων. Το γεγονός ότι οι δημόσιες τοποθετήσεις μιλούσαν συνολικά για καταθέσεις δεν μας επιτρέπει να αποδώσουμε ίδια ημερομηνία, διάρκεια ή απόδοση σε κάθε μορφή λογαριασμού.
Γιατί δεν αρκεί μια πολιτική αποτίμηση
Οι χαρακτηρισμοί περί «χαστουκιού» ή «τέλους των χρεώσεων» εκφράζουν αποτίμηση, αλλά δεν δίνουν στον αναγνώστη την πληροφορία που χρειάζεται για μια συναλλαγή. Χρειάζονται συγκεκριμένη πράξη, ημερομηνία και όροι. Χωρίς αυτά, μια ισχυρή διατύπωση μπορεί να δημιουργήσει προσδοκία μηδενικού κόστους εκεί όπου η πηγή κατέγραφε απλώς επανεξέταση.
Αντίστοιχα, η ύπαρξη έντονου διαλόγου δεν αποδεικνύει ότι δεν υπήρξε κανένα αποτέλεσμα. Για έναν πλήρη απολογισμό θα έπρεπε να μελετηθούν τα πραγματικά τιμολόγια και οι μεταβολές τους ανά ίδρυμα. Τα συγκεκριμένα τεκμήρια της αναδρομής δεν επαρκούν για να υπολογίσουμε συνολικό όφελος όλων των νοικοκυριών ούτε για να αποδώσουμε κάθε μελλοντική αλλαγή αποκλειστικά σε μία συνάντηση.
Στο αρχείο για τις τράπεζες, λοιπόν, η χρονολογία και το είδος πηγής είναι ουσιώδη. Το δημοσίευμα του 2022 εξηγείται μέσα στον τότε διάλογο. Δεν μετατρέπεται σε σημερινή τιμολογιακή οδηγία και δεν προσθέτει στο ίδιο κείμενο διαφορετικές ιστορίες για ΑΤΜ, στεγαστικά ή καταστήματα χωρίς να υπηρετούν το κύριο ερώτημα.
Συχνές ερωτήσεις
1. Καταργήθηκαν όλες οι τραπεζικές προμήθειες τον Δεκέμβριο 2022;
Τα συγκεκριμένα πρωτογενή τεκμήρια δεν περιγράφουν τέτοια καθολική κατάργηση. Καταγράφουν κυβερνητική πίεση και επανεξέταση πολιτικών, με κάθε τράπεζα να αντιμετωπίζει χωριστά το τιμολόγιό της.
2. Τι ήταν η αναφορά στις 12 προμήθειες;
Στην ομιλία της 16ης Δεκεμβρίου ο υπουργός αναφερόταν σε κυβερνητικό αίτημα αναπροσαρμογής συγκεκριμένων χρεώσεων. Ο αριθμός δεν δίνει από μόνος του ενιαία έκπτωση ή οικονομικό όφελος για κάθε πελάτη.
3. Αύξηση επιτοκίου κατάθεσης σημαίνει κατάργηση χρέωσης;
Όχι. Ο τόκος και το κόστος μιας συναλλαγής είναι διαφορετικά στοιχεία. Πρέπει να εξετάζονται χωριστά πριν συνυπολογιστούν στο πραγματικό αποτέλεσμα ενός λογαριασμού.
4. Οι μεταγενέστερες αλλαγές Πειραιώς του 2024 ήταν το ίδιο γεγονός;
Όχι. Αφορούσαν συγκεκριμένη εταιρική ανακοίνωση με δικούς της χρήστες και υπηρεσίες. Δεν μεταφέρονται δύο χρόνια πίσω ως απόδειξη ότι το ίδιο μέτρο είχε ήδη εφαρμοστεί το 2022.
5. Μπορώ να υπολογίσω τη σημερινή χρέωσή μου από αυτή την αναδρομή;
Όχι. Χρειάζεστε τους ισχύοντες όρους της πραγματικής σας υπηρεσίας. Η αναδρομή εξηγεί τι τεκμηριωνόταν στον διάλογο του 2022, χωρίς να υποκαθιστά σημερινό τιμοκατάλογο.