


Οι πληρωμές με κάρτα δεν καταργήθηκαν εξαιτίας της βλάβης CrowdStrike του Ιουλίου 2024. Το περιστατικό ανέδειξε κάτι διαφορετικό: μια ηλεκτρονική συναλλαγή εξαρτάται από συστήματα που πρέπει να λειτουργούν μαζί. Όταν παρουσιάζεται σοβαρό τεχνικό πρόβλημα σε κρίσιμο κρίκο, μπορεί να δυσκολέψει η εξυπηρέτηση, ακόμη κι αν η κάρτα και ο λογαριασμός του πελάτη δεν έχουν κανένα πρόβλημα.
Το γεγονός που εξετάζουμε συνέβη στις 19 Ιουλίου 2024. Η αρχική ανάρτηση αυτού του άρθρου έγινε τον Ιανουάριο 2025· δεν επρόκειτο για νέα βλάβη εκείνου του μήνα ούτε για ανακοίνωση τερματισμού των καρτών. Στην ιστορική εξήγηση προστίθενται χωριστά συγκεντρωτικά βρετανικά στοιχεία που δημοσιεύθηκαν αργότερα, στις 29 Ιανουαρίου 2025. Έτσι διακρίνεται το ίδιο το συμβάν από όσα μάθαμε στη συνέχεια.
Τι προκάλεσε τη βλάβη της 19ης Ιουλίου 2024
Σύμφωνα με την επίσημη ανάλυση αιτίας της CrowdStrike της 6ης Αυγούστου 2024, μια ενημέρωση ρυθμίσεων περιεχομένου για τον αισθητήρα ασφαλείας Falcon σε ορισμένα συστήματα Windows οδήγησε σε κατάρρευση των υπολογιστών. Το λογισμικό περίμενε είκοσι πεδία εισόδου, ενώ η ενημέρωση παρείχε είκοσι ένα. Η ασυμφωνία προκάλεσε ανάγνωση μνήμης εκτός των επιτρεπόμενων ορίων. Αυτή είναι η τεχνική αιτία που ανακοίνωσε η ίδια η εταιρεία.
Η διάκριση έχει σημασία. Πρόκειται για ελαττωματική ενημέρωση ενός προμηθευτή ασφάλειας, όχι για απόφαση τραπεζών να σταματήσουν τις συναλλαγές. Επίσης, η κατάρρευση ενός συστήματος δεν αποτελεί από μόνη της απόδειξη κλοπής χρημάτων ή στοιχείων κάρτας. Το δημόσιο πόρισμα αφορά τη λειτουργία του λογισμικού και δεν δικαιολογεί ισχυρισμό ότι παραβιάστηκαν όλοι οι λογαριασμοί των πελατών.
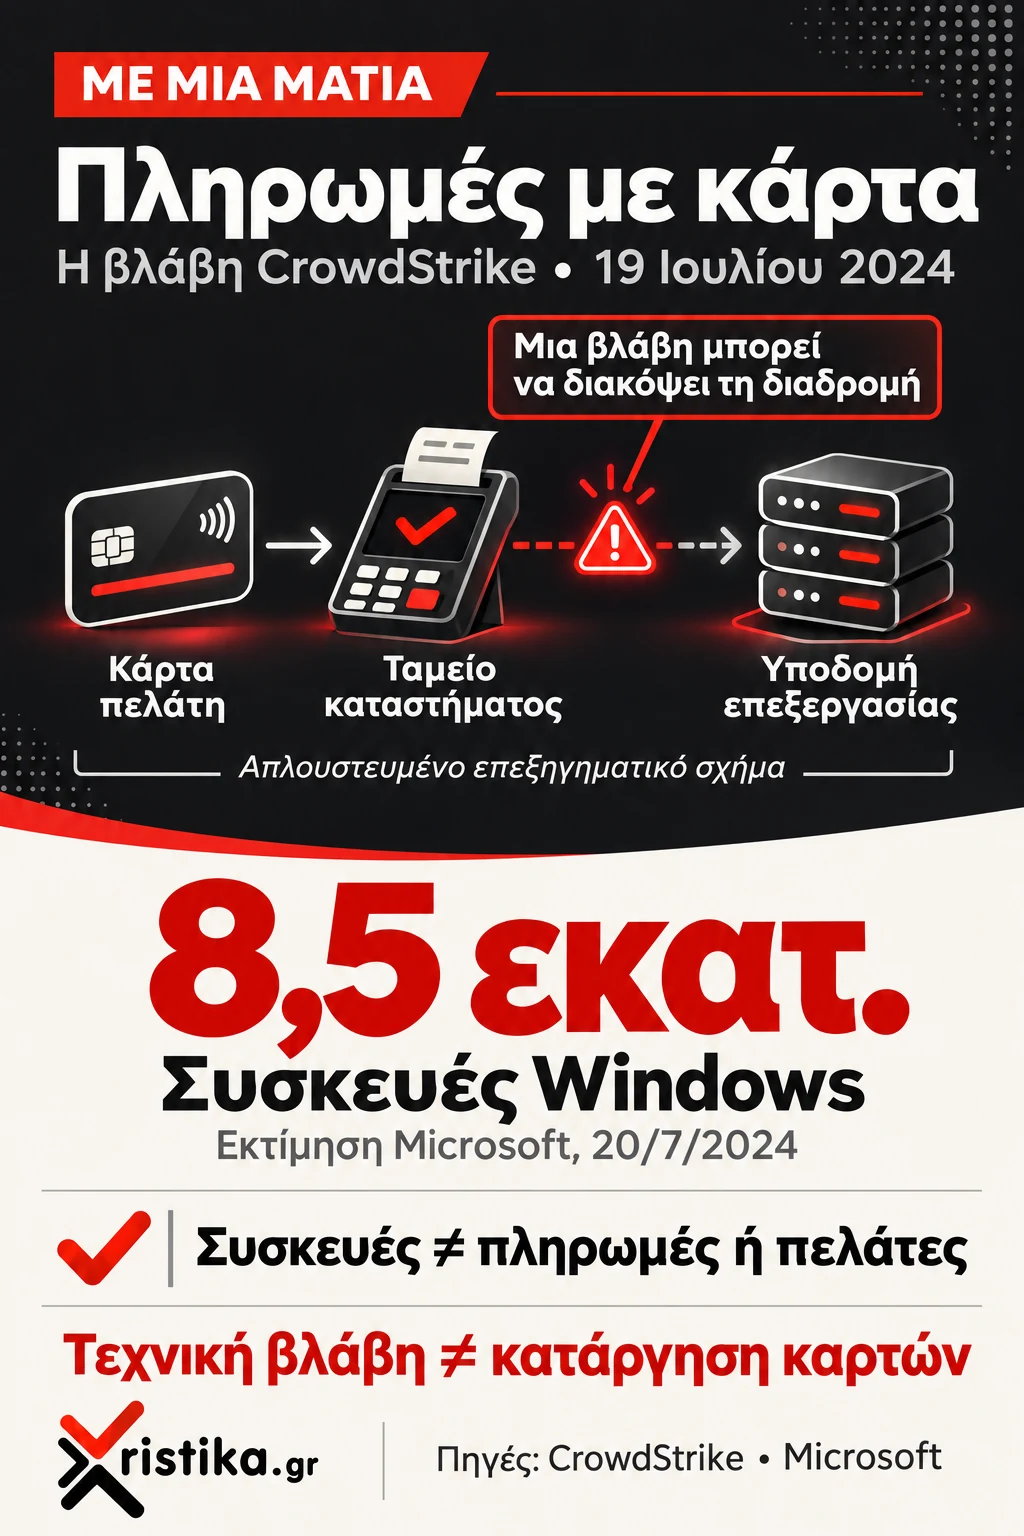
Η Microsoft, στην ενημέρωση της 20ής Ιουλίου 2024, εκτιμούσε ότι επηρεάστηκαν περίπου 8,5 εκατομμύρια συσκευές Windows, λιγότερες από το 1% του συνόλου. Εξήγησε όμως ότι η χρήση του συγκεκριμένου λογισμικού από οργανισμούς που παρέχουν κρίσιμες υπηρεσίες μεγάλωσε τις συνέπειες. Η εκτίμηση μετρά συσκευές· δεν είναι αριθμός αποτυχημένων πληρωμών, επηρεασμένων τραπεζικών λογαριασμών ή καταστημάτων χωρίς δυνατότητα εξυπηρέτησης.
Στο ίδιο πόρισμα του Αυγούστου, η CrowdStrike περιέγραψε αλλαγές στους ελέγχους και στη σταδιακή διάθεση ενημερώσεων. Μεταξύ αυτών ήταν πρόσθετες δοκιμές και διαδοχικά στάδια αποδοχής πριν από την ευρύτερη εγκατάσταση. Για τον αναγνώστη, αυτή είναι μια σημαντική διάκριση: η αποκατάσταση μιας βλάβης αφορά την επαναφορά της υπηρεσίας, ενώ η πρόληψη αντίστοιχων αστοχιών απαιτεί αλλαγές στη διαδικασία. Καμία από τις δύο δεν περιγράφεται σωστά με μια γενική εξαγγελία ότι τελειώνουν οι κάρτες.
Πώς φτάνει ένα τεχνικό πρόβλημα μέχρι το ταμείο
Για να καταλάβουμε τον κίνδυνο, ας χωρίσουμε μια συνηθισμένη αγορά σε στάδια. Υπάρχει ο πελάτης με την κάρτα ή το κινητό του, το σύστημα του καταστήματος που δέχεται την πληρωμή και η υποδομή που μεταφέρει και επεξεργάζεται το αίτημα. Η ολοκλήρωση της αγοράς απαιτεί να μπορούν να συνεννοηθούν τα απαραίτητα μέρη. Η καλή κατάσταση του πρώτου δεν εγγυάται ότι λειτουργούν όλα τα υπόλοιπα.
Αυτό είναι ένα απλουστευμένο επεξηγηματικό σχήμα, όχι ανακατασκευή της αρχιτεκτονικής συγκεκριμένης τράπεζας. Δείχνει όμως γιατί το «η κάρτα μου λειτουργεί» και το «το συγκεκριμένο ταμείο μπορεί τώρα να ολοκληρώσει τη συναλλαγή» δεν είναι ταυτόσημες διαπιστώσεις. Ένα συμβάν μπορεί να πλήξει το σύστημα εξυπηρέτησης μιας επιχείρησης, χωρίς να έχει καταστρέψει την ίδια την κάρτα ή τη δυνατότητα χρήσης της αλλού.
Χρειάζεται επίσης προσοχή στη λέξη «όλοι». Η διεθνής έκταση μιας τεχνολογικής βλάβης δεν αποδεικνύει ότι κάθε POS σε κάθε χώρα σταμάτησε την ίδια στιγμή. Για έναν τέτοιο ισχυρισμό θα απαιτούνταν συγκεκριμένες καταγραφές παρόχων και επιχειρήσεων. Οι γενικές αναφορές για διαταραχές δεν επιτρέπουν να μετατρέψουμε ένα σοβαρό γεγονός σε καθολική διακοπή όλων των πληρωμών.
Τρία παραδείγματα που εξηγούν τη διαφορά
Στο πρώτο υποθετικό παράδειγμα, ένα κατάστημα έχει πρόβλημα μόνο στο δικό του σύστημα ταμείου. Ο πελάτης βλέπει αποτυχία εκεί, αλλά μπορεί να πληρώσει σε μια άλλη επιχείρηση που λειτουργεί κανονικά. Το πρόβλημα είναι η συγκεκριμένη διαδρομή εξυπηρέτησης. Δεν έχει προκύψει από αυτό ότι η κάρτα καταργήθηκε ή ότι το τραπεζικό υπόλοιπο εξαφανίστηκε.
Στο δεύτερο παράδειγμα, ο πελάτης έχει δύο κάρτες, αλλά το κατάστημα δεν μπορεί να στείλει κανένα αίτημα πληρωμής. Η δεύτερη κάρτα ενδέχεται να μην προσφέρει λύση, επειδή η κοινή εξάρτηση βρίσκεται στην πλευρά του καταστήματος. Η ύπαρξη περισσότερων μέσων είναι χρήσιμη μόνο όταν δεν βασίζονται όλα στον ίδιο προβληματικό κρίκο. Η σκέψη αυτή εξηγεί την έννοια της πραγματικής εναλλακτικής.
Στο τρίτο παράδειγμα, κάποιος διαθέτει ήδη μετρητά και το κατάστημα μπορεί να εκτελέσει κανονικά μια αγορά με αυτά. Η συναλλαγή ίσως ολοκληρωθεί χωρίς ηλεκτρονική έγκριση κάρτας. Αν όμως δεν λειτουργεί το κατάστημα συνολικά ή υπάρχει άλλο λειτουργικό εμπόδιο, τα χαρτονομίσματα δεν αποτελούν μαγική λύση. Τα παραδείγματα περιγράφουν πιθανά διαφορετικά προβλήματα, όχι καταγεγραμμένα περιστατικά συγκεκριμένων επιχειρήσεων της 19ης Ιουλίου.
Τι προσφέρουν τα μετρητά και ποια είναι τα όριά τους
Τα μετρητά που βρίσκονται ήδη στο πορτοφόλι μπορούν να αποτελέσουν εναλλακτικό μέσο για μια επιτρεπόμενη αγορά, όταν ο πωλητής έχει δυνατότητα να τα δεχτεί. Η αντοχή αυτή διαφέρει από τη δυνατότητα να κάνουμε ανάληψη κατά τη διάρκεια μιας βλάβης. Το ΑΤΜ είναι και αυτό τεχνική υπηρεσία με δικές της εξαρτήσεις· δεν πρέπει να θεωρούμε δεδομένο ότι κάθε μηχάνημα θα είναι διαθέσιμο σε οποιαδήποτε διακοπή.
Δεν προκύπτει επομένως σύσταση πανικού ή ανάληψης μεγάλων ποσών. Το χρήσιμο συμπέρασμα είναι η προετοιμασία ανάλογα με τις καθημερινές ανάγκες, χωρίς να αγνοούνται η ασφάλεια φύλαξης, οι νόμιμοι περιορισμοί συναλλαγών και οι όροι κάθε υπηρεσίας. Για το διαφορετικό ζήτημα της αποδοχής τους στην Ελλάδα, δείτε τι ισχύει για τα μετρητά στο ταμείο και τις πληρωμές με χαρτονομίσματα.
Τι δείχνουν πραγματικά τα βρετανικά στοιχεία
Στις 29 Ιανουαρίου 2025, το δίκτυο LINK δημοσίευσε τον απολογισμό αναλήψεων του 2024: περίπου 79,5 δισ. λίρες από ΑΤΜ του δικτύου του, ποσό μειωμένο κατά 1,2% έναντι του 2023. Οι αναλήψεις ήταν 915 εκατομμύρια, μειωμένες κατά 6,1%. Πρόκειται για μεταγενέστερο στοιχείο από την αρχική ημερομηνία του παρόντος άρθρου και αφορά τη βρετανική αγορά, όχι την Ελλάδα.
Οι δύο μεταβολές δεν αντιφάσκουν. Ο αριθμός των αναλήψεων από ΑΤΜ και το συνολικό ποσό που σηκώνεται μετρούν διαφορετικά πράγματα. Λιγότερες αναλήψεις δεν σημαίνουν υποχρεωτικά ισόποση μείωση χρημάτων ανά συναλλαγή. Αντίστοιχα, ένα ετήσιο σύνολο δεν δείχνει μόνο του πόσες αγορές έγιναν με μετρητά ή πόσοι άνθρωποι προτιμούν αποκλειστικά αυτό το μέσο.
Μια αύξηση ζήτησης σε μια δύσκολη ημέρα, ακόμη κι όταν τεκμηριώνεται, δεν αρκεί για να αποδείξει μόνιμη εγκατάλειψη των καρτών. Χρειάζονται συγκρίσιμες περίοδοι, ίδιος ορισμός και σαφές γεωγραφικό πεδίο. Γι’ αυτό δεν υιοθετούμε ένα μεμονωμένο νούμερο ως πρόβλεψη για το μέλλον όλων των συναλλαγών. Η βλάβη εξηγεί την αξία των εναλλακτικών, όχι την ανατροπή κάθε μακροχρόνιας τάσης.
Πρόσβαση σε μετρητά δεν σημαίνει υποχρεωτική αποδοχή παντού
Η βρετανική FCA ανακοίνωσε στις 24 Ιουλίου 2024 κανόνες προστασίας της πρόσβασης σε μετρητά, με έναρξη στις 18 Σεπτεμβρίου 2024. Αφορούσαν την αξιολόγηση κενών σε τοπικές υπηρεσίες ανάληψης και κατάθεσης και την αντιμετώπιση σημαντικών ελλείψεων από τις τράπεζες που εμπίπτουν στο πλαίσιο. Το αντικείμενο ήταν η διαθεσιμότητα υπηρεσιών, όχι η διακοπή ηλεκτρονικών πληρωμών.
Η ίδια αρχή ξεκαθαρίζει στη σελίδα ενημέρωσης για την πρόσβαση σε μετρητά ότι οι σχετικές αξιολογήσεις δεν εξετάζουν αν οι τοπικές επιχειρήσεις δέχονται μετρητά, επειδή αυτό βρίσκεται εκτός των συγκεκριμένων αρμοδιοτήτων της. Πρόκειται για βρετανικό πλαίσιο: δεν θεσπίζει ελληνική υποχρέωση και δεν μεταφέρεται αυτούσιο σε ένα ελληνικό ταμείο. Η πρόσβαση, η αποδοχή και τα όρια πληρωμής είναι χωριστά ερωτήματα.
Πώς διαβάζουμε μια είδηση διακοπής πληρωμών
- Ελέγχουμε την ημερομηνία του συμβάντος, όχι μόνο πότε αναδημοσιεύθηκε η είδηση.
- Ξεχωρίζουμε την ενημέρωση του τεχνικού προμηθευτή από εκτιμήσεις για τις επιπτώσεις στην αγορά.
- Αναζητούμε συγκεκριμένη υπηρεσία και περιοχή που επηρεάζονται, αντί για αόριστο «τέλος στις κάρτες».
- Δεν εξισώνουμε αποτυχία στο ταμείο με απώλεια χρημάτων ή παραβίαση λογαριασμού.
- Για τη δική μας συναλλαγή χρησιμοποιούμε την επίσημη ενημέρωση της τράπεζας ή της επιχείρησης, όχι υπόσχεση τρίτου ότι θα τη διορθώσει.
Αν εμφανιστεί αμφιβολία για το αν μια πληρωμή ολοκληρώθηκε, το ασφαλές ερώτημα είναι τι καταγράφουν ο έμπορος και η τράπεζα για τη συγκεκριμένη κίνηση. Δεν αρκεί μια γενική είδηση βλάβης για να αποφανθούμε ότι κάθε επανάληψη είναι ακίνδυνη ή ότι κάθε ένδειξη ισοδυναμεί με οριστική χρέωση. Κρατάμε το αποδεικτικό και ζητάμε έλεγχο από τον αρμόδιο πάροχο, χωρίς να μοιραζόμαστε κωδικούς με αγνώστους.
Συχνές ερωτήσεις
1. Καταργήθηκαν οι κάρτες μετά τη βλάβη CrowdStrike;
Όχι. Το γεγονός αφορούσε τεχνική αστοχία ενημέρωσης σε συστήματα Windows που χρησιμοποιούσαν το συγκεκριμένο λογισμικό ασφάλειας. Δεν ήταν κανονιστική απόφαση κατάργησης καρτών. Η ύπαρξη σημαντικών διαταραχών δεν αλλάζει τη φύση του συμβάντος και δεν αποδεικνύει ότι κάθε ηλεκτρονική πληρωμή σταμάτησε παγκοσμίως.
2. Τα 8,5 εκατομμύρια ήταν τραπεζικοί πελάτες;
Όχι. Η Microsoft έδωσε εκτίμηση επηρεασμένων συσκευών Windows. Μια συσκευή μπορεί να χρησιμοποιείται σε πολλούς διαφορετικούς οργανισμούς και υπηρεσίες. Δεν υπάρχει ασφαλής μετατροπή αυτού του αριθμού σε πλήθος καρτών, πελατών ή αποτυχημένων αγορών. Τέτοια μεγέθη χρειάζονται χωριστή καταγραφή.
3. Μια δεύτερη κάρτα λύνει πάντα ένα πρόβλημα πληρωμής;
Όχι απαραίτητα. Αν η δυσλειτουργία αφορά μόνο τη συγκεκριμένη κάρτα ή τον εκδότη της, ένα άλλο μέσο μπορεί να βοηθήσει. Αν όμως δεν λειτουργεί η κοινή υποδομή του καταστήματος, μπορεί να αποτύχουν και οι δύο. Για να επιλέξουμε εναλλακτική, πρέπει πρώτα να καταλάβουμε ποια υπηρεσία είναι διαθέσιμη.
4. Τα μετρητά λειτουργούν σε κάθε τεχνική διακοπή;
Μπορούν να βοηθήσουν όταν υπάρχουν ήδη διαθέσιμα και η συγκεκριμένη επιχείρηση μπορεί νόμιμα και πρακτικά να εξυπηρετήσει την αγορά με αυτά. Δεν διορθώνουν κάθε λειτουργικό πρόβλημα, ούτε εγγυώνται ότι ένα ΑΤΜ θα συνεχίσει να λειτουργεί. Η ετοιμότητα αφορά περισσότερα από την απλή επιλογή ανάμεσα σε κάρτα και χαρτονόμισμα.
5. Τα στοιχεία LINK περιγράφουν τις συναλλαγές στην Ελλάδα;
Όχι. Περιγράφουν βρετανικές αναλήψεις από το δίκτυο LINK και χρησιμοποιούνται εδώ με ρητή γεωγραφική και χρονική αναφορά. Δεν αποτελούν μέτρηση ελληνικών πληρωμών ούτε απόδειξη ότι οι Έλληνες πελάτες εγκαταλείπουν τις κάρτες. Η σύγκριση διαφορετικών αγορών απαιτεί αντίστοιχα δεδομένα και ίδιους ορισμούς.