


Η Εισφορά Αλληλεγγύης Συνταξιούχων (ΕΑΣ) συνέχισε να παρακρατείται στις κύριες συντάξεις το 2026. Άλλαξαν τα ποσά που χωρίζουν τα κλιμάκια. Η αύξηση των κύριων συντάξεων και η αναπροσαρμογή των ορίων της ΕΑΣ ήταν 2,4%, χαμηλότερα από τα σενάρια 2,6% και 2,7% που κυκλοφορούσαν τον Σεπτέμβριο του 2025. Για τις συντάξεις Ιανουαρίου 2026 το πρώτο κλιμάκιο, με συντελεστή 3%, ξεκίνησε από 1.468,02 ευρώ. Το αντίστοιχο όριο προστασίας μετά την κράτηση της πρώτης κατηγορίας ήταν 1.468,01 ευρώ.
Η διαφορά του ενός λεπτού έχει πρακτική σημασία. Το πρώτο ποσό είναι η αρχή του κλιμακίου. Το δεύτερο είναι το κατώτατο ποσό που διατηρείται μετά την παρακράτηση της συγκεκριμένης εισφοράς στην πρώτη κατηγορία. Από εκεί και πέρα υπάρχουν και άλλες κρατήσεις, όπως η υγειονομική περίθαλψη και ο φόρος. Το ποσό που θα πιστωθεί στην τράπεζα προκύπτει από το πλήρες ενημερωτικό του συνταξιούχου.
Τι οριστικοποιήθηκε μετά τις εκτιμήσεις του Σεπτεμβρίου 2025
Το αρχικό δημοσίευμα παρουσίαζε εκτιμήσεις για το επόμενο έτος. Όταν δημοσιεύτηκε, ο μηχανισμός αναπροσαρμογής των ορίων είχε ήδη θεσπιστεί. Το άρθρο 14 του ν. 5162/2024 συνέδεσε τα όρια των κλιμακίων και το προστατευόμενο κατώτατο της πρώτης κατηγορίας με τον ετήσιο συντελεστή αύξησης των συντάξεων. Η πρώτη εφαρμογή άρχισε με τις συντάξεις Ιανουαρίου 2025. Η πρόβλεψη για το ύψος της αύξησης του 2026 ήταν χωριστό ζήτημα και μπορούσε ακόμη να αλλάξει.
Στη συνέχεια, η εισηγητική έκθεση του προϋπολογισμού 2026 κατέγραψε αύξηση των συντάξεων και αναπροσαρμογή των ορίων της ΕΑΣ κατά 2,4%. Η ΚΥΑ 31854/2025, που δημοσιεύτηκε στο ΦΕΚ Β΄ 6519 της 8ης Δεκεμβρίου, καθόρισε συντελεστή 1,024. Η εγκύκλιος εφαρμογής του Υπουργείου Εργασίας της 17ης Μαρτίου 2026 δημοσίευσε τα ακριβή κλιμάκια και διευκρίνισε ότι εφαρμόζονται από τις συντάξεις Ιανουαρίου 2026. Αυτή είναι η πηγή των ποσών του 2026 στο παρόν άρθρο.
Το παλιό σενάριο ανέφερε ότι το πρώτο κλιμάκιο θα ξεκινούσε κοντά στα 1.471 ευρώ, εφόσον η αύξηση έφτανε το 2,6%. Το οριστικό αποτέλεσμα ήταν 1.468,02 ευρώ. Όποιος συγκρίνει δύο ενημερωτικά της περιόδου χρειάζεται το όριο του μήνα αναφοράς με τα λεπτά του ευρώ. Ένα στρογγυλεμένο όριο που εμφανίζεται σε τίτλο μπορεί να δώσει λάθος εντύπωση αν το μικτό ποσό βρίσκεται ακριβώς δίπλα του.
Τα κλιμάκια της ΕΑΣ σε κύριες συντάξεις το 2025 και το 2026
Ο πίνακας συνδυάζει τα ποσά που παραθέτει η υπογεγραμμένη εγκύκλιος για τις συντάξεις Ιανουαρίου 2025 με τα αντίστοιχα ποσά της εγκυκλίου του 2026. Στην πρώτη κατηγορία ισχύει το ειδικό κατώτατο όριο που φαίνεται αμέσως παρακάτω. Το ποσό αναφοράς αφορά κύρια σύνταξη. Όπου εφαρμόζεται σώρευση, η κατάταξη εξετάζεται με το αντίστοιχο σύνολο κύριων συντάξεων, όπως εμφανίζεται στα στοιχεία του φορέα.
| Συντελεστής | Ποσό 2025 | Ποσό 2026 |
|---|---|---|
| 3% | 1.433,61–1.740,80 € | 1.468,02–1.782,58 € |
| 6% | 1.740,81–2.048,00 € | 1.782,59–2.097,15 € |
| 7% | 2.048,01–2.355,20 € | 2.097,16–2.411,73 € |
| 9% | 2.355,21–2.662,40 € | 2.411,74–2.726,30 € |
| 10% | 2.662,41–2.969,60 € | 2.726,31–3.040,87 € |
| 12% | 2.969,61–3.276,80 € | 3.040,88–3.355,44 € |
| 13% | 3.276,81–3.584,00 € | 3.355,45–3.670,02 € |
| 14% | Από 3.584,01 € | Από 3.670,03 € |
Στο πρώτο κλιμάκιο, η σύνταξη μετά τη συγκεκριμένη κράτηση είχε κατώτατο όριο τα 1.433,60 ευρώ το 2025 και τα 1.468,01 ευρώ το 2026. Η αναπροσαρμογή μετακίνησε και την αρχή του συντελεστή 6%, από τα 1.740,81 στα 1.782,59 ευρώ. Οι συντελεστές 3% και 6% παρέμειναν ίδιοι. Το ύψος της κράτησης σε ευρώ μπορεί να αλλάξει ακόμη και όταν μένει ίδιος ο συντελεστής, επειδή αλλάζει η βάση στην οποία εφαρμόζεται.
Ο πρώτος πίνακας της εγκυκλίου αφορά την ΕΑΣ των κύριων συντάξεων. Σε χωριστό πίνακα της ίδιας εγκυκλίου αναφέρονται τα όρια της πρόσθετης εισφοράς που μπορεί να αφορά συνταξιούχους κάτω των 60 ετών, σύμφωνα με τις αντίστοιχες διατάξεις. Επίσης, η Ειδική Εισφορά Συνταξιούχων Επικουρικής Ασφάλισης έχει χωριστή νομοθετική βάση. Για μια επικουρική πληρωμή χρησιμοποιούμε τη δική της γραμμή κρατήσεων. Τα όρια του παραπάνω πίνακα δεν εφαρμόζονται με άθροιση κύριας και επικουρικής σύνταξης.
Τρία παραδείγματα με αριθμούς
Τα παραδείγματα αφορούν μόνο την κύρια σύνταξη και τη βασική ΕΑΣ των εγκυκλίων. Υποθέτουν ότι δεν συντρέχει ειδική εξαίρεση, πρόσθετη κράτηση ή προσωπική διαφορά. Τα ποσά μετά την ΕΑΣ εμφανίζονται πριν από άλλες κρατήσεις, ώστε να φαίνεται τι προκύπτει μόνο από την εισφορά.
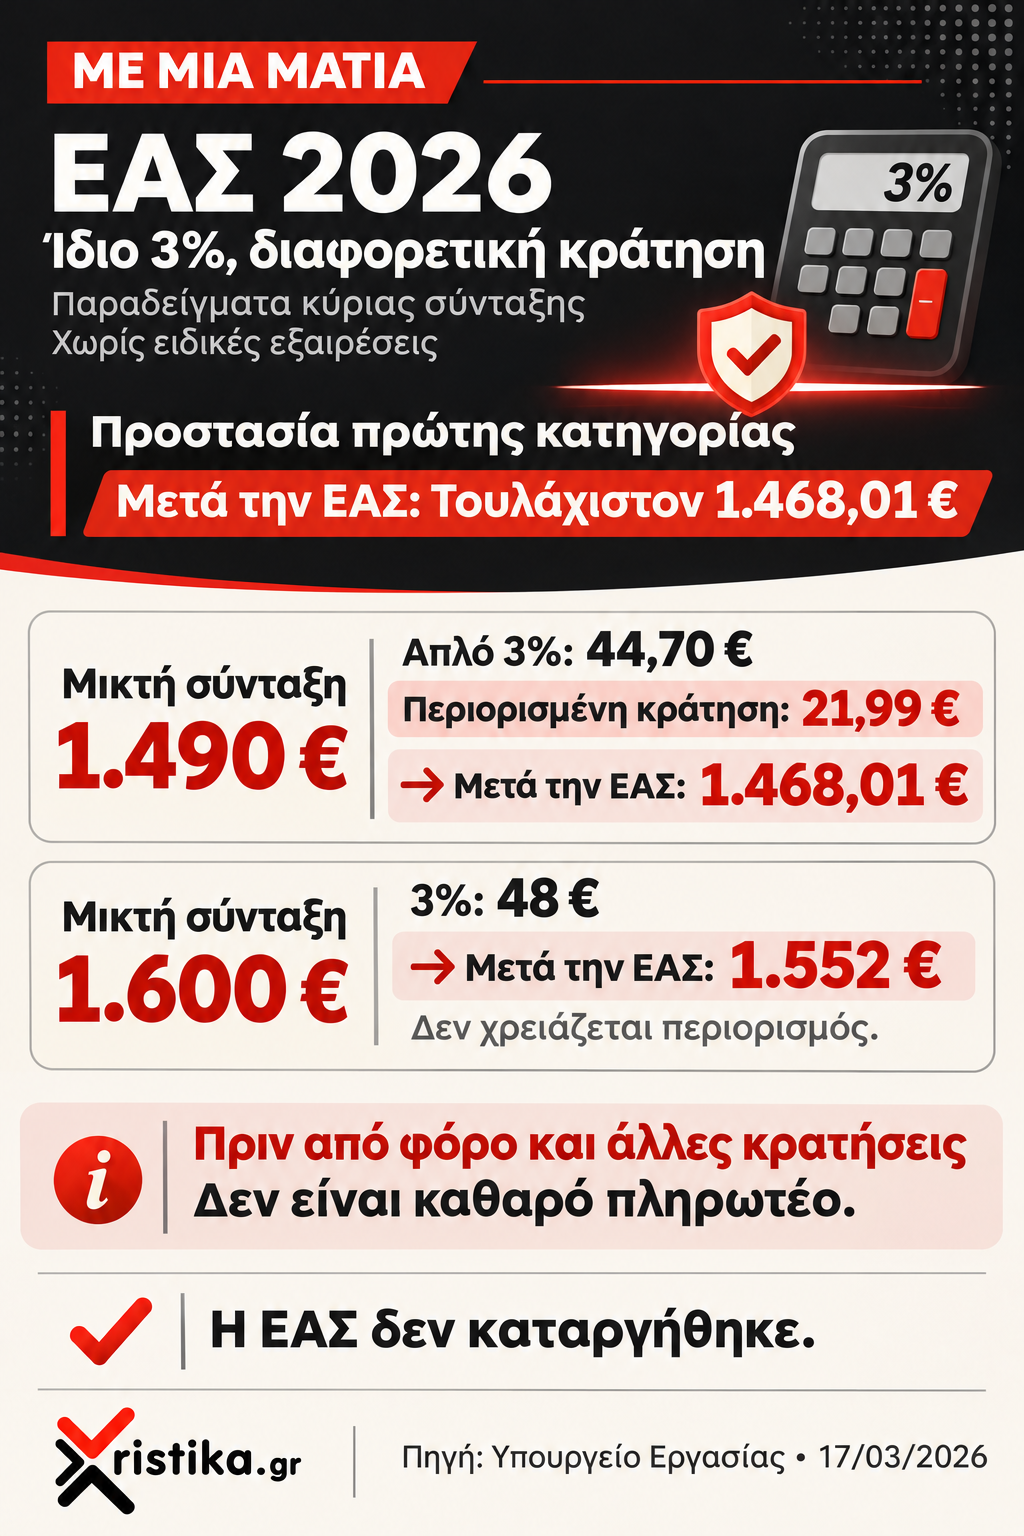
1. Μικτό ποσό 1.490 ευρώ το 2026. Το ποσό βρίσκεται στο κλιμάκιο 3%. Ο απλός πολλαπλασιασμός δίνει 44,70 ευρώ. Αν αφαιρούνταν ολόκληρα, θα απέμεναν 1.445,30 ευρώ και η σύνταξη θα έπεφτε κάτω από το όριο των 1.468,01 ευρώ. Λόγω της προστασίας της πρώτης κατηγορίας, η κράτηση στο παράδειγμα περιορίζεται σε 21,99 ευρώ. Το αποτέλεσμα αποτυπώνει το κατώτατο ακριβώς πριν υπολογιστούν τυχόν άλλες κρατήσεις.
2. Μικτό ποσό 1.600 ευρώ το 2026. Ο ίδιος συντελεστής 3% δίνει 48 ευρώ. Μετά την κράτηση μένουν 1.552 ευρώ, δηλαδή πάνω από το κατώτατο της πρώτης κατηγορίας. Εδώ δεν ενεργοποιείται ο περιορισμός της κράτησης. Ο υπολογισμός γίνεται με βάση το συνολικό ποσό της σύνταξης σύμφωνα με τον κανόνα της περιόδου. Αν κάποιος εφαρμόσει 3% μόνο στη διαφορά ανάμεσα στα 1.600 και τα 1.468,01 ευρώ, θα υπολογίσει διαφορετική κράτηση. Η προστασία στην πρώτη κατηγορία λειτουργεί ως ελάχιστο αποτέλεσμα μετά την ΕΑΣ.
3. Μικτό ποσό 1.706 ευρώ πριν από την ετήσια αύξηση. Στο κλιμάκιο του 2025 αντιστοιχούσε κράτηση 51,18 ευρώ. Αν ολόκληρο το ποσό του παραδείγματος αυξηθεί κατά 2,4%, διαμορφώνεται περίπου στα 1.746,94 ευρώ το 2026. Παραμένει στο κλιμάκιο του 3% και η ΕΑΣ γίνεται περίπου 52,41 ευρώ. Η σύγκριση μετά μόνο από αυτή την κράτηση δίνει 1.654,82 ευρώ το 2025 και 1.694,53 ευρώ το 2026. Η διαφορά είναι περίπου 39,71 ευρώ πριν από φόρο και άλλες κρατήσεις. Με τα αμετάβλητα όρια του 2025, το νέο μικτό ποσό θα βρισκόταν στο κλιμάκιο του 6%. Εκεί φαίνεται τι ακριβώς αποτρέπει η μετακίνηση των ορίων.
Η αναπροσαρμογή δεν εξαλείφει κάθε αλλαγή κατηγορίας. Για παράδειγμα, αν ένα μικτό ποσό του 2026 αλλάξει από 1.780 σε 1.790 ευρώ για κάποιον λόγο που προσμετράται κανονικά, περνά από το 3% στο 6%. Με απλή εφαρμογή των συντελεστών, η παρακράτηση αλλάζει από 53,40 σε 107,40 ευρώ. Το παράδειγμα εξηγεί γιατί πρέπει να ελέγχεται η αιτία μιας μεταβολής πέρα από το μέγεθός της. Για συγκεκριμένη προσαύξηση λόγω απασχόλησης μετά τη συνταξιοδότηση υπάρχει χωριστός κανόνας.
Μπορούμε επίσης να κρατήσουμε ίδιο το μικτό ποσό και να αλλάξουμε μόνο τον πίνακα. Ένα υποθετικό ποσό 1.745 ευρώ ανήκει στο κλιμάκιο 6% του 2025 και θα είχε κράτηση 104,70 ευρώ. Το ίδιο μικτό ποσό ανήκει στο κλιμάκιο 3% του 2026 και θα είχε κράτηση 52,35 ευρώ. Η σύγκριση απομονώνει τη μετακίνηση του ορίου. Αν το μικτό ποσό ή άλλες κρατήσεις έχουν μεταβληθεί στην πραγματική πληρωμή, η διαφορά των 52,35 ευρώ στο παράδειγμα δεν μεταφέρεται αυτούσια στον τραπεζικό λογαριασμό.
Μια δεύτερη χρήσιμη σύγκριση είναι ανάμεσα σε δύο ποσά της ίδιας κατηγορίας. Στα 1.472 ευρώ το 2026, ο περιορισμός της πρώτης κατηγορίας αφήνει κράτηση 3,99 ευρώ. Στα 1.600 ευρώ είχε προκύψει κράτηση 48 ευρώ. Οι δύο περιπτώσεις έχουν τον ίδιο συντελεστή στον πίνακα. Η πρώτη απέχει μόνο 3,99 ευρώ από το προστατευόμενο ποσό και η δεύτερη απέχει περισσότερο από την πλήρη κράτηση. Γι’ αυτό η σύγκριση ανάμεσα σε δύο ενημερωτικά χρειάζεται τόσο τη γραμμή της ΕΑΣ όσο και το ακριβές μικτό ποσό της σύνταξης.
Φόρος, προσωπική διαφορά και προσαύξηση λόγω απασχόλησης
Αν σε δύο διαδοχικά ενημερωτικά το μικτό ποσό της κύριας σύνταξης μένει ίδιο, ενώ μειώνεται η γραμμή του φόρου, η αύξηση του καθαρού ποσού μπορεί να προέρχεται μόνο από τη φορολογική αλλαγή. Η μείωση του φόρου δεν προστίθεται στη μικτή σύνταξη για να αλλάξει από μόνη της το κλιμάκιο της ΕΑΣ. Η παρακράτηση του φόρου αποτελεί διαφορετικό υπολογισμό. Το παλιό ρεπορτάζ συνέδεε την αλλαγή του αφορολόγητου με το πέρασμα σε νέο κλιμάκιο και έτσι δημιουργούσε σύγχυση ανάμεσα στη μικτή βάση και στην τραπεζική πίστωση.
Η προσωπική διαφορά αποτελεί επίσης χωριστό στοιχείο του ενημερωτικού. Μπορεί να επηρεάσει πόσο από μία αναπροσαρμογή εμφανίζεται ως πραγματική διαφορά στο καταβαλλόμενο ποσό. Για το τι ίσχυε στις αποδοχές και τις πληρωμές της προηγούμενης περιόδου, δείτε την ανάλυση για την αύξηση των συντάξεων 2024–2025 και την προσωπική διαφορά. Ο συντελεστής του 2026 και ο υπολογισμός της ΕΑΣ είναι χωριστά στοιχεία από τη μεταβολή που βλέπει κάθε συνταξιούχος στον λογαριασμό του.
Μία μεταγενέστερη αλλαγή αφορά συνταξιούχους που αξιοποιούν ασφαλιστικό χρόνο από απασχόληση μετά τη συνταξιοδότηση. Το άρθρο 72 του ν. 5239/2025 ορίζει για τις περιπτώσεις που περιγράφει ότι για τον καθορισμό του συντελεστή λαμβάνεται υπόψη η σύνταξη πριν από αυτή την προσαύξηση. Η παρέμβαση αφορά την επιλογή συντελεστή σε συγκεκριμένη διαδικασία. Το αν εφαρμόζεται στη γραμμή ενός ενημερωτικού εξαρτάται από το είδος της προσαύξησης που έχει απονεμηθεί και την πράξη του φορέα.
Τα παραδείγματα παραπάνω εξηγούν πώς παρουσιάστηκε διοικητικά ο υπολογισμός για τις συντάξεις του 2026. Χωριστή διαδικασία αφορά τη δικαστική εξέταση παλαιότερων κρατήσεων. Το Ελεγκτικό Συνέδριο δημοσίευσε πράξη παραπομπής για αγωγή σχετικά με κρατήσεις του 2019 σε πολιτικό συνταξιούχο, στην οποία τέθηκε το ζήτημα της εφαρμογής του συντελεστή σε ολόκληρο το ποσό. Η πράξη παραπομπής περιγράφει το ερώτημα της συγκεκριμένης υπόθεσης. Για τυχόν έκβαση, μεταγενέστερη εφαρμογή ή επιστροφή ποσών απαιτείται χωριστός έλεγχος της σχετικής επίσημης απόφασης.
Πού φαίνεται η διαφορά στο ενημερωτικό
Το ενημερωτικό σημείωμα του e-ΕΦΚΑ αναλύει τις μικτές αποδοχές, τις κρατήσεις και το πληρωτέο ποσό. Για να συγκρίνουμε την τελευταία σύνταξη του 2025 με την πρώτη του 2026, ξεκινάμε από τον μήνα αναφοράς που αναγράφεται στο σημείωμα. Έπειτα βρίσκουμε την κύρια σύνταξη, τη γραμμή της ΕΑΣ και όποια χωριστή μεταβολή φαίνεται στον φόρο, στην προσωπική διαφορά ή στα αναδρομικά. Αν υπάρχουν περισσότερες συντάξεις, η ενότητα «Εικόνα πολλαπλών συντάξεων» δείχνει ποιες έχουν περιληφθεί στην ανάλυση.
Σε έναν τραπεζικό λογαριασμό μπορεί να εμφανίζεται μια ημερομηνία Δεκεμβρίου για την πληρωμή του επόμενου μήνα. Για τον πίνακα της ΕΑΣ, ο Ιανουάριος 2026 είναι ο μήνας σύνταξης όπως αναγράφεται στο ενημερωτικό. Μια έκτακτη πίστωση ή ένα αναδρομικό ποσό που καταβλήθηκε την ίδια περίοδο μπορεί να κάνει μεγαλύτερη την τραπεζική διαφορά. Τα μηνιαία σημειώματα επιτρέπουν να ξεχωρίσουμε τις κανονικές αποδοχές από αυτές τις έκτακτες κινήσεις.
Ένα χρήσιμο σημείο σύγκρισης είναι να καταγράψετε σε δύο στήλες μόνο τα ποσά που σας ενδιαφέρουν: κύρια μικτή σύνταξη, ΕΑΣ, τυχόν προσαύξηση, άλλες κρατήσεις και πληρωτέο. Αν η μεταβολή της ΕΑΣ δεν εξηγείται από τον μήνα, το κλιμάκιο ή την αιτία της προσαύξησης, τα δύο ενημερωτικά δίνουν στον e-ΕΦΚΑ ακριβή βάση για έλεγχο. Το αίτημα μπορεί να προσδιορίζει τη γραμμή, τον μήνα και τη διαφορά που χρειάζεται εξήγηση, ώστε να γίνει σαφές ποιο ποσό συγκρίνεται.
Το ενημερωτικό βοηθά και όταν μια πληρωμή περιέχει αναδρομικά. Αν μια αναδρομική εγγραφή αφορά περισσότερους μήνες, ο συνταξιούχος χρειάζεται να δει τους μήνες στους οποίους αντιστοιχούν οι επιμέρους διαφορές, πριν συγκρίνει το ποσό της κατάθεσης με ένα μεμονωμένο κλιμάκιο. Για παράδειγμα, μια αναδρομική διαφορά του Δεκεμβρίου 2025 και μια μεταβολή της κύριας σύνταξης Ιανουαρίου 2026 μπορούν να πληρωθούν σε κοντινές ημερομηνίες, ενώ κάθε μία εξετάζεται με τα δικά της στοιχεία. Στο ενημερωτικό του e-ΕΦΚΑ τα αναδρομικά αναλύονται χωριστά όταν έχουν καταβληθεί.
Το σημείωμα της επικουρικής είναι χρήσιμο ως δεύτερο έγγραφο. Ο e-ΕΦΚΑ διαθέτει χωριστή υπηρεσία εκτύπωσης για την επικουρική σύνταξη, ανάλογα με τον μήνα αναφοράς. Ένα υποθετικό σύνολο τραπεζικής πίστωσης από κύρια και επικουρική πληρωμή δεν συγκρίνεται απευθείας με τα όρια της κύριας. Η χωριστή ανάγνωση των δύο ενημερωτικών δείχνει ποιο μέρος προέκυψε από την κύρια, ποιο από την επικουρική και ποιες κρατήσεις εμφανίζονται για καθεμία.
Για να κρατήσετε υπόψη ποιο ποσό αναφέρεται στην απόφαση, ξεκινήστε με το δίδυμο 1.468,01 και 1.468,02 ευρώ. Ο συντελεστής αρχίζει στο δεύτερο. Το πρώτο είναι το ποσό που προστατεύει ο κανόνας της πρώτης κατηγορίας μετά τη συγκεκριμένη κράτηση. Αν βλέπετε ψηλότερο κλιμάκιο ή επιπλέον εισφορά, χρειάζεται ο αντίστοιχος πίνακας. Έτσι ένα ερώτημα προς τον φορέα μπορεί να είναι συγκεκριμένο, για παράδειγμα «ποιο ποσό και ποιος μήνας χρησιμοποιήθηκαν για την κράτηση που εμφανίζεται σε αυτό το σημείωμα;».
Συχνές ερωτήσεις
1. Καταργήθηκε η ΕΑΣ στις συντάξεις του 2026;
Η εγκύκλιος του 2026 δημοσίευσε αναπροσαρμοσμένα όρια και διατήρησε τους συντελεστές 3% έως 14%. Για την πρώτη κατηγορία το κλιμάκιο αρχίζει στα 1.468,02 ευρώ και το προστατευόμενο ποσό μετά την ΕΑΣ είναι 1.468,01 ευρώ.
2. Αν αυξήθηκε το καθαρό που μπήκε στην τράπεζα, αλλάζω κλιμάκιο;
Η κατάταξη βασίζεται στο ποσό της σύνταξης που λαμβάνεται υπόψη για την ΕΑΣ. Μια μείωση φόρου μπορεί να αυξήσει το πληρωτέο χωρίς να αλλάξει το μικτό ποσό. Για να διαπιστώσετε τι συνέβη, συγκρίνετε τις αντίστοιχες γραμμές των δύο ενημερωτικών.
3. Γιατί η κράτηση λίγο πάνω από το όριο μπορεί να είναι μικρότερη από 3% του ποσού;
Ισχύει προστατευόμενο κατώτατο υπόλοιπο στην πρώτη κατηγορία. Αν η πλήρης κράτηση του 3% το υποσκέλιζε, περιορίζεται ώστε μετά τη συγκεκριμένη κράτηση να μείνουν τουλάχιστον 1.468,01 ευρώ στο παράδειγμα του 2026.
4. Μετράει η επικουρική μαζί με την κύρια στο ίδιο κλιμάκιο;
Ο πίνακας του άρθρου αφορά κύριες συντάξεις. Για την επικουρική υπάρχει χωριστή ασφαλιστική εισφορά και χωριστό ενημερωτικό ή γραμμή στο σημείωμα. Για πολλαπλές κύριες συντάξεις, ελέγχεται το σύνολο που εμφανίζεται στη σχετική ανάλυση.
5. Πότε εφαρμόστηκαν τα νέα όρια;
Από τις συντάξεις που αφορούν τον Ιανουάριο του 2026. Ο συντελεστής 1,024 καθορίστηκε τον Δεκέμβριο 2025 και το Υπουργείο δημοσίευσε τους αναλυτικούς πίνακες στην εγκύκλιο εφαρμογής της 17ης Μαρτίου 2026.