


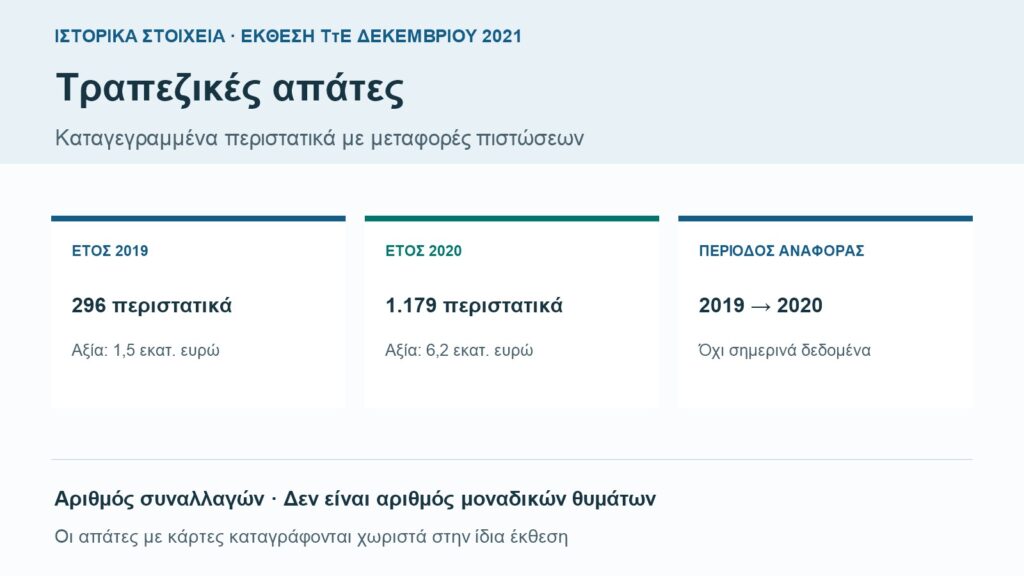
Τραπεζικές απάτες: Η έκθεση της Τράπεζας της Ελλάδος του Δεκεμβρίου 2021 κατέγραψε σημαντική αύξηση των περιστατικών στις μεταφορές πιστώσεων το 2020. Ανέφερε 1.179 περιστατικά συνολικής αξίας 6,2 εκατ. ευρώ, έναντι 296 περιστατικών και 1,5 εκατ. ευρώ το 2019. Στις κάρτες, η ίδια έκδοση εξέταζε διαφορετική περίοδο, το πρώτο εξάμηνο του 2021, με μεγαλύτερη συγκέντρωση περιστατικών στις εξ αποστάσεως συναλλαγές.
Πρόκειται για ιστορικά στοιχεία πληρωμών και όχι για σημερινή ειδοποίηση ότι παραβιάστηκαν όλοι οι τραπεζικοί λογαριασμοί. Η αρχική δημοσίευση έγινε στις 5 Δεκεμβρίου 2021. Η μεταγενέστερη πληροφορία από την έκθεση του Νοεμβρίου 2022 αναφέρεται χωριστά παρακάτω και δεν παρουσιάζεται ως γνωστή κατά την αρχική δημοσίευση.
Μεταφορές πιστώσεων: Η εικόνα του 2020
Στην Έκθεση Χρηματοπιστωτικής Σταθερότητας του Δεκεμβρίου 2021, η ΤτΕ αποτύπωσε αύξηση κατά 298% στον αριθμό των περιστατικών απάτης με μεταφορές πιστώσεων και κατά 313% στην αναλογούσα αξία. Οι μεταβολές αφορούσαν το 2020 σε σύγκριση με το 2019. Δεν περιέγραφαν αύξηση ενός συγκεκριμένου μήνα του 2021.
Η ενότητα παραπέμπει στις κατευθυντήριες EBA/GL/2018/05 της Ευρωπαϊκής Αρχής Τραπεζών για συλλογή στατιστικών απάτης. Πρόκειται για συγκεκριμένη διαδικασία καταγραφής πληρωμών, όχι γενική απογραφή κάθε μορφής εγκληματικότητας που σχετίζεται με χρήματα.
Οι αριθμοί δείχνουν ότι πλήθος και χρηματική αξία κινήθηκαν διαφορετικά. Οι 1.179 αναφορές είναι περιστατικά συναλλαγών και δεν ισούνται αυτομάτως με 1.179 διαφορετικούς ανθρώπους. Αντίστοιχα, τα 6,2 εκατ. ευρώ είναι η συνολική αναφερόμενη αξία αυτών των συναλλαγών, όχι ποσό που έχασε κάθε θύμα ούτε μέση ζημία κάθε πελάτη τράπεζας.
Η έκθεση παρουσίαζε παράλληλα αύξηση της χρήσης μεταφορών πιστώσεων συνολικά. Για το 2020 αναφέρονταν 477 εκατ. πελατειακές συναλλαγές, αξίας 718 δισ. ευρώ. Αυτό το μέγεθος αφορά το συνολικό κανάλι πληρωμών και δεν πρέπει να συγχέεται με τα ποσά της υποενότητας απάτης. Δεν ήταν 477 εκατ. περιστατικά εξαπάτησης.
Το ιστορικό εύρημα ήταν η αύξηση μιας συγκεκριμένης καταγεγραμμένης κατηγορίας, μέσα σε μια περίοδο διεύρυνσης των ηλεκτρονικών συναλλαγών. Δεν αρκεί από μόνο του για να αποδοθεί κάθε υπόθεση σε ένα ενιαίο τεχνικό κενό ή σε παραβίαση κεντρικών τραπεζικών συστημάτων. Η ίδια η έκθεση περιέγραφε περισσότερους από έναν τρόπους με τους οποίους μπορούσε να πραγματοποιηθεί η απάτη.
Δύο διαφορετικοί τρόποι εξαπάτησης
Ο πρώτος μηχανισμός ήταν η έκδοση εντολής από τον απατεώνα αφού αποκτούσε με δόλιο τρόπο ευαίσθητα δεδομένα πληρωμής. Ο δεύτερος ήταν η χειραγώγηση του ίδιου του πληρωτή, ώστε να εγκρίνει καλόπιστα μεταφορά σε λογαριασμό που πίστευε ότι ανήκε σε νόμιμο δικαιούχο. Η ΤτΕ τους αναφέρει χωριστά στην ενότητα των μεταφορών πιστώσεων.
Αυτή η διάκριση εξηγεί γιατί η ασφάλεια δεν περιορίζεται στην ερώτηση «μου έκλεψαν το password;». Στη δεύτερη περίπτωση μπορεί να υπάρχει πραγματική έγκριση από τον χρήστη, αλλά να έχει προηγηθεί παραπλάνηση για τον προορισμό ή τον σκοπό της πληρωμής. Η συναλλαγή δεν γίνεται αληθινή εμπορική υποχρέωση επειδή ο χρήστης πείστηκε να την εγκρίνει.
Από την άλλη, δεν χαρακτηρίζουμε κάθε μεταφορά που τελικά μετάνιωσε ο αποστολέας ως αποδεδειγμένη απάτη. Για μια συγκεκριμένη υπόθεση χρειάζονται τα στοιχεία του συμβάντος και η κατάλληλη εξέταση. Η ταξινόμηση μιας στατιστικής έκθεσης βοηθά να καταλάβουμε το φαινόμενο· δεν αποτελεί εξατομικευμένο πόρισμα για οποιαδήποτε συναλλαγή αναγνώστη.
Κάρτες: Χωριστά στοιχεία πρώτου εξαμήνου 2021
Για τις κάρτες, ο πίνακας της ίδιας έκθεσης αναφέρει 209.381 συναλλαγές απάτης σε σύνολο 756.938.020 συναλλαγών το πρώτο εξάμηνο του 2021. Η αξία της απάτης αναφέρεται σε 6.103.487 ευρώ, έναντι συνολικής αξίας συναλλαγών 37.614.253.430 ευρώ. Πρόκειται για άλλη περίοδο και άλλο μέσο πληρωμής από τις ετήσιες μεταφορές του 2020.
Ο αριθμός περιστατικών με κάρτα ήταν μεγαλύτερος από τις μεταφορές πιστώσεων του προηγούμενου έτους, αλλά αυτό δεν επιτρέπει μια απλή κατάταξη «ποιο είναι ασφαλέστερο». Τα δύο κανάλια είχαν διαφορετικό πλήθος συναλλαγών, διαφορετικές αξίες και διαφορετικό χρονικό διάστημα παρατήρησης. Ένα σύνολο έξι μηνών δεν μετατρέπεται αυθαίρετα σε ετήσιο απολογισμό διπλασιάζοντάς το.
Ο πίνακας καταγράφει συναλλαγές και όχι αριθμό κλεμμένων πλαστικών καρτών. Είναι δυνατόν ένα περιστατικό να αφορά στοιχεία κάρτας που χρησιμοποιήθηκαν από απόσταση, χωρίς να έχει αφαιρεθεί το φυσικό αντικείμενο από τον κάτοχο. Γι’ αυτό έχει σημασία η κατανομή ανά δίαυλο, την οποία η ΤτΕ παραθέτει χωριστά από το συνολικό πλήθος.
Πού συγκεντρώνονταν τα περιστατικά με κάρτες
Για το πρώτο εξάμηνο του 2021 η έκθεση διακρίνει συναλλαγές ΑΤΜ, πληρωμές σε τερματικά POS και εξ αποστάσεως συναλλαγές χωρίς φυσική παρουσία κάρτας, γνωστές ως CNP. Στην τελευταία κατηγορία ανέφερε περίπου 197 χιλ. περιστατικά, έναντι 11,6 χιλ. στα POS και 995 στα ΑΤΜ. Η μεγαλύτερη συγκέντρωση καταγραφόταν, επομένως, στην εξ αποστάσεως χρήση.
Σε χρηματική αξία, οι αντίστοιχες αναφορές ήταν 5,4 εκατ. ευρώ για CNP, 323 χιλ. ευρώ για POS και 324 χιλ. ευρώ για ΑΤΜ. Οι τρεις εμφανιζόμενες αξίες αθροίζονται σε 6,047 εκατ. ευρώ, ενώ ο συνολικός πίνακας δίνει 6.103.487 ευρώ. Η συγκεκριμένη ενότητα δεν εξηγεί πλήρως αυτή τη διαφορά. Δεν προκύπτει επομένως από τα επιμέρους ποσά ένα νέο ακριβές σύνολο που θα μπορούσε να αντικαταστήσει τον πίνακα, ούτε ασφαλές συμπέρασμα για την αιτία της απόκλισης.
Το γεγονός ότι τα ΑΤΜ είχαν πολύ λιγότερες καταγραφές από τα POS, αλλά παρόμοια συνολική αναφερόμενη αξία, είναι χρήσιμο συγκεκριμένο εύρημα. Δείχνει ότι ένας μόνο δείκτης δεν περιγράφει ολόκληρη την επιβάρυνση ενός διαύλου. Δεν αποδεικνύει, όμως, τι ακριβώς συνέβη σε κάθε ΑΤΜ ούτε επιτρέπει την απόδοση όλων των περιστατικών στην ίδια τεχνική.
Η CNP είναι κατηγορία τρόπου χρήσης και δεν σημαίνει ότι κάθε συναλλαγή από απόσταση ήταν απατηλή. Περιλαμβάνει τις συναλλαγές που δεν απαιτούν φυσική παρουσία της κάρτας, ενώ το συγκεκριμένο υποσύνολο της έκθεσης αφορά όσες καταγράφηκαν ως απάτη. Η παράλειψη αυτής της διάκρισης θα μετέτρεπε μια σημαντική προειδοποίηση σε λανθασμένο χαρακτηρισμό ολόκληρου του ηλεκτρονικού εμπορίου.
Η κατανομή ζημίας δεν είναι ατομικός κανόνας αποζημίωσης
Στην ιστορική κατανομή της ζημίας από απάτες με κάρτες, η έκθεση του Δεκεμβρίου 2021 ανέφερε 47% για παρόχους που αποδέχονταν συναλλαγές καρτών, 24% για παρόχους που εξέδιδαν κάρτες και 29% για κατόχους ή χρήστες. Αυτή είναι περιγραφή του συνολικού επιμερισμού για το πρώτο εξάμηνο του 2021.
Δεν σημαίνει ότι σε κάθε νέα υπόθεση ο πελάτης επιβαρύνεται αυτόματα με 29% ή ότι μια τράπεζα πρέπει να του επιστρέψει ακριβώς 71%. Τα ποσοστά δεν αποτελούν συμβατικό όρο για τον αναγνώστη. Περιγράφουν τι προέκυψε στο σύνολο των τότε στοιχείων. Η εφαρμογή δικαιωμάτων και υποχρεώσεων σε συγκεκριμένη υπόθεση απαιτεί έλεγχο των πραγματικών περιστατικών και του σχετικού κανόνα.
Επίσης, πάροχος αποδοχής και εκδότης κάρτας είναι διαφορετικοί ρόλοι στο σχήμα πληρωμών. Δεν είναι σωστό να εμφανίζονται και οι δύο ως μία αδιαφοροποίητη κατηγορία «ο πελάτης» ή να αφαιρείται ο ένας ρόλος από την εικόνα. Η ονομασία της στήλης εξηγεί σε ποιο μέρος του συστήματος αναφέρεται η καταγραφή.
Η μεταγενέστερη εικόνα για το 2021
Η έκθεση της ΤτΕ του Νοεμβρίου 2022 κατέγραψε 8.365 περιστατικά απάτης με μεταφορές πιστώσεων για ολόκληρο το 2021, αξίας 26,3 εκατ. ευρώ. Η δημοσίευση αυτή έγινε μετά το αρχικό άρθρο του Δεκεμβρίου 2021 και προστίθεται ως μεταγενέστερη ιστορική πληροφορία.
Στην ίδια έκδοση, η ΤτΕ επανέφερε ως βάση σύγκρισης τα 1.179 περιστατικά και τα 6,2 εκατ. ευρώ του 2020. Το επόμενο ετήσιο σύνολο έδειχνε συνέχιση της έντονης επιβάρυνσης. Δεν ήταν, ωστόσο, μέτρηση του πρώτου εξαμήνου 2021 ούτε απολογισμός του 2022, παρά το ότι δημοσιεύτηκε μέσα στο 2022.
Η ύπαρξη νεότερου ετήσιου αριθμού δεν κάνει τον παλιό «σημερινό». Όταν αναζητούμε μια περίοδο, χρειάζεται να κρατούμε μαζί το έτος των συναλλαγών και την έκδοση που τις δημοσίευσε. Διαφορετικά, ένας αριθμός του 2020 μπορεί να ανακυκλώνεται για χρόνια ως δήθεν πρόσφατη εκρηκτική εξέλιξη, χωρίς νέα στατιστική βάση.
Τι τεκμηριώνει και τι δεν τεκμηριώνει η ιστορική έκθεση
Τα συγκεκριμένα δεδομένα τεκμηριώνουν την αύξηση της καταγεγραμμένης απάτης με μεταφορές το 2020 και τη συγκέντρωση της απάτης καρτών στις εξ αποστάσεως συναλλαγές κατά το πρώτο εξάμηνο του 2021. Δεν τεκμηριώνουν ότι κάθε τράπεζα είχε το ίδιο ποσοστό ή ότι όλοι οι πελάτες υπέστησαν υποκλοπή στοιχείων.
Δεν αποδεικνύουν επίσης ότι ολόκληρη η μεταβολή οφειλόταν αποκλειστικά στην πανδημία ή σε έναν συγκεκριμένο εγκληματικό τρόπο δράσης. Η παράλληλη αύξηση ηλεκτρονικών συναλλαγών είναι μέρος του πλαισίου. Δεν αντικαθιστά έρευνα αιτίων που θα χρειαζόταν επιπλέον στοιχεία. Η ΤτΕ περιέγραφε τόσο δόλια χρήση δεδομένων όσο και παραπλάνηση του πληρωτή, όχι ένα μοναδικό σενάριο για όλες τις καταγραφές.
Η επίσημη ενότητα στατιστικών πληρωμών της ΤτΕ συγκεντρώνει τα σχετικά σύνολα και τις δημοσιεύσεις. Για σημερινή σύγκριση αναζητούμε τις νεότερες περιόδους με τη δική τους περιγραφή και κάλυψη. Δεν εξάγουμε σημερινή πιθανότητα απώλειας από έναν παλιό συνολικό αριθμό χωρίς πλήρη συγκρίσιμα δεδομένα.
Το αρχείο θεμάτων για απάτες βοηθά να εντοπίζονται διαφορετικά ιστορικά περιστατικά. Μια στατιστική έκθεση απαντά πόσα καταγράφηκαν στο συγκεκριμένο πλαίσιο, ενώ ένα πρακτικό τραπεζικό αίτημα αφορά τι συνέβη σε συγκεκριμένο λογαριασμό. Τα δύο μπορούν να είναι χρήσιμα χωρίς να παρουσιάζεται το ένα σαν απόδειξη του άλλου.
Συχνές ερωτήσεις
1. Τα 1.179 περιστατικά αφορούσαν το 2021;
Αφορούσαν μεταφορές πιστώσεων του 2020 και παρουσιάστηκαν στην έκθεση Δεκεμβρίου 2021. Ο χρόνος δημοσίευσης δεν αλλάζει την περίοδο των συναλλαγών. Η μεταγενέστερη έκθεση Νοεμβρίου 2022 έδωσε χωριστά στοιχεία για ολόκληρο το 2021.
2. Τα 197 χιλ. περιστατικά CNP ήταν όλα τα θύματα ηλεκτρονικής απάτης;
Όχι. Ήταν στρογγυλοποιημένος αριθμός συναλλαγών απάτης χωρίς φυσική παρουσία κάρτας για το πρώτο εξάμηνο του 2021. Δεν είναι αριθμός μοναδικών θυμάτων και δεν περιλαμβάνει κάθε διαφορετική κατηγορία ηλεκτρονικής εξαπάτησης.
3. Το 29% καθορίζει πόση ζημία πληρώνει κάθε κάτοχος κάρτας;
Όχι. Ήταν ιστορικό συνολικό μερίδιο της ζημίας που αναφερόταν για κατόχους ή χρήστες, όχι ενιαίος ατομικός κανόνας. Η εξέταση μιας συγκεκριμένης υπόθεσης δεν μπορεί να αντικατασταθεί από αυτό το συγκεντρωτικό ποσοστό.
4. Η έκθεση απέδειξε ότι είχαν παραβιαστεί όλα τα συστήματα τραπεζών;
Όχι. Περιέγραφε καταγεγραμμένες απάτες σε διαφορετικά μέσα πληρωμής και τουλάχιστον δύο μηχανισμούς για μεταφορές πιστώσεων. Η υποκλοπή δεδομένων ή η χειραγώγηση ενός πληρωτή δεν αποδεικνύει από μόνη της γενική παραβίαση όλων των τραπεζικών υποδομών.