


Μεταβίβαση ακινήτου 2020: Η εξ αποστάσεως αποστολή φορολογικού φακέλου δεν καταργούσε τη ΔΟΥ, τα δικαιολογητικά ή τον έλεγχο της δήλωσης. Η ΑΑΔΕ είχε θεσπίσει διαδικασία ταχυδρομικής και ηλεκτρονικής αποστολής για συγκεκριμένες υποθέσεις φορολογίας κεφαλαίου. Η αλλαγή αφορούσε τον τρόπο επικοινωνίας και διεκπεραίωσης, όχι μια αυτόματη μεταβίβαση ιδιοκτησίας με ένα μήνυμα ηλεκτρονικού ταχυδρομείου.
Η αρχική είδηση δημοσιεύτηκε στις 15 Ιουλίου 2020. Η ανάλυση που ακολουθεί ανασυνθέτει το τότε πλαίσιο από την απόφαση και τη διευκρινιστική εγκύκλιο, διατηρώντας αυτή την ιστορική ημερομηνία. Δεν είναι σημερινός κατάλογος δικαιολογητικών ή οδηγία να σταλεί τώρα δήλωση σε παλιό email υπηρεσίας. Οι εφαρμογές και οι αρμοδιότητες έχουν εξελιχθεί, οπότε κάθε τρέχουσα συναλλαγή απαιτεί ξεχωριστή επιβεβαίωση της κατάλληλης διαδικασίας.
Τι θεσπίστηκε τον Ιούνιο του 2020
Η Α.1137 της 11ης Ιουνίου 2020, δημοσιευμένη στο ΦΕΚ Β΄ 2423 της 18ης Ιουνίου, καθόρισε υποβολή δηλώσεων φορολογίας κεφαλαίου, κοινοποίηση φορολογικών πράξεων και χορήγηση πιστοποιητικών. Προέβλεπε αποστολή φυσικού φακέλου με συστημένη επιστολή ή ταχυμεταφορά, καθώς και σαρωμένων εγγράφων μέσω ηλεκτρονικού ταχυδρομείου. Παρέμενε δυνατότητα κατάθεσης κλειστού φακέλου στο πρωτόκολλο.
Δεν επρόκειτο για απλή πρόταση υπό εξέταση. Υπήρχε δημοσιευμένη κανονιστική απόφαση, με συγκεκριμένο πεδίο και στάδια. Αντίθετα, ο γενικός τίτλος «τέλος η Εφορία» δεν εξηγούσε ότι ο φάκελος εξακολουθούσε να φτάνει στην αρμόδια φορολογική υπηρεσία και να διεκπεραιώνεται από αυτήν. Η φυσική μετακίνηση του πολίτη μπορούσε να περιοριστεί, αλλά η αρμοδιότητα της υπηρεσίας δεν εξαφανιζόταν.
Σημαντική ήταν επίσης η διάκριση από υποθέσεις που ήδη είχαν αντίστοιχη ηλεκτρονική εφαρμογή. Η εγκύκλιος Ε.2107 του Ιουλίου 2020 για την εφαρμογή της Α.1137 διευκρίνιζε ότι η διαδικασία αφορούσε δηλώσεις και αιτήσεις χωρίς προβλεπόμενη υποβολή ή έκδοση μέσω της αντίστοιχης εφαρμογής. Δεν μπορούσε ο πολίτης να αντικαταστήσει κατά βούληση μια υποχρεωτική ψηφιακή υποβολή με κοινό email.
Ηλεκτρονικός φάκελος δεν σήμαινε έτοιμος φάκελος
Ο φορολογούμενος έπρεπε ακόμη να υποβάλει υπογεγραμμένη δήλωση, ορθά στοιχεία και τα απαιτούμενα νομιμοποιητικά. Ο τρόπος αποστολής δεν άλλαζε από μόνος του ποιος ήταν υπόχρεος, ποιο ακίνητο δηλωνόταν ή ποια φορολογική μεταχείριση ζητούνταν. Ένα ευανάγνωστο ψηφιακό αντίγραφο λανθασμένου εγγράφου παρέμενε λανθασμένο έγγραφο. Αντίστοιχα, η αποστολή πολλών αρχείων δεν αποδείκνυε ότι καλύπτονταν οι συγκεκριμένες απαιτήσεις της υπόθεσης.
Η διευκρινιστική εγκύκλιος περιλάμβανε καταλόγους ανά διαφορετικές φορολογίες και ειδικές περιπτώσεις. Αυτοί δεν αποτελούσαν ένα ενιαίο πακέτο που χρειαζόταν κάθε αγοραστής ακινήτου. Έγγραφο σχετικό με κληρονομιά, ειδική απαλλαγή ή συγκεκριμένο χαρακτηριστικό ακινήτου δεν απαιτούνταν αυτομάτως σε οποιαδήποτε άλλη πράξη. Η γενίκευση ότι όλοι χρειάζονταν είκοσι ένα δικαιολογητικά δεν μπορεί να υποκαταστήσει αυτόν τον διαχωρισμό.
Το κρίσιμο όριο ήταν ότι ζητούνταν τα προβλεπόμενα και αναγκαία έγγραφα της περίπτωσης, όχι πρόσθετα χωρίς νόμιμη βάση. Η εγκύκλιος διέκρινε επίσης δικαιολογητικά που αναζητούνταν αυτεπαγγέλτως: Όταν έλειπαν, μπορούσαν να ζητηθούν στοιχεία για την υπηρεσία έκδοσής τους ώστε να καταστεί εφικτή η αναζήτηση. Η απόσταση από τη ΔΟΥ δεν καταργούσε ούτε αυτή τη διοικητική συνεργασία ούτε την ανάγκη σωστής περιγραφής της υπόθεσης.
Αποδεικτικό αποστολής, πληρότητα και οριστικό αποτέλεσμα
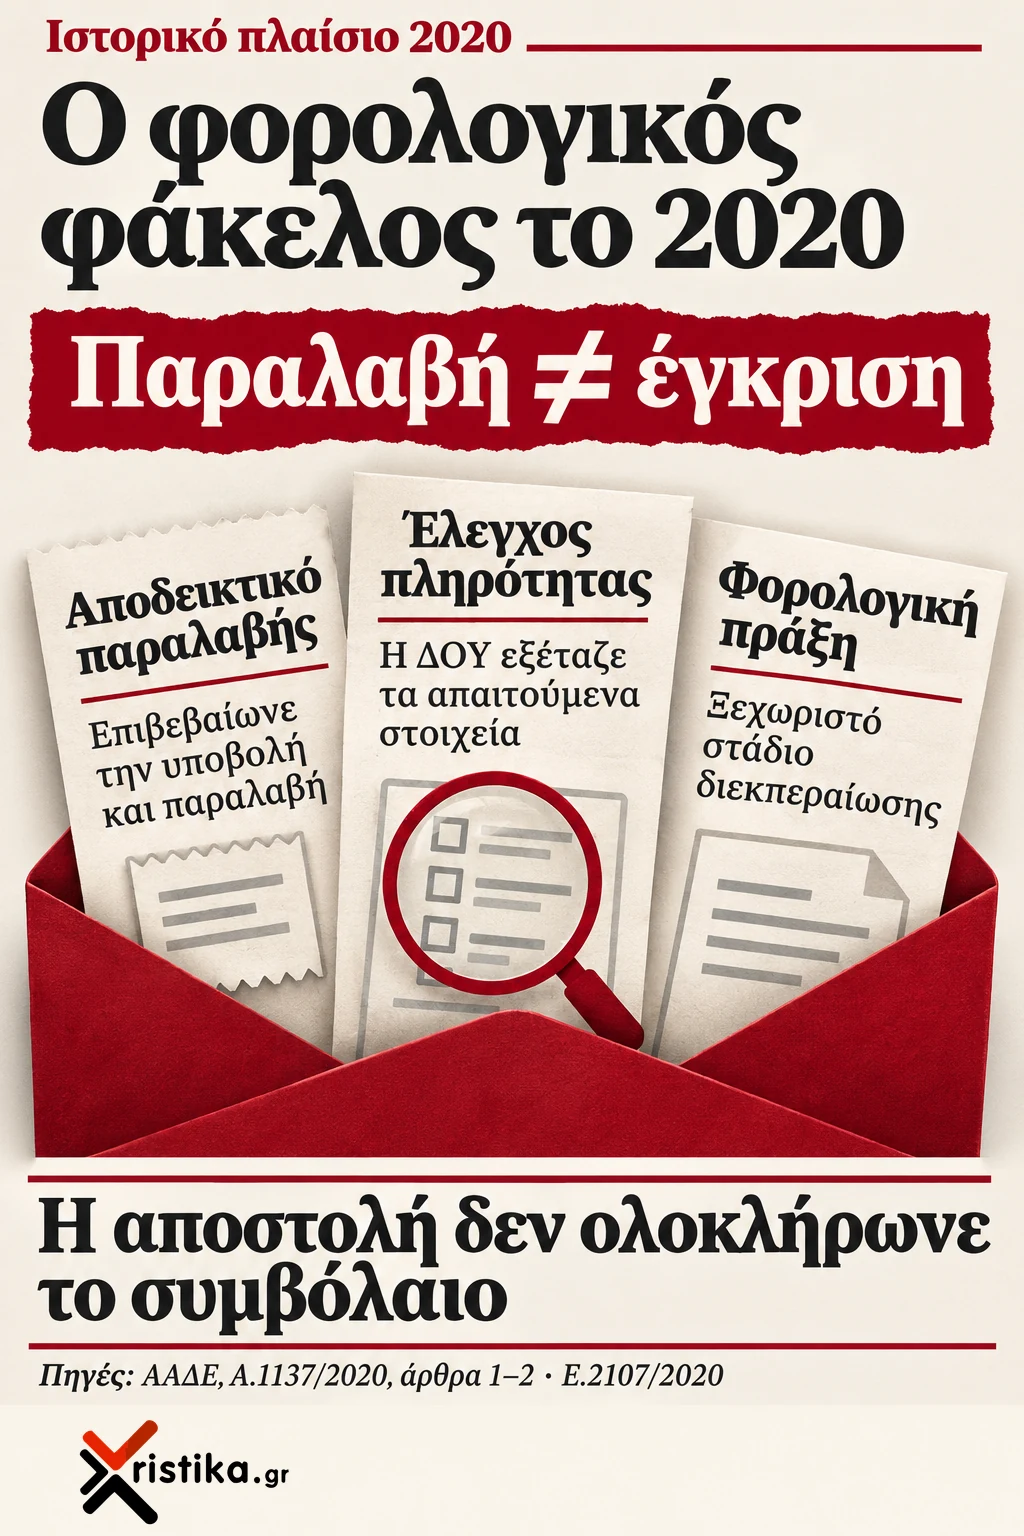
Το αποδεικτικό ταχυδρομείου ή ταχυμεταφοράς και το αυτοματοποιημένο απαντητικό μήνυμα είχαν ειδική σημασία ως αποδεικτικά υποβολής και παραλαβής. Η ημερομηνία προέκυπτε από τη σχετική σφραγίδα ή την ηλεκτρονική αποστολή, σύμφωνα με το τότε πλαίσιο. Η καταγραφή της παραλαβής όμως δεν δήλωνε ότι είχε ήδη εξεταστεί κάθε δικαιολογητικό, υπολογιστεί σωστά ο φόρος ή ολοκληρωθεί η συναλλαγή.
Σκεφτείτε μια υποθετική δήλωση που αποστέλλεται με όλα τα συνημμένα, αλλά ένα αρχείο περιέχει σελίδες άλλου ακινήτου. Το απαντητικό παραλαβής δεν μετατρέπει αυτές τις σελίδες σε σωστά δικαιολογητικά. Χρειάζεται εξέταση του φακέλου και, αν η έλλειψη εμποδίζει τον προσδιορισμό του φόρου, συμπλήρωση. Πρόκειται για διαφορετικά στάδια: Απόδειξη επικοινωνίας, διαπίστωση πληρότητας και φορολογική πράξη δεν είναι το ίδιο έγγραφο.
Το ίδιο ισχύει αν αποσταλεί δήλωση σε αναρμόδια ΔΟΥ. Η απόφαση προέβλεπε υπηρεσιακή διαβίβαση και ενημέρωση του δηλούντος. Δεν πρότεινε ως κανονική πρακτική την τυχαία αποστολή σε οποιαδήποτε διεύθυνση email. Η αναγνώριση μηχανισμού διαβίβασης δεν αποτελούσε λόγο να αγνοηθεί η αρμοδιότητα ούτε απόδειξη ότι δεν θα χρειαζόταν επιπλέον χρόνος για τη σωστή δρομολόγηση.
Τι συνέβαινε όταν έλειπαν ουσιώδη στοιχεία
Η αρχική απόφαση προέβλεπε πρόσκληση συμπλήρωσης για ελλείψεις που εμπόδιζαν τον προσδιορισμό της φορολογικής υποχρέωσης ή την έκδοση πιστοποιητικού. Η Ε.2107 διευκρίνιζε την ανταπόκριση εντός πέντε εργάσιμων ημερών από την κοινοποίηση της πρόσκλησης. Το σημείο αυτό αφορά τη συγκεκριμένη ιστορική διαδικασία και δεν πρέπει να χρησιμοποιείται ως γενική σημερινή προθεσμία για κάθε μήνυμα της ΑΑΔΕ.
Ανάλογα με την περίπτωση, η μη ανταπόκριση μπορούσε να σημαίνει ότι η δήλωση θεωρούνταν μη υποβληθείσα ή ότι εκδιδόταν πράξη χωρίς να ληφθούν υπόψη τα στοιχεία που δεν προσκομίστηκαν. Η ύπαρξη αρχικού αποδεικτικού αποστολής δεν εξασφάλιζε λοιπόν το ζητούμενο φορολογικό αποτέλεσμα. Οποιοσδήποτε μελετά σήμερα παλιό φάκελο πρέπει να αναζητήσει και τις επόμενες κοινοποιήσεις, όχι μόνο την πρώτη απόδειξη παραλαβής.
Εδώ βρίσκεται ουσιαστική διαφορά από την ιδέα ότι «ανέβασα ένα αρχείο, άρα τελείωσα». Ένας φάκελος είχε συνέχεια: Ενδεχόμενη πρόσκληση, συμπληρωματικά στοιχεία, πράξη ή απόρριψη και μεταγενέστερη επαλήθευση. Για να κατανοηθεί η ιστορία μιας συγκεκριμένης δήλωσης, τα έγγραφα χρειάζονται χρονική σειρά. Η αρχική αποστολή και η τελική πράξη μπορεί να έχουν διαφορετικές ημερομηνίες χωρίς αυτό να συνιστά αντίφαση.
Η ισχύς των αντιγράφων είχε συγκεκριμένη νομική βάση
Η απόφαση αναγνώριζε ισχύ πρωτοτύπου στα αντίγραφα δηλώσεων και στα πιστοποιητικά που χορηγούνταν με την προβλεπόμενη διαδικασία. Περιλάμβανε και ειδική πρόβλεψη για αντίστοιχα έγγραφα που είχαν δοθεί από τις 16 Μαρτίου 2020 έως την έναρξη ισχύος της. Αυτό δεν σήμαινε ότι κάθε τυχαίο σάρωμα οποιουδήποτε εγγράφου αποκτούσε αυτομάτως ίδια νομική ισχύ, ανεξαρτήτως προέλευσης, υπογραφής και διαδικασίας χορήγησης.
Έτσι, σε παλιό αρχείο μπορεί να υπάρχει ψηφιακό αντίγραφο επίσημης πράξης αντί για χαρτί με πρωτότυπη ιδιόχειρη υπογραφή. Για να αξιολογηθεί σωστά, ενδιαφέρουν ο εκδότης, ο τρόπος χορήγησης και η συγκεκριμένη πρόβλεψη, όχι μόνο η μορφή του αρχείου. Η έμφαση στη διαδικασία αποτρέπει και το αντίθετο λάθος: Να θεωρηθεί ότι ένα έγκυρα χορηγημένο αντίγραφο δεν είχε αξία επειδή παραλήφθηκε ηλεκτρονικά. Δεν πρέπει να συγχέεται η φορολογική πράξη με το απλό μήνυμα που ειδοποιεί για την ύπαρξή της.
Οι σύντομοι χρόνοι δεν ήταν υπόσχεση ολοκλήρωσης συμβολαίου
Η Α.1137 όριζε γενική διοικητική προθεσμία έως τρεις εργάσιμες ημέρες για τις αντίστοιχες πράξεις και πιστοποιητικά. Για δηλώσεις φόρου μεταβίβασης υπήρχε ειδικότερη αναφορά στις επόμενες δύο εργάσιμες ημέρες από τη χρέωση στον αρμόδιο υπάλληλο. Η διαφορετική αφετηρία μετράει. Δεν ήταν ορθό να αποδοθούν όλες οι περιπτώσεις ως «τρία ημερόνυχτα από το πρώτο email» χωρίς έλεγχο πληρότητας και ειδικού κανόνα.
Επιπλέον, φορολογική διεκπεραίωση και ολοκλήρωση μεταβίβασης δεν ταυτίζονταν. Η απόφαση ρύθμιζε δηλώσεις και φορολογικά έγγραφα, όχι εγγύηση ότι μέσα στο ίδιο διάστημα θα είχαν ολοκληρωθεί συμβολαιογραφική πράξη και κάθε επόμενη ενέργεια. Στη διάκριση αυτή βοηθά ένα απλό ερώτημα: Το παραλαμβανόμενο έγγραφο προσδιορίζει φόρο ή αποδεικνύει κάτι διαφορετικό; Δεν χρειάζεται να αποδοθούν σε μια φορολογική πράξη αποτελέσματα που δεν έχει.
Ακόμη και οι τρόποι αποστολής είχαν εξαιρέσεις. Η αρχική απόφαση προέβλεπε φυσικό φάκελο για τη δήλωση φόρου μεταβίβασης που αφορούσε πλειστηριασμό. Αυτό αρκεί για να δείξει γιατί η διατύπωση «όλα ηλεκτρονικά» ήταν υπερβολικά γενική. Το αντικείμενο της πράξης έπρεπε να εξετάζεται πριν επιλεγεί ο τρόπος υποβολής, ακόμη και μέσα στο ίδιο σύστημα εξ αποστάσεως διεκπεραίωσης.
Ο μεταγενέστερος έλεγχος παρέμενε μέρος της διαδικασίας
Η γρήγορη αρχική διεκπεραίωση δεν συνεπαγόταν πλήρη φορολογικό έλεγχο εκείνη τη στιγμή. Το πλαίσιο διαχώριζε την πληρότητα από τη μεταγενέστερη επαλήθευση ορθής εφαρμογής της νομοθεσίας. Προέβλεπε έλεγχο μέσα σε εξήντα ημέρες από τη διεκπεραίωση για τις αντίστοιχες φορολογίες, με επιφύλαξη των κανόνων παραγραφής. Δεν σήμαινε ότι μετά την εξηκοστή ημέρα κάθε πιθανή φορολογική εκκρεμότητα εξαφανιζόταν αυτομάτως.
Αν διαπιστωνόταν μικρότερος φόρος από τον οφειλόμενο, προβλεπόταν πρόσκληση για τροποποιητική δήλωση εντός δεκαπέντε ημερών και επόμενα ελεγκτικά στάδια αν δεν υπήρχε ανταπόκριση. Η εγκύκλιος συνέδεε την επαλήθευση μεταβιβάσεων και σχετικών δωρεών ακινήτων με την ύπαρξη και αποστολή του συμβολαίου. Συνεπώς, η πρώιμη έκδοση φορολογικού εγγράφου δεν αποτελούσε ανεπιφύλακτη τελική πιστοποίηση ορθότητας ολόκληρης της πράξης.
Η χρήσιμη ιστορική εικόνα είναι επομένως μια αλληλουχία διακριτών ενεργειών. Η ηλεκτρονική αποστολή μείωνε την ανάγκη παρουσίας, η υπηρεσία παραλάμβανε και εξέταζε πληρότητα, ακολουθούσε η σχετική πράξη και μπορούσε να υπάρξει επαλήθευση. Το αρχείο θεμάτων για την Εφορία περιλαμβάνει μεταγενέστερες αλλαγές, που δεν πρέπει να μεταφέρονται αναδρομικά στο καλοκαίρι του 2020 ή να συγχέονται με την τότε απλή αποστολή σαρωμένων εγγράφων.
Συχνές ερωτήσεις για τον ιστορικό φάκελο του 2020
1. Ένα email ολοκλήρωνε τη μεταβίβαση του ακινήτου;
Όχι. Η διαδικασία αφορούσε φορολογικές δηλώσεις και σχετικά πιστοποιητικά. Η αποστολή φακέλου δεν ταυτιζόταν με σύνταξη και ολοκλήρωση συμβολαιογραφικής πράξης. Ακόμη και η φορολογική διεκπεραίωση προϋπέθετε συγκεκριμένα στοιχεία και μπορούσε να ακολουθηθεί από επαλήθευση.
2. Χρειάζονταν όλοι ακριβώς είκοσι ένα δικαιολογητικά;
Οι κατάλογοι της εγκυκλίου αφορούσαν διαφορετικές φορολογίες και ειδικές περιπτώσεις. Δεν ήταν ενιαία απαίτηση για κάθε αγοραστή. Χρειαζόταν το κατά περίπτωση προβλεπόμενο σύνολο, με διάκριση των εγγράφων που αναζητούνταν και αυτεπαγγέλτως.
3. Το αυτοματοποιημένο απαντητικό ήταν έγκριση του φακέλου;
Λειτουργούσε ως απόδειξη υποβολής και παραλαβής σύμφωνα με το τότε πλαίσιο. Δεν αποδείκνυε ολοκληρωμένο έλεγχο πληρότητας ή ορθό φορολογικό υπολογισμό. Οι μεταγενέστερες προσκλήσεις και πράξεις παρέμεναν κρίσιμα έγγραφα για την εξέλιξη της υπόθεσης.
4. Η Α.1137 αντικαθιστούσε και εφαρμογές που ήδη λειτουργούσαν;
Η Ε.2107 διευκρίνιζε ότι όπου προβλεπόταν αντίστοιχη ηλεκτρονική εφαρμογή, δεν αρκούσε η εναλλακτική αποστολή με τη διαδικασία αυτή. Ο παλιός μηχανισμός δεν αποτελούσε ελεύθερη επιλογή παράκαμψης κάθε υπάρχουσας ψηφιακής υπηρεσίας.
5. Μπορώ να ακολουθήσω σήμερα τα ίδια email και χρονικά όρια;
Η ανάλυση περιγράφει συγκεκριμένο πλαίσιο του 2020. Δεν παρέχει τρέχοντα κανάλια υποβολής ούτε εγγυάται ότι οι τότε προθεσμίες ισχύουν αμετάβλητες. Για σημερινή υπόθεση χρειάζεται επιβεβαίωση της εφαρμογής, της αρμόδιας υπηρεσίας και των κανόνων της αντίστοιχης πράξης.