


Το Δώρο Πάσχα 2023 των εργαζομένων στον ιδιωτικό τομέα δεν καταργήθηκε εξαιτίας της συζήτησης για έκτακτες κρατικές ενισχύσεις. Ήταν αποδοχή από τον εργοδότη με συγκεκριμένους κανόνες. Η οικονομική ενίσχυση συνταξιούχων με προσωπική διαφορά και το Market Pass ήταν διαφορετικά μέτρα, με άλλους δικαιούχους, διαφορετικό τρόπο υπολογισμού και χωριστή διαδικασία πληρωμής.
Το αρχικό δημοσίευμα της 21ης Φεβρουαρίου 2023 χρησιμοποιούσε τον όρο «δώρο» για μια πιθανή έκτακτη βοήθεια πριν από τις γιορτές. Έτσι δημιουργούνταν σύγχυση με το κατοχυρωμένο μισθολογικό δώρο. Η ιστορική αποτίμηση που ακολουθεί ξεχωρίζει τις τρεις περιπτώσεις και χρησιμοποιεί τις μεταγενέστερες επίσημες πράξεις για να δείξει τι τελικά προβλέφθηκε και ανακοινώθηκε ότι καταβλήθηκε. Οι ημερομηνίες του 2023 δεν αποτελούν σημερινές προθεσμίες αιτήσεων.
Η ίδια λέξη περιέγραφε διαφορετικές πληρωμές
Η ονομασία μιας παροχής δεν είναι λεπτομέρεια. Αν κάποιος περίμενε χρήματα από τον εργοδότη, το ερώτημά του αφορούσε την εργασιακή σχέση και τις αποδοχές του. Αν περίμενε ενίσχυση από τον e-ΕΦΚΑ, έπρεπε να εξεταστούν οι συντάξεις και οι ειδικοί όροι της ρύθμισης. Για το Market Pass, η μονάδα αναφοράς ήταν το επιλέξιμο νοικοκυριό.
| Πληρωμή του 2023 | Βασική προϋπόθεση | Ποιος κατέβαλλε το ποσό |
|---|---|---|
| Δώρο Πάσχα ιδιωτικού τομέα | Εργασιακή σχέση και κανόνες υπολογισμού αποδοχών. | Ο υπόχρεος εργοδότης. |
| Έκτακτη ενίσχυση συνταξιούχων τον Μάρτιο | Οι συγκεκριμένες κατηγορίες συντάξεων και μεταβολής ποσού του νόμου. | Ο e-ΕΦΚΑ. |
| Πρώτος κύκλος Market Pass | Έγκριση νοικοκυριού στο πρόγραμμα ενίσχυσης αγορών. | Μέσω του μηχανισμού πληρωμών του προγράμματος. |
Επομένως, μια δήλωση για τα δημοσιονομικά περιθώρια νέων κρατικών παροχών δεν αρκούσε για να συναχθεί κατάργηση της εργοδοτικής υποχρέωσης. Χρειαζόταν να αναφέρεται ποια ακριβώς παροχή συζητούνταν. Η γενική διατύπωση ότι «τελείωσε το δώρο» παρέλειπε αυτή την ουσιώδη πληροφορία.
Τι προέβλεπε το εργατικό πλαίσιο εκείνη τη χρονιά
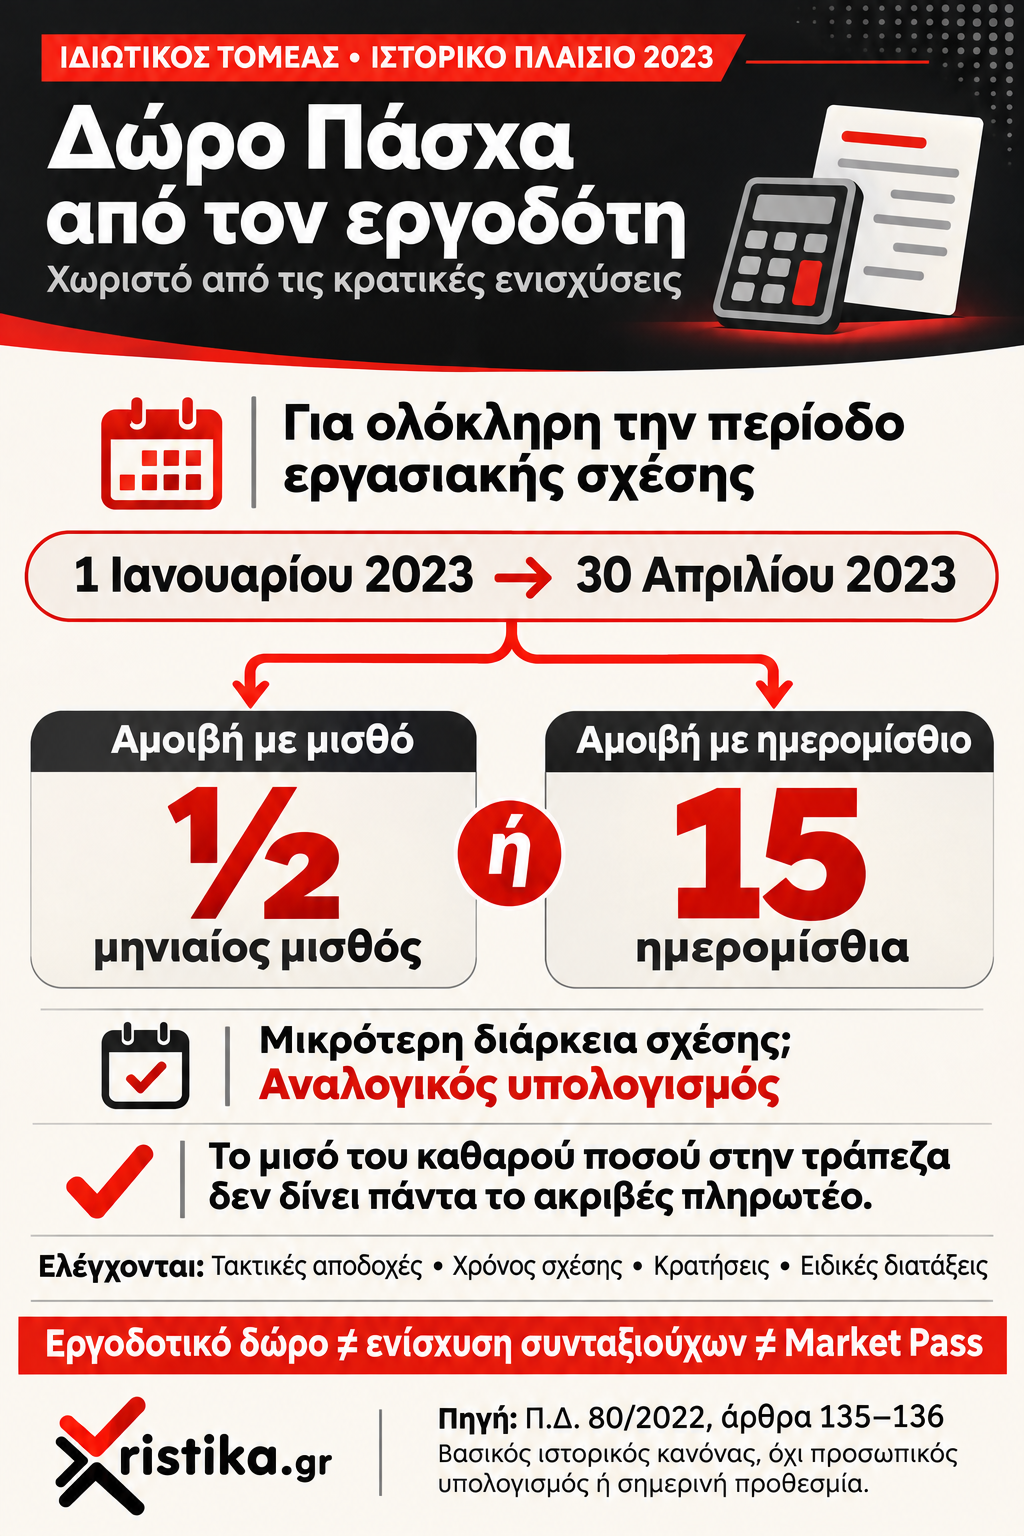
Ο Κώδικας Ατομικού Εργατικού Δικαίου του 2022, στα άρθρα 135 και 136, περιλάμβανε το επίδομα εορτών Πάσχα. Για την πλήρη περίοδο της εργασιακής σχέσης από 1η Ιανουαρίου έως 30 Απριλίου προβλεπόταν μισός μηνιαίος μισθός για όσους αμείβονταν με μισθό ή 15 ημερομίσθια για όσους αμείβονταν με ημερομίσθιο. Για μικρότερη διάρκεια υπήρχε αναλογικός υπολογισμός.
Ο υπολογισμός συνδεόταν με τις τακτικές αποδοχές και τις ειδικές διατάξεις της εργασίας, όχι με το αν το νοικοκυριό είχε εγκριθεί σε κάποια πλατφόρμα επιδομάτων. Η αναφορά του βασικού κανόνα δεν σημαίνει ότι ένα απλό μισό του καθαρού τραπεζικού μισθού δίνει πάντοτε το ακριβές προσωπικό πληρωτέο. Τακτικές αποδοχές, χρόνος σχέσης και κρατήσεις χρειάζονται χωριστή εξέταση.
Υπάρχει και συγκεκριμένο μεταγενέστερο τεκμήριο ότι το δώρο του 2023 ήταν απαιτητή αποδοχή. Στις 3 Μαΐου 2023 η Επιθεώρηση Εργασίας ανακοίνωσε καταβολές μετά από παρέμβασή της: οι καταγγελίες αφορούσαν 1.962 εργαζομένους σε 204 επιχειρήσεις και, μέχρι εκείνη την ενημέρωση, 101 επιχειρήσεις είχαν συμμορφωθεί, με πληρωμές 184.167,49 ευρώ σε 752 εργαζομένους.
Τα στοιχεία αυτά αφορούσαν τις καταγγελλόμενες περιπτώσεις της ανακοίνωσης, όχι το σύνολο των εργαζομένων στην Ελλάδα. Δεν αποτελούν μέτρηση του συνολικού ποσοστού μη πληρωμής στην αγορά εργασίας. Η αρχή σημείωνε ότι για εκκρεμείς υποθέσεις συνεχίζονταν οι έλεγχοι και η επίλυση εργατικών διαφορών. Η μη καταβολή σε μια επιχείρηση, επομένως, ήταν ζήτημα συμμόρφωσης και όχι απόδειξη ότι το δώρο είχε καταργηθεί.
Η ενίσχυση των συνταξιούχων είχε δικό της νόμο
Η έκτακτη παροχή που συζητούνταν τον Φεβρουάριο εξειδικεύτηκε αργότερα με το άρθρο 80 του νόμου 5036/2023, που δημοσιεύτηκε στις 28 Μαρτίου. Αφορούσε συνταξιούχους του e-ΕΦΚΑ στους οποίους είχε καταβληθεί κύρια σύνταξη γήρατος, αναπηρίας ή θανάτου για τον Δεκέμβριο του 2022. Τα ποσά ήταν 200, 250 ή 300 ευρώ, βάσει των ειδικών συγκρίσεων του νόμου.
Ο νομοθέτης δεν όρισε ένα ενιαίο ποσό για όλους τους συνταξιούχους. Έλαβε υπόψη το καθαρό προ φόρου άθροισμα κύριων συντάξεων του Φεβρουαρίου 2023 και τη μεταβολή του σε σχέση με τον Δεκέμβριο 2022. Πρόκειται για διαφορετική βάση από το τελικό ποσό μετά τον φόρο που εμφανιζόταν στην τράπεζα. Επίσης, όταν υπήρχαν περισσότερες κύριες συντάξεις, δεν εξεταζόταν αυθαίρετα μόνο η μικρότερη.
| Άθροισμα κύριων συντάξεων Φεβρουαρίου 2023, καθαρό προ φόρου | Μεταβολή έναντι Δεκεμβρίου 2022 | Εφάπαξ ενίσχυση |
|---|---|---|
| Έως 1.100 ευρώ | Ίσο ή μικρότερο ποσό. | 300 ευρώ |
| Έως 1.100 ευρώ | Αύξηση από 0,01% έως 3,49%. | 250 ευρώ |
| Έως 1.100 ευρώ | Αύξηση από 3,5% έως 6,99%. | 200 ευρώ |
| Από 1.100,01 έως 1.600 ευρώ | Ίσο ή μικρότερο ποσό. | 250 ευρώ |
| Από 1.100,01 έως 1.600 ευρώ | Αύξηση από 0,01% έως 3,49%. | 200 ευρώ |
Ο πίνακας αποδίδει τα συγκεκριμένα κλιμάκια του άρθρου και όχι έναν γενικό κανόνα ότι κάθε σύνταξη κάτω από 1.600 ευρώ έδινε αυτόματα δικαίωμα. Αν μεταξύ των δύο μηνών καταβαλλόταν διαφορετικός αριθμός συντάξεων, ο νόμος όριζε να συγκρίνονται μόνο εκείνες που καταβάλλονταν και στους δύο. Αυτό απέτρεπε την απλή σύγκριση δύο μη ομοειδών αθροισμάτων.
Τέσσερα παραδείγματα για τη σωστή σύγκριση
Αν, με τις υπόλοιπες προϋποθέσεις καλυμμένες, το ίδιο καθαρό προ φόρου άθροισμα κύριων συντάξεων ήταν 1.000 ευρώ και τον Δεκέμβριο και τον Φεβρουάριο, το σχετικό κλιμάκιο αντιστοιχούσε σε 300 ευρώ. Αν το ποσό είχε ανέβει από 1.000 σε 1.020 ευρώ, η μεταβολή ήταν 2% και το αντίστοιχο ποσό ενίσχυσης 250 ευρώ.
Αν η ίδια βάση είχε ανέβει από 1.000 σε 1.050 ευρώ, η αύξηση ήταν 5%, οπότε το κλιμάκιο προέβλεπε 200 ευρώ. Αντίθετα, για ίδιο άθροισμα 1.250 ευρώ στους δύο μήνες, το ποσό ήταν 250 ευρώ. Η απουσία αύξησης δεν οδηγούσε πάντοτε στα 300 ευρώ· συνυπολογιζόταν και το ύψος της σύνταξης.
Τα παραδείγματα δείχνουν τη λογική της ιστορικής ρύθμισης. Δεν υποκαθιστούν την εκκαθάριση συγκεκριμένου ασφαλισμένου, ούτε μετατρέπουν τη μεταβολή μιας τραπεζικής πίστωσης σε απόδειξη ότι πληρούνταν οι νόμιμες προϋποθέσεις. Η σύγκριση πρέπει να γίνεται στα ίδια συνταξιοδοτικά μεγέθη, με τα επίσημα ενημερωτικά των μηνών αναφοράς.
Πότε ανακοινώθηκε η καταβολή της ενίσχυσης
Ο νόμος όριζε καταβολή μέχρι τις 31 Μαρτίου 2023. Στο δελτίο του της 30ής Μαρτίου ο e-ΕΦΚΑ ανακοίνωσε σταδιακές καταβολές από το απόγευμα εκείνης της ημέρας, με ολοκλήρωση στις 31 Μαρτίου και συνολικό ποσό 258 εκατ. ευρώ. Πρόκειται για μεταγενέστερο στοιχείο από την αρχική είδηση του Φεβρουαρίου.
Η εφάπαξ παροχή δεν γινόταν μόνιμο μηνιαίο τμήμα της σύνταξης. Ο νόμος προέβλεπε ότι ήταν αφορολόγητη, ανεκχώρητη και ακατάσχετη, με ειδικούς κανόνες μη συμψηφισμού. Αυτές οι ιδιότητες δεν σήμαιναν επαναλαμβανόμενη πληρωμή κάθε Πάσχα. Η διατήρηση της λέξης «έκτακτη» είναι απαραίτητη για να αποδίδεται σωστά το μέτρο.
Τον Δεκέμβριο του ίδιου έτους υπήρξε άλλη ρύθμιση με διαφορετικά ποσά και μήνα αναφοράς. Το άρθρο για το επίδομα προσωπικής διαφοράς του Δεκεμβρίου 2023 εξετάζει εκείνη τη χωριστή περίπτωση. Δεν πρέπει να μεταφέρονται τα 200–300 ευρώ της άνοιξης σε αναζήτηση της χειμερινής πληρωμής μόνο επειδή και οι δύο παροχές σχετίζονταν με την προσωπική διαφορά.
Το Market Pass δεν ήταν μισθολογικό δώρο
Ο πρώτος κύκλος του Market Pass αφορούσε ενίσχυση αγορών για το εξάμηνο Φεβρουαρίου–Ιουλίου 2023, όπως καταγράφει η επίσημη παρουσίαση του έργου από την Κοινωνία της Πληροφορίας. Δεν ήταν καταβολή εργοδότη, ούτε είχε ως μοναδική προϋπόθεση τη συνταξιοδοτική ιδιότητα. Η ενίσχυση εξεταζόταν στο πλαίσιο του νοικοκυριού.
Στον απολογισμό της πρώτης εφαρμογής καταγράφεται περίοδος υποβολής αιτήσεων από 21 Φεβρουαρίου έως 15 Μαρτίου 2023. Η χρονική σύμπτωση της έναρξης των αιτήσεων με το αρχικό δημοσίευμα εξηγεί γιατί το πρόγραμμα περιλαμβανόταν στην τότε συζήτηση για ενισχύσεις πριν από το Πάσχα. Οι μήνες κάλυψης, ωστόσο, δεν περιορίζονταν στις ημέρες των γιορτών.
Επίσης, άλλο ήταν η υποβολή αίτησης, άλλο η έγκριση και άλλο η πίστωση με τον επιλεγμένο τρόπο πληρωμής. Η αναφορά σε «χρήματα τον Μάρτιο» δεν αρκούσε για να ταυτοποιήσει μια συναλλαγή. Οι μεταγενέστεροι κύκλοι εξετάζονται στο άρθρο για την παράταση του Market Pass μέσα στο 2023, χωρίς να συγχέονται με τον πρώτο κύκλο του Φεβρουαρίου.
Τι αποδεικνύει μια παλιά ανακοίνωση και τι όχι
Η διασταύρωση μιας παλιάς πληρωμής ξεκινά από τον φορέα, την περίοδο και την αιτιολογία. Μια καταβολή μισθοδοσίας, μια έκτακτη παροχή e-ΕΦΚΑ και μια ενίσχυση αγορών μπορούσαν να αφορούν την ίδια εποχή αλλά διαφορετική νόμιμη αιτία. Η εγγύτητα ημερομηνιών δεν τις έκανε ενιαίο επίδομα ούτε επέτρεπε να χρησιμοποιηθούν τα κριτήρια της μίας για την άλλη.
Αντίστοιχα, μια δημόσια ανακοίνωση για ολοκλήρωση καταβολών δεν πιστοποιεί από μόνη της ότι ένας συγκεκριμένος λογαριασμός πιστώθηκε σωστά. Για ατομική υπόθεση απαιτούνται τα αντίστοιχα παραστατικά και ο αρμόδιος φορέας. Το ασφαλές ιστορικό συμπέρασμα είναι συγκεκριμένο: το μισθολογικό δώρο υπήρχε το 2023, ενώ οι κρατικές ενισχύσεις είχαν χωριστή νομοθετική βάση και στόχευση.
Συχνές ερωτήσεις
1. Καταργήθηκε το Δώρο Πάσχα 2023 στον ιδιωτικό τομέα;
Όχι. Το εργατικό πλαίσιο προέβλεπε την αποδοχή από τον εργοδότη. Η Επιθεώρηση Εργασίας ανακοίνωσε μάλιστα τον Μάιο του 2023 πληρωμές οφειλόμενων δώρων μετά από παρέμβασή της. Η συζήτηση για έκτακτα κρατικά μέτρα ήταν διαφορετικό ζήτημα.
2. Όλοι οι συνταξιούχοι πήραν 300 ευρώ τον Μάρτιο;
Όχι. Υπήρχαν ποσά 200, 250 και 300 ευρώ, με συνδυασμό ύψους και μεταβολής του καθαρού προ φόρου αθροίσματος κύριων συντάξεων. Η απουσία αύξησης από μόνη της δεν όριζε ίδιο ποσό για όλους.
3. Γιατί συγκρίνονται Δεκέμβριος 2022 και Φεβρουάριος 2023;
Αυτούς τους μήνες όριζε η συγκεκριμένη ρύθμιση για τη σύγκριση ποσών. Δεν αρκούσε μια σύγκριση διαφορετικών μηνών ή διαφορετικού αριθμού συντάξεων. Ο νόμος περιλάμβανε ειδικό κανόνα για τις συντάξεις που καταβάλλονταν και στους δύο μήνες.
4. Το Market Pass ήταν το ίδιο με το επίδομα προσωπικής διαφοράς;
Όχι. Το πρώτο ήταν πρόγραμμα ενίσχυσης αγορών για επιλέξιμα νοικοκυριά. Το δεύτερο αφορούσε τις συνταξιοδοτικές προϋποθέσεις του άρθρου 80. Η συμμετοχή σε μία διαδικασία δεν αποδείκνυε από μόνη της δικαίωμα στην άλλη.
5. Μπορούν οι παλιές ημερομηνίες να χρησιμοποιηθούν για σημερινή αίτηση;
Όχι. Πρόκειται για ιστορικές περιόδους του 2023. Μια νεότερη παροχή χρειάζεται δική της ισχύουσα ανακοίνωση και προϋποθέσεις. Το άρθρο βοηθά να διαβάζεται σωστά μια παλιά είδηση ή πίστωση, χωρίς να υπόσχεται νέα ανοιχτή προθεσμία.