


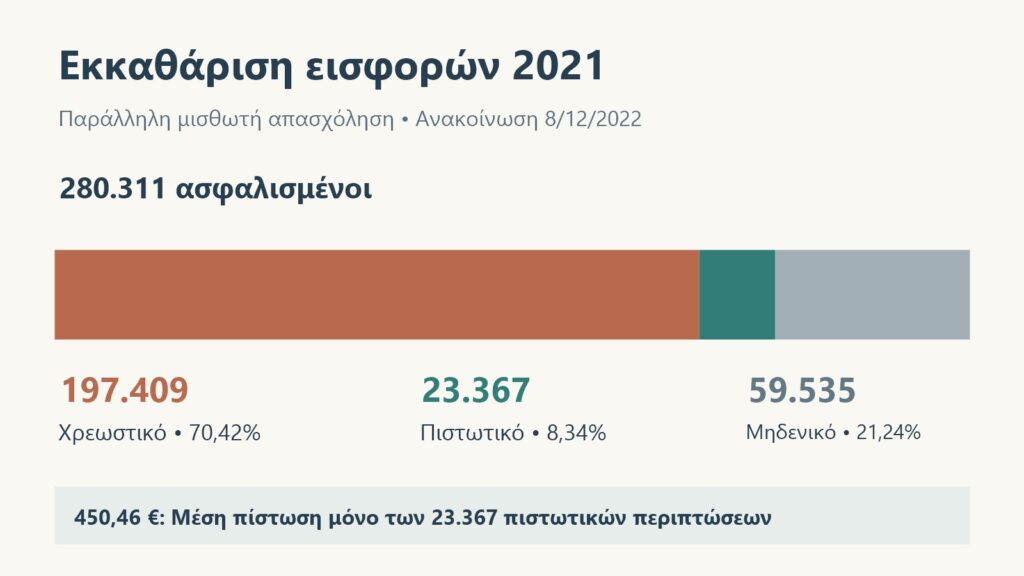
Εκκαθάριση εισφορών 2021: Τα περίπου 450 ευρώ που συζητούνταν τον Δεκέμβριο του 2022 ήταν μέσο πιστωτικό υπόλοιπο για συγκεκριμένους παράλληλα ασφαλισμένους. Δεν αποτελούσαν νέο χριστουγεννιάτικο δώρο, σταθερό επίδομα ή ποσό που δικαιούνταν κάθε εργαζόμενος με μπλοκάκι. Η ίδια εκκαθάριση έβγαλε πολύ περισσότερες χρεωστικές περιπτώσεις, ενώ για άλλους ασφαλισμένους το αποτέλεσμα ήταν μηδενικό.
Ο e-ΕΦΚΑ ανακοίνωσε τα αποτελέσματα στις 8 Δεκεμβρίου 2022. Αφορούσαν εισφορές του προηγούμενου ασφαλιστικού έτους, όχι αποκλειστικά την εργασιακή κατάσταση του ασφαλισμένου την ημέρα της ανακοίνωσης. Το κρίσιμο πρώτο ερώτημα ήταν ποιο αποτέλεσμα εμφάνιζε το προσωπικό ειδοποιητήριο. Από αυτό προέκυπτε αν υπήρχε οφειλή, πιστωτικό υπόλοιπο ή καμία διαφορά.
Τρεις διαφορετικές εκβάσεις για 280.311 ασφαλισμένους
Το επίσημο δελτίο της 8ης Δεκεμβρίου 2022 περιλάμβανε ελεύθερους επαγγελματίες, αυτοαπασχολουμένους και αγρότες που διατηρούσαν παράλληλη μισθωτή εργασία για μέρος ή ολόκληρο το 2021. Ο συνολικός αριθμός ήταν 280.311. Δεν επρόκειτο για το σύνολο των μη μισθωτών της χώρας, ούτε για όλους όσοι είχαν κάποτε δεύτερη δραστηριότητα.
| Αποτέλεσμα εκκαθάρισης | Ασφαλισμένοι | Συνολικό ποσό που ανακοινώθηκε |
|---|---|---|
| Χρεωστικό | 197.409 | 141.829.929,87 ευρώ προς καταβολή |
| Πιστωτικό | 23.367 | 10.525.868,89 ευρώ πιστωτικού υπολοίπου |
| Μηδενικό | 59.535 | Χωρίς διαφορά από τη συγκεκριμένη εκκαθάριση |
Οι τρεις αριθμοί αθροίζονται ακριβώς στο σύνολο: 197.409 συν 23.367 συν 59.535 ισούνται με 280.311. Με παρονομαστή αυτόν τον πληθυσμό, οι χρεωστικές περιπτώσεις αντιστοιχούσαν περίπου στο 70,42%, οι πιστωτικές στο 8,34% και οι μηδενικές στο 21,24%. Τα ποσοστά είναι υπολογισμοί από τα επίσημα πλήθη και έχουν στρογγυλοποιηθεί σε δύο δεκαδικά. Δεν είναι εκτίμηση πιθανότητας για οποιονδήποτε ασφαλισμένο σήμερα.
Η κατανομή αλλάζει την εικόνα ενός τίτλου που προβάλλει μόνο την επιστροφή. Περίπου επτά στις δέκα περιπτώσεις της συγκεκριμένης ομάδας είχαν χρέωση, ενώ λιγότερες από μία στις δέκα είχαν πίστωση. Αυτό δεν δείχνει από μόνο του αν υπήρχε λάθος υπολογισμού, οικονομική δυσχέρεια ή καθυστέρηση πληρωμής. Δείχνει απλώς το αποτέλεσμα που ανακοίνωσε ο φορέας μετά την εκκαθάριση.
Πώς προέκυψε ο μέσος όρος των 450 ευρώ
Η διαίρεση των 10.525.868,89 ευρώ με τους 23.367 ασφαλισμένους δίνει περίπου 450,46 ευρώ ανά πιστωτική περίπτωση. Από αυτή την αριθμητική προέκυπτε η δημοσιογραφική αναφορά σε περίπου 450 ευρώ. Ο μέσος όρος περιγράφει το συνολικό ποσό κατανεμημένο αριθμητικά σε ίσα μέρη. Δεν αποδεικνύει ότι το προσωπικό πιστωτικό κάθε ασφαλισμένου ήταν τόσο.
Αρκεί ένα απλό υποθετικό παράδειγμα: Τρεις πιστώσεις 150, 400 και 800 ευρώ έχουν σύνολο 1.350 ευρώ και μέσο όρο 450 ευρώ. Κανένα από τα τρία πρόσωπα δεν έχει ατομικό ποσό 450 ευρώ. Το παράδειγμα δεν αναπαριστά τον πραγματικό κατάλογο της εκκαθάρισης. Εξηγεί γιατί η διαφορά από τον μέσο όρο δεν είναι από μόνη της ένδειξη ότι κάποιος έλαβε λιγότερα από όσα δικαιούνταν.
Επίσης, ο μέσος όρος δεν είναι διάμεσος και δεν μας λέει ποιο ποσό ήταν το πιο συνηθισμένο. Για να υπολογιστούν αυτά τα μεγέθη χρειάζεται η κατανομή των ατομικών πιστώσεων, την οποία δεν έδινε το δελτίο. Δεν μπορεί επομένως να συναχθεί από το συνολικό ποσό ότι οι περισσότεροι είχαν ακριβώς 450 ευρώ ή ότι υπήρχε ελάχιστη εγγυημένη επιστροφή κοντά σε αυτό το ύψος.
Έχει σημασία και ο σωστός παρονομαστής. Αν τα ίδια 10.525.868,89 ευρώ διαιρεθούν με το σύνολο των 280.311 ασφαλισμένων, προκύπτουν περίπου 37,55 ευρώ. Ο αριθμός αυτός δεν είναι εναλλακτική ατομική επιστροφή. Απλώς μοιράζει λογιστικά τις πιστώσεις ακόμη και σε πρόσωπα με χρεωστικό ή μηδενικό αποτέλεσμα. Για να περιγραφεί η μέση πίστωση, η κατάλληλη ομάδα είναι οι 23.367 πιστωτικές περιπτώσεις. Για να περιγραφεί πόσο συχνή ήταν η πίστωση στην εκκαθάριση, χρησιμοποιείται ολόκληρος ο πληθυσμός. Τα δύο ερωτήματα έχουν διαφορετικό παρονομαστή και δίνουν διαφορετική πληροφορία.
Αντίστοιχα, η αφαίρεση του συνόλου των πιστώσεων από τις χρεώσεις δίνει αριθμητική διαφορά 131.304.060,98 ευρώ. Δεν είναι ανακοίνωση ισόποσων εσόδων που εισπράχθηκαν ήδη από τον φορέα εκείνον τον μήνα. Οι χρεώσεις είχαν δόσεις, οι επιστροφές χωριστή επεξεργασία και το δελτίο δεν παρουσίαζε απολογισμό πραγματικών τραπεζικών κινήσεων. Τα αθροίσματα περιγράφουν τα αποτελέσματα της εκκαθάρισης, ενώ η είσπραξη ή η επιστροφή είναι επόμενα γεγονότα. Η διαφορά αυτή αποτρέπει τόσο την εικόνα καθολικής παροχής όσο και την εξίσωση κάθε βεβαιωμένης χρέωσης με ήδη εισπραγμένο χρήμα.
Το ασφαλιστικό έτος διαφέρει από τον χρόνο ανακοίνωσης
Η εκκαθάριση αφορούσε το 2021 και ανακοινώθηκε τον Δεκέμβριο του 2022. Η διαφορά αυτή έχει πρακτικό νόημα για την ανάγνωση ενός παλιού φακέλου. Κάποιος μπορούσε να έχει παράλληλη δραστηριότητα το 2021 και να την έχει διακόψει πριν από την ανακοίνωση. Η μεταγενέστερη διακοπή δεν σβήνει από μόνη της την ανάγκη ελέγχου των εισφορών της προηγούμενης περιόδου.
Αντίστροφα, ένας ασφαλισμένος που ξεκίνησε δεύτερη δραστηριότητα το 2022 δεν περιλαμβανόταν αυτομάτως στην ομάδα μόνο επειδή είχε τότε παρόμοια επαγγελματική εικόνα. Η ανακοίνωση όριζε συγκεκριμένο έτος και παράλληλη μισθωτή εργασία μέσα σε αυτό. Δεν απαιτούσε η παράλληλη απασχόληση να έχει διαρκέσει υποχρεωτικά ολόκληρο το δωδεκάμηνο, αφού περιλάμβανε ρητά και μέρος του έτους.
Για τον ίδιο λόγο, ένας γενικός τίτλος «450 ευρώ σε ελεύθερους επαγγελματίες» άφηνε έξω κρίσιμες προϋποθέσεις. Η ιδιότητα του μη μισθωτού, η συγκεκριμένη παράλληλη περίοδος και το αποτέλεσμα της εκκαθάρισης ήταν διαφορετικά στοιχεία. Η σημερινή ιδιότητα ή ένα μεμονωμένο ποσό μισθού δεν αρκούν για να ανακατασκευαστεί με ασφάλεια το προσωπικό αποτέλεσμα του 2021.
Η πίστωση δεν σήμαινε πάντα ισόποσο τραπεζικό έμβασμα
Ο e-ΕΦΚΑ είχε ανακοινώσει ότι στις 12 Δεκεμβρίου 2022 θα λειτουργούσε ειδική πλατφόρμα αίτησης επιστροφής. Η επιλογή αφορούσε ασφαλισμένους με πιστωτική εκκαθάριση που επιθυμούσαν να τους επιστραφεί το ποσό, αντί να παραμείνει στον ασφαλιστικό λογαριασμό για συμψηφισμό με επόμενες εισφορές. Η ανακοίνωση της έναρξης δεν ήταν ταυτόχρονα κατάλογος ολοκληρωμένων επιστροφών.
Η εγκύκλιος 42 της 14ης Δεκεμβρίου 2022 εξήγησε τη διαδικασία συμψηφισμού και επιστροφής αχρεωστήτως καταβληθεισών εισφορών. Κατονόμαζε μάλιστα ως παράδειγμα τους παράλληλα ασφαλισμένους με πιστωτική εκκαθάριση του 2021. Πρόκειται για κείμενο της ίδιας περιόδου, το οποίο διακρίνει το ποσό που εμφανίζεται πιστωτικό από το υπόλοιπο που τελικά επιστρέφεται μετά τους προβλεπόμενους ελέγχους.
Η εγκύκλιος προέβλεπε έλεγχο οφειλών και συμψηφισμό με καθυστερούμενες ασφαλιστικές υποχρεώσεις, ρυθμισμένες ή μη. Σε περίπτωση τηρούμενης ρύθμισης, περιέγραφε συμψηφισμό και με μη ληξιπρόθεσμες δόσεις της. Στον δικαιούχο επιστρεφόταν το εναπομένον ποσό. Άρα το ότι υπήρχε πίστωση στην ετήσια εκκαθάριση δεν επέτρεπε να θεωρηθεί δεδομένο ότι ολόκληρη θα εμφανιζόταν ως νέο διαθέσιμο υπόλοιπο στην τράπεζα.
Σε καθαρά υποθετικό παράδειγμα, πιστωτικό 600 ευρώ και ασφαλιστική οφειλή 250 ευρώ που πράγματι υπαγόταν στον προβλεπόμενο συμψηφισμό άφηναν 350 ευρώ προς επιστροφή. Αν ο συμψηφισμός κάλυπτε ολόκληρο το πιστωτικό, δεν θα απέμενε τραπεζική καταβολή από αυτό. Η αριθμητική δεν υποκαθιστά τον χαρακτηρισμό μιας πραγματικής οφειλής ούτε δίνει δυνατότητα αυθαίρετης επιλογής του ποσού από τον ασφαλισμένο.
Τι αποδείκνυε κάθε στάδιο της διαδικασίας
Το ειδοποιητήριο έδειχνε το αποτέλεσμα της εκκαθάρισης. Η αίτηση επιστροφής εξέφραζε το σχετικό αίτημα του ασφαλισμένου. Η επεξεργασία περιλάμβανε έλεγχο ύπαρξης του ποσού, έλεγχο οφειλών, συμψηφισμό όπου απαιτούνταν και πίστωση του υπολοίπου στον δηλωμένο ΙΒΑΝ. Πρόκειται για διακριτά στάδια, τα οποία δεν μπορούσαν να συμπτυχθούν στη φράση «ανοίγει η πλατφόρμα, άρα πληρώνεστε».
Για την αίτηση η εγκύκλιος ζητούσε υποχρεωτικά τραπεζικό λογαριασμό στον οποίο ο αιτών ήταν δικαιούχος και προαιρετικά ηλεκτρονική διεύθυνση ενημέρωσης. Η υπηρεσία θα εμφάνιζε καταστάσεις όπως υποβολή, έλεγχος οφειλών στο ΚΕΑΟ, διαδικασία επιστροφής ή συμψηφισμού και ολοκλήρωση. Η λέξη «υποβληθείσα» επομένως δεν είχε το ίδιο περιεχόμενο με μια ολοκληρωμένη εκκαθάριση του αιτήματος.
Η σχετική πρόβλεψη χρόνου μιλούσε για τον μήνα επεξεργασίας της αίτησης. Δεν καθιέρωνε κοινή προσωπική ημέρα πίστωσης για όλους τους ασφαλισμένους. Το δελτίο της 8ης Δεκεμβρίου δεν όριζε εγγυημένη πληρωμή στα μέσα Φεβρουαρίου 2023. Μια τέτοια εκτίμηση της ειδησεογραφίας χρειαζόταν χωριστή ανακοίνωση εκτέλεσης πληρωμών για να παρουσιαστεί ως επιβεβαιωμένο αποτέλεσμα.
Όταν ένα ποσό δεν ανήκε στις ηλεκτρονικά αποτυπωμένες κατηγορίες της υπηρεσίας, η εγκύκλιος προέβλεπε προηγούμενη ενέργεια στην αρμόδια Τοπική Διεύθυνση για ενημέρωση του συστήματος. Αυτό εξηγεί γιατί η γενική διαπίστωση ενός πιθανού λάθους εισφορών και η ύπαρξη διαθέσιμου πιστωτικού στην ηλεκτρονική υπηρεσία δεν ήταν πάντοτε το ίδιο πράγμα. Οι ιστορικές αυτές οδηγίες περιγράφουν τον μηχανισμό του 2022, όχι σημερινή εξαντλητική διαδικασία διεκδίκησης.
Τι ίσχυε για τις χρεωστικές και τις μηδενικές περιπτώσεις
Για τις 197.409 χρεωστικές εκκαθαρίσεις ο φορέας ανακοίνωσε έξι ισόποσες μηνιαίες δόσεις, με πρώτη εμπρόθεσμη καταβολή έως τις 30 Δεκεμβρίου 2022. Η διαίρεση του συνολικού χρεωστικού ποσού με το πλήθος των αντίστοιχων ασφαλισμένων δίνει περίπου 718,46 ευρώ. Και αυτό είναι μέσος όρος. Δεν ήταν καθολικό χρέος ούτε ενιαία δόση όλων των περιπτώσεων.
Για παράδειγμα, υποθετικό πραγματικό υπόλοιπο 720 ευρώ, εφόσον εντασσόταν στον συγκεκριμένο κανόνα έξι ίσων δόσεων, αντιστοιχούσε σε 120 ευρώ ανά δόση. Υπόλοιπο 600 ευρώ αντιστοιχούσε σε 100 ευρώ. Το προσωπικό ειδοποιητήριο και οι επιμέρους καταβολές ήταν απαραίτητα για τον ακριβή λογαριασμό. Ο μέσος όρος ολόκληρης της ομάδας δεν μπορούσε να χρησιμοποιηθεί ως εντολή πληρωμής.
Οι 59.535 μηδενικές εκκαθαρίσεις σήμαιναν ότι δεν προέκυπτε διαφορά από τη συγκεκριμένη ετήσια διαδικασία. Δεν αποτελούσαν γενική βεβαίωση απουσίας κάθε άλλης ασφαλιστικής οφειλής, ούτε υπόσχεση μηδενικών εισφορών για τα επόμενα έτη. Η θεματική ενημέρωση για τον ΕΦΚΑ περιλαμβάνει διαφορετικές περιόδους και διαδικασίες· για κάθε παλιό αποτέλεσμα χρειάζεται το δικό του έτος αναφοράς.
Συχνές ερωτήσεις
Ήταν τα 450 ευρώ νέο επίδομα;
Όχι. Ήταν η στρογγυλοποιημένη μέση πίστωση συγκεκριμένης εκκαθάρισης εισφορών. Το ατομικό ποσό προέκυπτε από το προσωπικό αποτέλεσμα και μπορούσε να διαφέρει. Δεν υπήρχε οριζόντιο δικαίωμα 450 ευρώ μόνο λόγω επαγγελματικής ιδιότητας.
Αφορούσε μόνο όσους είχαν παράλληλη εργασία όλο το 2021;
Η επίσημη ανακοίνωση περιλάμβανε παράλληλη μισθωτή εργασία για μέρος ή ολόκληρο το έτος. Η συμμετοχή στην εκκαθάριση δεν σήμαινε υποχρεωτικά επιστροφή: Υπήρχαν χρεωστικά, πιστωτικά και μηδενικά αποτελέσματα.
Γιατί μπορούσε να επιστραφεί μικρότερο ποσό από το πιστωτικό;
Η διαδικασία περιλάμβανε έλεγχο και συμψηφισμό ασφαλιστικών οφειλών σύμφωνα με το τότε πλαίσιο. Στην τράπεζα πιστωνόταν το υπόλοιπο που απέμενε. Το αρχικό πιστωτικό και το τελικό έμβασμα ήταν διαφορετικά μεγέθη.
Τι γινόταν χωρίς αίτηση επιστροφής;
Η εγκύκλιος περιέγραφε παραμονή του αχρεωστήτως καταβληθέντος ποσού ως πιστωτικού υπολοίπου στον e-ΕΦΚΑ για συμψηφισμό με επόμενες εισφορές. Δεν το χαρακτήριζε χαμένο επίδομα ούτε πρόσθετο ποσό που πληρωνόταν δεύτερη φορά.
Το μηδενικό αποτέλεσμα αποδείκνυε ότι δεν υπήρχε άλλο χρέος;
Όχι. Αφορούσε τη συγκεκριμένη εκκαθάριση του 2021. Άλλες περίοδοι ή διαφορετικές υποχρεώσεις εξετάζονταν χωριστά. Δεν μπορούσε να εξαχθεί γενική ασφαλιστική εικόνα από μία μόνο γραμμή ετήσιου αποτελέσματος.
Οι ημερομηνίες του Δεκεμβρίου 2022 ισχύουν για σημερινή αίτηση;
Οι ημερομηνίες εδώ περιγράφουν το ιστορικό γεγονός και την τότε διαδικασία. Δεν αποτελούν νέα προθεσμία, βεβαίωση σημερινής αξίωσης ή έλεγχο παραγραφής. Μια ατομική εκκρεμότητα χρειάζεται τον πραγματικό φάκελο και την αρμόδια υπηρεσία.