


Η εισφορά ΕΛΠΚ το 2023 ήταν ετήσια εργοδοτική επιβάρυνση 20 ευρώ ανά εργαζόμενο για τον Ειδικό Λογαριασμό Παιδικών Κατασκηνώσεων. Το έγγραφο του e-ΕΦΚΑ της 29ης Αυγούστου 2023 αφορούσε την είσπραξή της μαζί με τις ασφαλιστικές εισφορές της μισθολογικής περιόδου Αυγούστου. Δεν ανακοίνωνε γενική αφαίρεση 20 ευρώ από κάθε ασφαλισμένο, συνταξιούχο, άνεργο ή ελεύθερο επαγγελματία.
Η ετήσια εισφορά είχε χωριστό κοινωνικό σκοπό: τη χρηματοδότηση προγραμμάτων παιδικών κατασκηνώσεων. Για τη μισθολογική περίοδο 8/2023, ο ασφαλιστικός φορέας όριζε πώς θα εμφανιζόταν η υποχρέωση και πώς θα ενημερώνονταν οι εργοδότες. Άλλο ήταν η είσπραξη του πόρου και άλλο η επιλογή των οικογενειών που θα συμμετείχαν στα προγράμματα φιλοξενίας.
Το έγγραφο που προκάλεσε την είδηση
Το γενικό έγγραφο 406586 της 29ης Αυγούστου 2023, με ΑΔΑ 6ΛΞΖ46ΜΑΠΣ-ΟΧΕ, εκδόθηκε από τη Διεύθυνση Εισφορών Μισθωτών του e-ΕΦΚΑ. Ο τίτλος του ήταν σαφής: εργοδοτική εισφορά είκοσι ευρώ ανά εργαζόμενο για τον Ειδικό Λογαριασμό Παιδικών Κατασκηνώσεων. Παρέπεμπε στις εγκυκλίους 49/2013 και 63/2013, καθώς και στο αντίστοιχο γενικό έγγραφο της 30ής Αυγούστου 2022.
Αυτές οι αναφορές έχουν ουσία. Δείχνουν ότι η ενημέρωση του 2023 δεν παρουσίαζε έναν φόρο που θεσπίστηκε εκείνη την εβδομάδα. Επρόκειτο για την ετήσια εφαρμογή προϋπάρχοντος μηχανισμού. Ο e-ΕΦΚΑ προσδιόριζε τη μισθολογική περίοδο με την οποία θα συνεισπραττόταν η εισφορά και τον τρόπο εμφάνισής της στο σύστημα. Το βασικό νέο της συγκεκριμένης είδησης ήταν η ενεργοποίηση της διαδικασίας για το 2023.
Το ποσό δεν εκφραζόταν ως ποσοστό επί μισθού. Ήταν 20 ευρώ ανά εργαζόμενο που περιλαμβανόταν στη βάση της συγκεκριμένης υποχρέωσης. Συνεπώς, δεν μπορούμε να το μετατρέψουμε αυθαίρετα σε αύξηση ενός ασφαλιστικού συντελεστή. Ούτε η διατύπωση «ανά εργαζόμενο» αρκεί για να αποδείξει ότι κάθε φυσικό πρόσωπο χρωστούσε προσωπικά το ποσό: περιγράφει τη μονάδα υπολογισμού μιας εργοδοτικής εισφοράς.
Ποιος κατέβαλλε τα 20 ευρώ
Στο μήνυμα που όριζε το έγγραφο, υπόχρεοι καταβολής ήταν οι εργοδότες Κοινών Επιχειρήσεων και Οικοδομοτεχνικών Έργων. Η αναφορά αφορούσε εργαζομένους με σχέση εξαρτημένης εργασίας ιδιωτικού δικαίου. Αυτή είναι πολύ συγκεκριμένη περιγραφή και διαφέρει ουσιαστικά από μια εξαγγελία γενικής χρέωσης σε όλους τους ασφαλισμένους του φορέα. Ο ασφαλιστικός οργανισμός διαθέτει πολλές κατηγορίες ασφαλισμένων, χωρίς κάθε επιμέρους εργοδοτική εισφορά να εφαρμόζεται σε όλες.
Για τον εργαζόμενο η σημαντική διάκριση είναι ανάμεσα στην επιβάρυνση που υπολογίζεται με βάση την απασχόλησή του και στην επιβάρυνση που τον βαρύνει. Το έγγραφο χρησιμοποιεί επανειλημμένα τον όρο «εργοδοτική» και κατονομάζει τον εργοδότη ως καταβάλλοντα. Δεν αποτελεί εξουσιοδότηση να αφαιρεθούν 20 ευρώ από τις καθαρές αποδοχές του μισθωτού. Μια πραγματική γραμμή παρακράτησης σε εκκαθαριστικό θα χρειαζόταν έλεγχο της δικής της αιτιολογίας και δεν δικαιολογείται μόνο από μια γενική αναφορά στην εισφορά.
Αντίστοιχα, ένας συνταξιούχος δεν αποκτούσε νέα παρακράτηση στη σύνταξή του επειδή το ίδιο όνομα φορέα εμφανιζόταν στην είδηση. Ένας μη μισθωτός χωρίς την περιγραφόμενη εργοδοτική ιδιότητα δεν εντασσόταν αυτομάτως στο πεδίο της ενημέρωσης. Η ύπαρξη ασφάλισης στον e-ΕΦΚΑ και η ύπαρξη υποχρέωσης για τον συγκεκριμένο λογαριασμό είναι διαφορετικά ζητήματα.
Τι σήμαινε η σύνδεση με τις εισφορές Αυγούστου
Η οδηγία όριζε ότι η εργοδοτική εισφορά θα εισπραττόταν ταυτόχρονα και παράλληλα με τις τακτικές εισφορές υπέρ Οργανισμού Εργατικής Εστίας του Αυγούστου 2023. Στο προβλεπόμενο ενημερωτικό μήνυμα, η ίδια σύνδεση διατυπωνόταν ως καταβολή μαζί με τις ασφαλιστικές εισφορές της μισθολογικής περιόδου 8/2023. Η μισθολογική περίοδος προσδιόριζε τον κύκλο στον οποίο εντασσόταν η ετήσια διαδικασία.
Αυτό δεν μετέτρεπε την εισφορά σε μηνιαία υποχρέωση 20 ευρώ επί δώδεκα μήνες. Ο ετήσιος χαρακτήρας δηλωνόταν ρητά. Αν υπήρχε υποχρέωση για δέκα εργαζομένους, ο απλός υπολογισμός αυτής της ετήσιας εισφοράς θα ήταν 10 × 20 = 200 ευρώ, με δεδομένο ότι όλοι περιλαμβάνονταν ορθά στη σχετική βάση. Δεν θα ήταν 2.400 ευρώ, ποσό που θα προέκυπτε από αδικαιολόγητο πολλαπλασιασμό και επί δώδεκα μήνες.
Ούτε πρέπει να διαβάζεται ο μήνας Αυγούστου ως απαίτηση να πληρωθεί το ποσό την ίδια ημέρα που εκδόθηκε το έγγραφο. Το συγκεκριμένο κείμενο συνέδεε την καταβολή με τις αντίστοιχες ασφαλιστικές εισφορές, χωρίς να διατυπώνει μέσα στη μοναδική του σελίδα αυτοτελή ημερομηνία λήξης. Για ακριβή αξιολόγηση εμπρόθεσμης ή εκπρόθεσμης ατομικής πληρωμής θα απαιτούνταν το εφαρμοστέο ημερολόγιο και τυχόν ειδικές παρατάσεις της περιόδου.
Το αποδεικτικό ΑΠΔ και η κεντρική απεικόνιση
Ο e-ΕΦΚΑ προέβλεπε ενημέρωση των υπόχρεων εργοδοτών με μήνυμα στο αποδεικτικό παραλαβής της Αναλυτικής Περιοδικής Δήλωσης. Παράλληλα, διευκρίνιζε ότι δεν υπήρχε υποχρέωση υποβολής ΑΠΔ ειδικά για την εισφορά αυτή. Η φαινομενική αντίφαση λύνεται αν διακρίνουμε την κανονική ΑΠΔ της περιόδου από την αυτοτελή απεικόνιση της πρόσθετης ετήσιας επιβάρυνσης.
Σύμφωνα με το έγγραφο, η απεικόνιση της εισφοράς υλοποιούνταν κεντρικά από τον φορέα, μέσω παραγωγής αυτοτελούς ΑΠΔ και με βάση τα στοιχεία της υποβληθείσας ΑΠΔ της συγκεκριμένης μισθολογικής περιόδου. Επομένως, το «δεν υποβάλλεται ΑΠΔ» αφορούσε την ιδιαίτερη αυτή εισφορά. Δεν ήταν απαλλαγή από την τακτική δήλωση μισθοδοσίας, ούτε απαλλαγή από την ίδια την καταβολή.
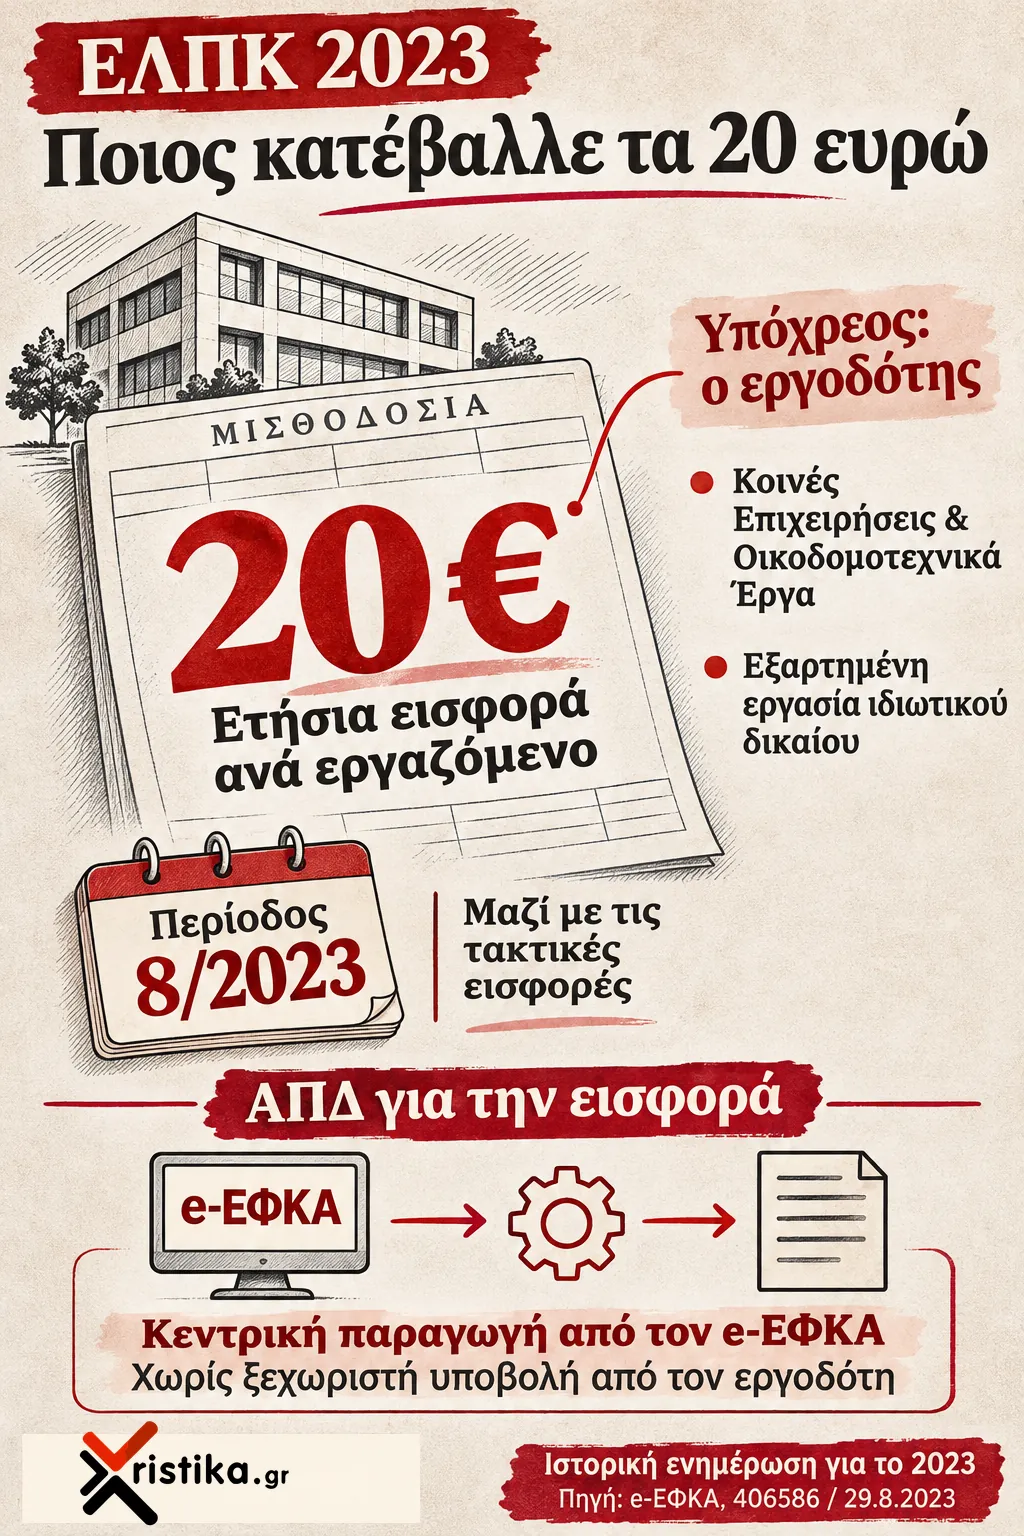
Η διάκριση αποτρέπει δύο διαφορετικά σφάλματα: να θεωρηθεί η κεντρική παραγωγή ξεχωριστής εγγραφής ως δεύτερη ίδια οφειλή ή να θεωρηθεί ότι η απουσία ξεχωριστής δήλωσης του εργοδότη σήμαινε απουσία υποχρέωσης. Το έγγραφο περιέγραφε διαφορετικές εργασίες: πληροφόρηση στο αποδεικτικό, άντληση στοιχείων, αυτοτελή απεικόνιση από τον φορέα και συνείσπραξη. Δεν παρέθετε νέα σειρά ενεργειών για ασφαλισμένους πολίτες.
Γιατί υπήρχε ο ειδικός λογαριασμός
Η αφετηρία βρίσκεται στο άρθρο 89, περίπτωση Γ, του νόμου 3996/2011, στο αρχικό ΦΕΚ Α΄ 170 της 5ης Αυγούστου 2011. Εκεί συστάθηκε στον Οργανισμό Εργατικής Εστίας ο Ειδικός Λογαριασμός Παιδικών Κατασκηνώσεων, με οικονομική και λογιστική αυτοτέλεια. Ως σκοπός οριζόταν η οργάνωση και εφαρμογή προγραμμάτων θερινής φιλοξενίας παιδιών χαμηλόμισθων εργαζομένων και ανέργων.
Η διάταξη προέβλεπε ως πόρο την εργοδοτική εισφορά 20 ευρώ ετησίως για κάθε εργαζόμενο, μαζί με τόκους κεφαλαίων και παροχές από χαριστική αιτία. Προέβλεπε επίσης χωριστό καθορισμό, για κάθε έτος, του αριθμού δικαιούχων, των προϋποθέσεων και των κριτηρίων επιλογής. Άρα η χρηματοδότηση του λογαριασμού και η επιλογή των οικογενειών που θα συμμετείχαν στα προγράμματα δεν ήταν η ίδια διαδικασία.
Ένας εργαζόμενος δεν αγόραζε με τα 20 ευρώ ατομικό εισιτήριο για το παιδί του. Το ποσό δεν αντιστοιχούσε αυτομάτως σε επιταγή κατασκήνωσης αξίας 20 ευρώ, ούτε η εισφορά εξαρτιόταν στο έγγραφο του 2023 από το αν ο συγκεκριμένος εργαζόμενος είχε δηλώσει παιδί για φιλοξενία. Από την άλλη πλευρά, η νομοθετική αναφορά και σε παιδιά ανέργων δείχνει γιατί δεν μπορούμε να αντιμετωπίσουμε τον λογαριασμό σαν προσωπική αποταμίευση κάθε ενεργού μισθωτού.
Η αλλαγή οργάνωσης του 2013 δεν καταργούσε τον ειδικό σκοπό
Το άρθρο 34 του νόμου 4144/2013, στο αρχικό ΦΕΚ Α΄ 88 της 18ης Απριλίου 2013, ρύθμιζε την οργάνωση του Ενιαίου Λογαριασμού για την Εφαρμογή Κοινωνικών Πολιτικών στον τότε ΟΑΕΔ. Στους πόρους του περιλάμβανε τα έσοδα του Ειδικού Λογαριασμού Παιδικών Κατασκηνώσεων και διατηρούσε ρητά την αποκλειστική διάθεσή τους για τους θεσπισμένους σκοπούς του.
Αυτή η πρόβλεψη βοηθά να κατανοηθεί η συνύπαρξη διαφορετικών ονομάτων στα παλιά κείμενα: Οργανισμός Εργατικής Εστίας, ΟΑΕΔ, ειδικός λογαριασμός και ασφαλιστικός φορέας είσπραξης. Δεν είναι τέσσερις χωριστές χρεώσεις των 20 ευρώ. Περιγράφουν διαφορετικά μέρη της θεσμικής ιστορίας και της διαχείρισης. Το έγγραφο του 2023 τακτοποιούσε τον ασφαλιστικό μηχανισμό είσπραξης και απεικόνισης για τη συγκεκριμένη περίοδο.
Τα αρχικά νομοθετικά κείμενα χρησιμοποιούνται εδώ για να αποτυπωθεί αυτή η προέλευση και ο ειδικός σκοπός. Οι παλιοί συντελεστές άλλων εισφορών που εμφανίζονται στις ίδιες σελίδες του ΦΕΚ δεν παρουσιάζονται ως σημερινές κρατήσεις. Αντίστοιχα, η περιγραφή ενός λογαριασμού δεν αποδεικνύει από μόνη της πόσα χρήματα εισπράχθηκαν τελικά το 2023 ή πόσα παιδιά φιλοξενήθηκαν. Αυτά θα απαιτούσαν χωριστό οικονομικό και διοικητικό απολογισμό.
Ένα παράδειγμα που ξεχωρίζει τη μονάδα από τον υπόχρεο
Ας υποθέσουμε ότι η ελεγχόμενη βάση μιας υπόχρεης επιχείρησης περιλάμβανε 25 εργαζομένους. Με το σταθερό ποσό των 20 ευρώ, η συγκεκριμένη ετήσια εισφορά θα ανερχόταν σε 500 ευρώ. Η πράξη δείχνει πώς λειτουργεί το «ανά εργαζόμενο»: ο αριθμός απασχολουμένων πολλαπλασιάζει την εργοδοτική επιβάρυνση. Δεν δείχνει 25 προσωπικές οφειλές εργαζομένων προς τον φορέα και δεν νομιμοποιεί 25 μειώσεις μισθού.
Το παράδειγμα προϋποθέτει σωστή βάση και δεν επιλύει περιπτώσεις διαδοχικής απασχόλησης, διορθωτικών δηλώσεων, ειδικών εξαιρέσεων ή διαφορετικών κατηγοριών σχέσης εργασίας. Η μοναδική σελίδα του 2023 παραπέμπει σε παλαιότερες εγκυκλίους, χωρίς να αναπαράγει όλες τις λεπτομέρειές τους. Θα ήταν αυθαίρετο να επινοηθεί εδώ κανόνας αναλογικής μείωσης με τις ώρες εργασίας ή συνολικό ποσό για μια πραγματική επιχείρηση μόνο από τον αριθμό που αναφέρει ένας τίτλος.
Για την αναζήτηση μιας παλιάς εργοδοτικής εγγραφής, ο αριθμός πρωτοκόλλου 406586 και η περίοδος 8/2023 ξεχωρίζουν αυτή την ενημέρωση από άλλες ανακοινώσεις για τον ΕΦΚΑ και τις ασφαλιστικές υποχρεώσεις. Η ονομασία του ειδικού λογαριασμού βοηθά επίσης να διακριθεί ο σκοπός της εισφοράς από τις τακτικές εισφορές της ίδιας περιόδου.
Συχνές απορίες για την εισφορά του 2023
Ήταν νέο γενικό τέλος για όλους τους ασφαλισμένους;
Όχι. Το έγγραφο αφορούσε την ετήσια εργοδοτική εισφορά ΕΛΠΚ και την είσπραξή της με την περίοδο 8/2023. Παρέπεμπε ήδη σε οδηγίες του 2013 και του 2022. Η νόμιμη προέλευση του λογαριασμού βρίσκεται στο 2011, όχι σε ξαφνική καθολική χρέωση του Αυγούστου 2023.
Τα 20 ευρώ αφαιρούνταν από τον μισθό του εργαζομένου;
Η εισφορά χαρακτηρίζεται εργοδοτική και το έγγραφο κατονομάζει τους εργοδότες ως υπόχρεους καταβολής. Η αναφορά «ανά εργαζόμενο» προσδιορίζει τη μονάδα υπολογισμού της. Δεν τεκμηριώνει προσωπική παρακράτηση από τις καθαρές αποδοχές του μισθωτού.
Χρειαζόταν ξεχωριστή ΑΠΔ από τον εργοδότη;
Για τη συγκεκριμένη εισφορά το έγγραφο έλεγε όχι: η αυτοτελής απεικόνιση παραγόταν κεντρικά από τον e-ΕΦΚΑ με βάση τα στοιχεία της ΑΠΔ Αυγούστου. Αυτό δεν καταργούσε την τακτική ΑΠΔ της μισθολογικής περιόδου ούτε την υποχρέωση πληρωμής της εισφοράς.
Η εισφορά έδινε αυτόματα θέση σε κατασκήνωση;
Όχι. Ο νόμος διαχώριζε τη χρηματοδότηση του λογαριασμού από τον ετήσιο καθορισμό δικαιούχων και κριτηρίων επιλογής. Το έγγραφο είσπραξης δεν ήταν αίτηση συμμετοχής ούτε προσωπική επιταγή φιλοξενίας. Δεν προκύπτει αντιστοίχιση κάθε καταβολής 20 ευρώ με συγκεκριμένη θέση παιδιού.
Ισχύουν αυτές οι πληροφορίες ως σημερινή οδηγία καταβολής;
Η ανακοίνωση της 29ης Αυγούστου 2023 αφορούσε τη συγκεκριμένη μισθολογική περίοδο. Δεν ορίζει προθεσμία άλλου έτους, ατομική βεβαίωση ή νεότερη ειδική ρύθμιση. Για άλλη περίοδο χρειάζεται το αντίστοιχο ισχύον έγγραφο και τα πραγματικά στοιχεία της εργοδοτικής υποχρέωσης, με σαφή διάκριση από την ιστορική ανακοίνωση.