


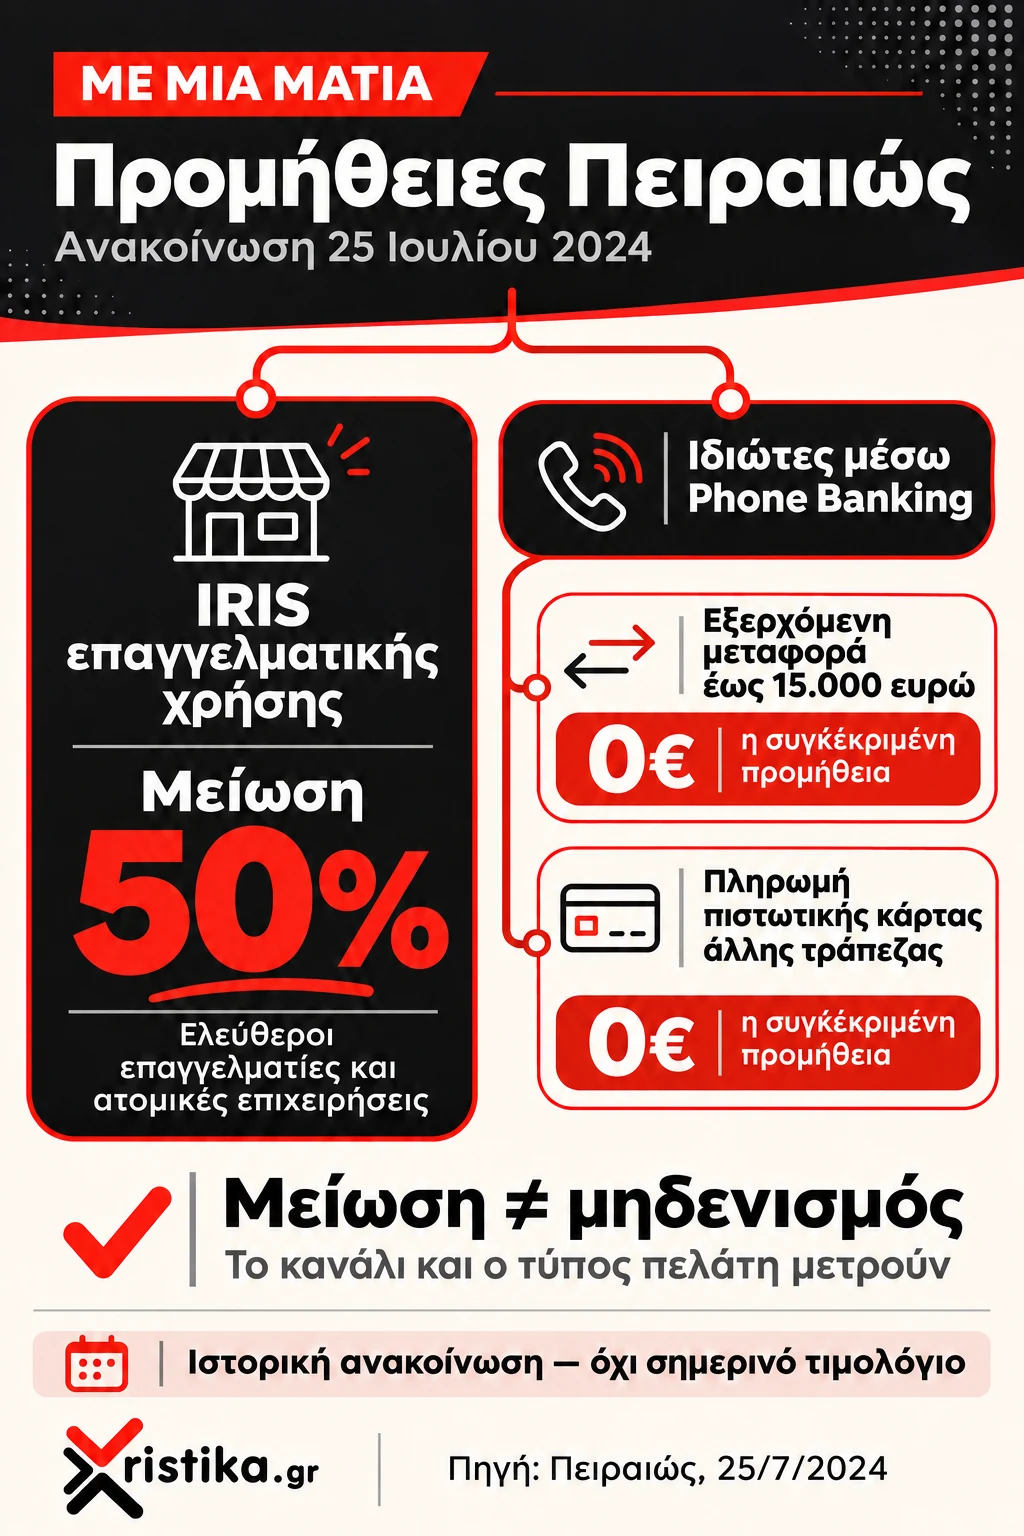
Προμήθειες Πειραιώς: Η ανακοίνωση της 25ης Ιουλίου 2024 προέβλεπε μείωση 50% για την επαγγελματική χρήση του IRIS και μηδενισμό δύο συγκεκριμένων προμηθειών ιδιωτών μέσω Phone Banking. Δεν καταργούσε έναν γενικό φόρο, όλες τις τραπεζικές χρεώσεις ή το κόστος κάθε πληρωμής από οποιοδήποτε κανάλι. Οι αλλαγές είχαν συγκεκριμένο πελάτη, υπηρεσία και πεδίο εφαρμογής.
Η χρονολογία είναι ουσιαστική. Το κείμενο της τράπεζας είχε δημοσιευθεί το καλοκαίρι του 2024, πριν από τα χωριστά νομοθετικά μέτρα για προμήθειες που εφαρμόστηκαν τον Ιανουάριο του 2025. Η αναδημοσίευση μιας παλιάς εταιρικής ανακοίνωσης δεν τη μετατρέπει σε νέα ανακοίνωση άλλης ημερομηνίας ούτε σε πλήρες σημερινό τιμολόγιο.
Οι τρεις αλλαγές που περιέγραφε η τράπεζα
Στην πρωτογενή ανακοίνωση της 25ης Ιουλίου 2024, η Πειραιώς διαχώριζε την επαγγελματική αποδοχή πληρωμών από δύο συναλλαγές ιδιωτών. Αυτές οι κατηγορίες δεν πρέπει να συμπτύσσονται σε έναν τίτλο περί κατάργησης όλων των προμηθειών.
| Υπηρεσία | Ομάδα που ανέφερε η ανακοίνωση | Ανακοινωμένη αλλαγή |
|---|---|---|
| IRIS payments για επαγγελματική χρήση | Ελεύθεροι επαγγελματίες και ατομικές επιχειρήσεις | Μείωση 50% στο σχετικό τιμολόγιο χρεώσεων |
| Εξερχόμενη μεταφορά πίστωσης έως 15.000 ευρώ μέσω Phone Banking | Ιδιώτες | Μηδενισμός της συγκεκριμένης προμήθειας |
| Πληρωμή πιστωτικής κάρτας άλλης τράπεζας μέσω Phone Banking | Ιδιώτες | Μηδενισμός της συγκεκριμένης προμήθειας |
Για τις δύο τηλεφωνικές συναλλαγές, η ανακοίνωση ανέφερε ότι η προηγούμενη χρέωση ήταν 6 ευρώ σε καθεμία. Αυτό ήταν το σημείο αναφοράς του συγκεκριμένου δελτίου. Δεν αποτελεί απόδειξη ότι κάθε άλλη μεταφορά ή πληρωμή κόστιζε τότε 6 ευρώ, ούτε ότι όλο το τιμολόγιο της τράπεζας είχε ενιαία τιμή.
Η μείωση 50% δεν σημαίνει δωρεάν επαγγελματικό IRIS
Η λέξη «μείωση» περιγράφει διαφορετικό αποτέλεσμα από τον «μηδενισμό». Αν μια θετική προμήθεια μειωθεί στο μισό, εξακολουθεί να υπάρχει χρέωση. Η τράπεζα ανακοίνωνε όφελος στον επαγγελματία που δεχόταν πληρωμές, όχι γενική κατάργηση του τιμολογίου για κάθε χρήστη της υπηρεσίας.
Η ανακοίνωση δεν έδινε μέσα στο κείμενό της πλήρη πίνακα παλιών και νέων απόλυτων τιμών, ελάχιστων ποσών ή ανώτατων ορίων προμήθειας. Επομένως, από το ποσοστό μόνο δεν υπολογίζουμε ένα βέβαιο κόστος για οποιοδήποτε ύψος είσπραξης. Για ακριβή αναπαραγωγή μιας ιστορικής χρέωσης χρειάζεται και το εφαρμοστέο τιμολόγιο της αντίστοιχης περιόδου.
Ένα καθαρά υποθετικό παράδειγμα εξηγεί την αριθμητική: αν μια προμήθεια ήταν 0,40 ευρώ και μειωνόταν κατά 50%, το νέο ποσό θα ήταν 0,20 ευρώ. Για 100 τέτοιες όμοιες χρεώσεις, το κόστος θα γινόταν 20 αντί 40 ευρώ. Οι τιμές αυτές είναι παράδειγμα υπολογισμού, όχι πραγματικός τιμοκατάλογος της Πειραιώς για το 2024.
Αντίστοιχα, υποθετικό ποσοστό 0,40% που μειώνεται στο μισό γίνεται 0,20%. Η διαφορά είναι 0,20 ποσοστιαίες μονάδες, ενώ η σχετική μείωση είναι 50%. Το να γράψουμε απλώς «μείωση 0,20%» θα μπέρδευε δύο διαφορετικές πράξεις. Η μονάδα στην οποία εκφράζεται κάθε χρέωση έχει σημασία όσο και ο ίδιος ο αριθμός.
Ποιος πληρώνει και ποιος εισπράττει
Στις υπηρεσίες πληρωμών υπάρχουν διαφορετικές πλευρές: ο πληρωτής που στέλνει χρήματα και ο επαγγελματίας ή άλλος δικαιούχος που τα λαμβάνει. Μια αλλαγή στην επαγγελματική χρέωση αποδοχής δεν περιγράφει αυτομάτως τη χρέωση του πελάτη που πληρώνει. Για να κριθεί το κόστος χρειάζεται να κατονομάζεται η πλευρά την οποία αφορά.
Επίσης, η επαγγελματική χρήση δεν είναι συνώνυμη κάθε μεταφοράς μεταξύ ιδιωτών. Το γεγονός ότι δύο συναλλαγές χρησιμοποιούν την ίδια ονομασία δικτύου δεν αρκεί για να εφαρμοστεί το ίδιο τιμολόγιο. Στο ιστορικό δελτίο η τράπεζα κατονόμαζε ελεύθερους επαγγελματίες και ατομικές επιχειρήσεις για τη συγκεκριμένη μείωση.
Η ευρύτερη ανάλυση για τις ψηφιακές πληρωμές με κάρτα και IRIS εξηγεί γιατί έχει σημασία να αναγνωρίζουμε το είδος της πληρωμής. Μια πληρωμή επαγγελματία, μια μεταφορά σε φίλο και μια εξόφληση οφειλής μπορεί να εξυπηρετούν διαφορετικές ανάγκες, ακόμη κι όταν ξεκινούν από την ίδια τραπεζική εφαρμογή.
Το κανάλι Phone Banking ήταν μέρος του όρου
Στις δύο μηδενιζόμενες προμήθειες η ανακοίνωση επαναλάμβανε το Phone Banking. Δεν ανέφερε γενική εξίσωση τηλεφωνικής συναλλαγής, επίσκεψης σε κατάστημα, ΑΤΜ και εφαρμογής κινητού. Η παράλειψη του καναλιού από έναν τίτλο θα έκανε την εξαίρεση να φαίνεται ευρύτερη από την πραγματική περιγραφή της.
Για την εξερχόμενη μεταφορά πίστωσης υπήρχε επιπλέον ρητό όριο έως 15.000 ευρώ και αναφορά σε ιδιώτη. Το ποσό αφορούσε τη συγκεκριμένη απαλλαγή προμήθειας. Δεν ήταν από μόνο του ημερήσιο όριο όλων των συναλλαγών, όριο λογαριασμού ή γενική απαγόρευση μεταφοράς μεγαλύτερου ποσού.
Για την πιστωτική κάρτα, η αναφορά ήταν σε κάρτα άλλης τράπεζας που πληρωνόταν από ιδιώτη τηλεφωνικά. Ο μηδενισμός του κόστους της συγκεκριμένης πληρωμής δεν καταργούσε την οφειλή της κάρτας, τους τόκους της ή τυχόν συνδρομή. Η προμήθεια μιας εντολής και οι συμβατικές χρεώσεις του ίδιου του πιστωτικού προϊόντος είναι διαφορετικά στοιχεία.
Ακόμη και όταν η τραπεζική προμήθεια μιας εντολής είναι μηδενική, δεν προκύπτει από αυτό ότι μια τηλεφωνική κλήση είναι δωρεάν ανεξαρτήτως παρόχου ή χώρας προέλευσης. Το δελτίο αφορούσε τραπεζική τιμολόγηση των συγκεκριμένων πράξεων. Δεν περιέγραφε τον τιμοκατάλογο του τηλεπικοινωνιακού φορέα του πελάτη.
Τι σημαίνουν τα 6 ευρώ σε ένα παράδειγμα
Αν υποθέσουμε δέκα συναλλαγές που πληρούσαν ακριβώς τους ίδιους όρους της τότε χρέωσης των 6 ευρώ, το άθροισμα πριν από τον ανακοινωμένο μηδενισμό θα ήταν 60 ευρώ. Με μηδενική συγκεκριμένη προμήθεια, το άμεσο τραπεζικό κόστος αυτών των δέκα εντολών θα ήταν μηδέν. Αυτό είναι αριθμητική σύγκριση της ίδιας υπηρεσίας, όχι υπόσχεση ετήσιου οφέλους για κάθε πελάτη.
Δεν είναι σωστό να πολλαπλασιάζουμε το ποσό με όλες τις κινήσεις ενός λογαριασμού. Κάποιος μπορεί να μην έκανε ποτέ τις συγκεκριμένες τηλεφωνικές συναλλαγές ή να είχε διαφορετικούς συμβατικούς όρους. Το προσωπικό όφελος εξαρτάται από πραγματικές όμοιες πράξεις, όχι από έναν γενικό αριθμό συναλλαγών χωρίς κατηγορία.
Η χωριστή εξέλιξη του Ιανουαρίου 2025
Στις 20 Ιανουαρίου 2025 το Υπουργείο Εθνικής Οικονομίας και Οικονομικών ανακοίνωσε την έναρξη εφαρμογής νομοθετικών παρεμβάσεων για έξι κατηγορίες τραπεζικών προμηθειών. Μεταξύ άλλων περιέγραφε μηδενικές χρεώσεις για ορισμένες πληρωμές λογαριασμών μέσω web και mobile banking και όρια σε συγκεκριμένες εγχώριες διατραπεζικές μεταφορές.
Αυτή ήταν διαφορετική εξέλιξη από την εταιρική ανακοίνωση του Ιουλίου 2024. Η πηγή, η ημερομηνία και τα πεδία εφαρμογής δεν ταυτίζονται. Δεν παρουσιάζουμε, λοιπόν, ένα παλιό μέτρο επαγγελματικού IRIS σαν να ήταν το περιεχόμενο της νεότερης κρατικής ρύθμισης, ούτε μεταφέρουμε αυθαίρετα τα όρια του ενός στο άλλο.
Η διαφορά εξηγεί γιατί μια είδηση που αναφέρει απλώς «καταργήθηκε το χαράτσι» δεν επαρκεί για να υπολογιστεί χρέωση. Χρειάζεται να ξέρουμε αν μιλά για εμπορική απόφαση τράπεζας, συγκεκριμένο κανάλι εξυπηρέτησης ή κανόνα που αφορά ορισμένες συναλλαγές περισσότερων τραπεζών. Το συμπέρασμα προκύπτει από τους όρους, όχι από τη δραματική λέξη.
Ιστορική ανακοίνωση και ισχύον τιμολόγιο
Για νεότερη συναλλαγή, σημείο αναφοράς είναι η επίσημη σελίδα τιμολογίου προμηθειών της Πειραιώς και οι όροι που εφαρμόζονται στη συγκεκριμένη υπηρεσία. Εδώ δεν αναπαράγεται ένας υποτιθέμενος σημερινός πίνακας τιμών από παλιό δελτίο Τύπου. Η ένδειξη ημερομηνίας ισχύος είναι απαραίτητη σε κάθε σύγκριση.
Ένας ουσιαστικός έλεγχος αντιπαραβάλλει ίδιο τύπο πελάτη, ίδια πράξη, ίδιο ποσό, ίδιο κανάλι και ίδια χρονική περίοδο. Αν αλλάξει ένας από αυτούς τους παράγοντες, ενδέχεται να συγκρίνονται διαφορετικά τιμολόγια. Ιδίως ένα ποσοστό χωρίς αναφορά σε ελάχιστη ή μέγιστη χρέωση δεν επαρκεί για τελικό αριθμητικό συμπέρασμα.
Οι μεταγενέστερες δημοσιεύσεις στο θεματικό αρχείο για το IRIS χρειάζονται την ίδια προσοχή στη χρονολογία και στον χρήστη της υπηρεσίας. Μια ενημέρωση για επαγγελματική αποδοχή και μια είδηση για λειτουργίες ιδιωτών δεν απαντούν υποχρεωτικά στο ίδιο ερώτημα κόστους.
Τρεις περιπτώσεις που δεν πρέπει να συγχέονται
Τα παρακάτω υποθετικά παραδείγματα διαβάζουν μόνο το πεδίο της ανακοίνωσης του 2024. Δεν αποτελούν σημερινή προσφορά συναλλαγής ή επιβεβαίωση προσωπικών όρων λογαριασμού:
- Ιδιώτης με τηλεφωνική μεταφορά 14.000 ευρώ: Το προφίλ, το ποσό και το κανάλι αντιστοιχούν στην περιγραφή της συγκεκριμένης αλλαγής προμήθειας. Αυτό δεν καταργεί τον χωριστό έλεγχο των στοιχείων της ίδιας της εντολής.
- Ιδιώτης με μεταφορά 14.000 ευρώ από κατάστημα: Το ίδιο χρηματικό ποσό δεν αρκεί για να αποδοθεί η απαλλαγή του Phone Banking σε άλλο κανάλι. Δεν συμπεραίνουμε από αυτό το δελτίο ούτε μηδενική ούτε συγκεκριμένη θετική χρέωση καταστήματος.
- Επαγγελματίας που δέχεται πληρωμή μέσω IRIS: Η σχετική αναφορά είναι η μείωση 50% του επαγγελματικού τιμολογίου. Δεν εφαρμόζουμε αντί γι’ αυτήν τον μηδενισμό που είχε ανακοινωθεί για ορισμένες τηλεφωνικές πράξεις ιδιωτών.
Η ίδια λογική ισχύει για το όριο του ποσού. Η αναφορά «έως 15.000 ευρώ» δεν τεκμηριώνει τι ακριβώς θα χρεωνόταν για μια μεγαλύτερη μεταφορά. Για αυτήν απαιτούνται οι αντίστοιχοι όροι, όχι επέκταση μιας εξαίρεσης. Ο ακριβής προσδιορισμός της πράξης είναι απαραίτητος πριν από κάθε αριθμητικό υπολογισμό.
Συχνές ερωτήσεις
1. Η Πειραιώς κατάργησε όλες τις προμήθειες τον Ιούλιο 2024;
Όχι. Ανακοίνωσε μείωση στο επαγγελματικό IRIS και μηδενισμό δύο συγκεκριμένων προμηθειών ιδιωτών μέσω Phone Banking. Δεν ήταν γενική απαλλαγή από κάθε χρέωση τραπεζικού προϊόντος ή συναλλαγής.
2. Η μείωση 50% σήμαινε δωρεάν επαγγελματικό IRIS;
Όχι. Η μείωση στο μισό μιας θετικής χρέωσης αφήνει θετική χρέωση. Η ανακοίνωση δεν περιείχε πλήρη πίνακα απόλυτων τιμών ώστε να υπολογιστεί κάθε επιμέρους επαγγελματική είσπραξη μόνο από το ποσοστό.
3. Το όριο 15.000 ευρώ ίσχυε για κάθε κανάλι;
Η συγκεκριμένη ανακοίνωση το συνέδεε με εξερχόμενη μεταφορά πίστωσης ιδιώτη μέσω Phone Banking και με τον μηδενισμό της προμήθειας αυτής. Δεν τεκμηρίωνε γενικό ίδιο όριο ή ίδια τιμή σε όλα τα κανάλια.
4. Καταργούνταν οι τόκοι της πιστωτικής κάρτας άλλης τράπεζας;
Όχι. Το δελτίο αφορούσε την προμήθεια της τηλεφωνικής πληρωμής από ιδιώτη. Δεν άλλαζε με αυτή τη διατύπωση το επιτόκιο, το υπόλοιπο ή τους άλλους όρους της κάρτας που πληρωνόταν.
5. Ήταν η ίδια αλλαγή με τα κρατικά μέτρα του Ιανουαρίου 2025;
Όχι. Η εταιρική ανακοίνωση ήταν της 25ης Ιουλίου 2024. Η ενημέρωση του υπουργείου της 20ής Ιανουαρίου 2025 περιέγραφε χωριστή εφαρμογή νομοθετικών παρεμβάσεων. Η διάκριση ημερομηνίας και πηγής αποτρέπει λανθασμένη μεταφορά όρων.