


Αυξήσεις μισθών 2021: Οι αλλαγές στις καθαρές αποδοχές του ιδιωτικού τομέα προέρχονταν από χαμηλότερες κρατήσεις και συγκεκριμένη φορολογική απαλλαγή. Δεν επρόκειτο για οριζόντια αύξηση του συμφωνημένου μικτού μισθού κατά 3%. Η μείωση ασφαλιστικών εισφορών αφορούσε χωριστά εργοδότη και εργαζόμενο, ενώ η απαλλαγή από την ειδική εισφορά αλληλεγγύης είχε το δικό της πεδίο εφαρμογής.
Η είδηση της 9ης Ιανουαρίου 2021 χρειάζεται να διαβαστεί στο ιστορικό της πλαίσιο. Παρακάτω εξηγούνται οι τότε μηχανισμοί, με απλά αριθμητικά παραδείγματα που δεν αποτελούν προσωπική εκκαθάριση μισθοδοσίας. Οι κανόνες του συγκεκριμένου έτους δεν παρουσιάζονται ως σημερινοί συντελεστές ούτε ως πρόσθετο ποσό που οφείλεται αυτομάτως σήμερα σε κάθε μισθωτό.
Η μείωση των εισφορών είχε δύο διαφορετικούς αποδέκτες
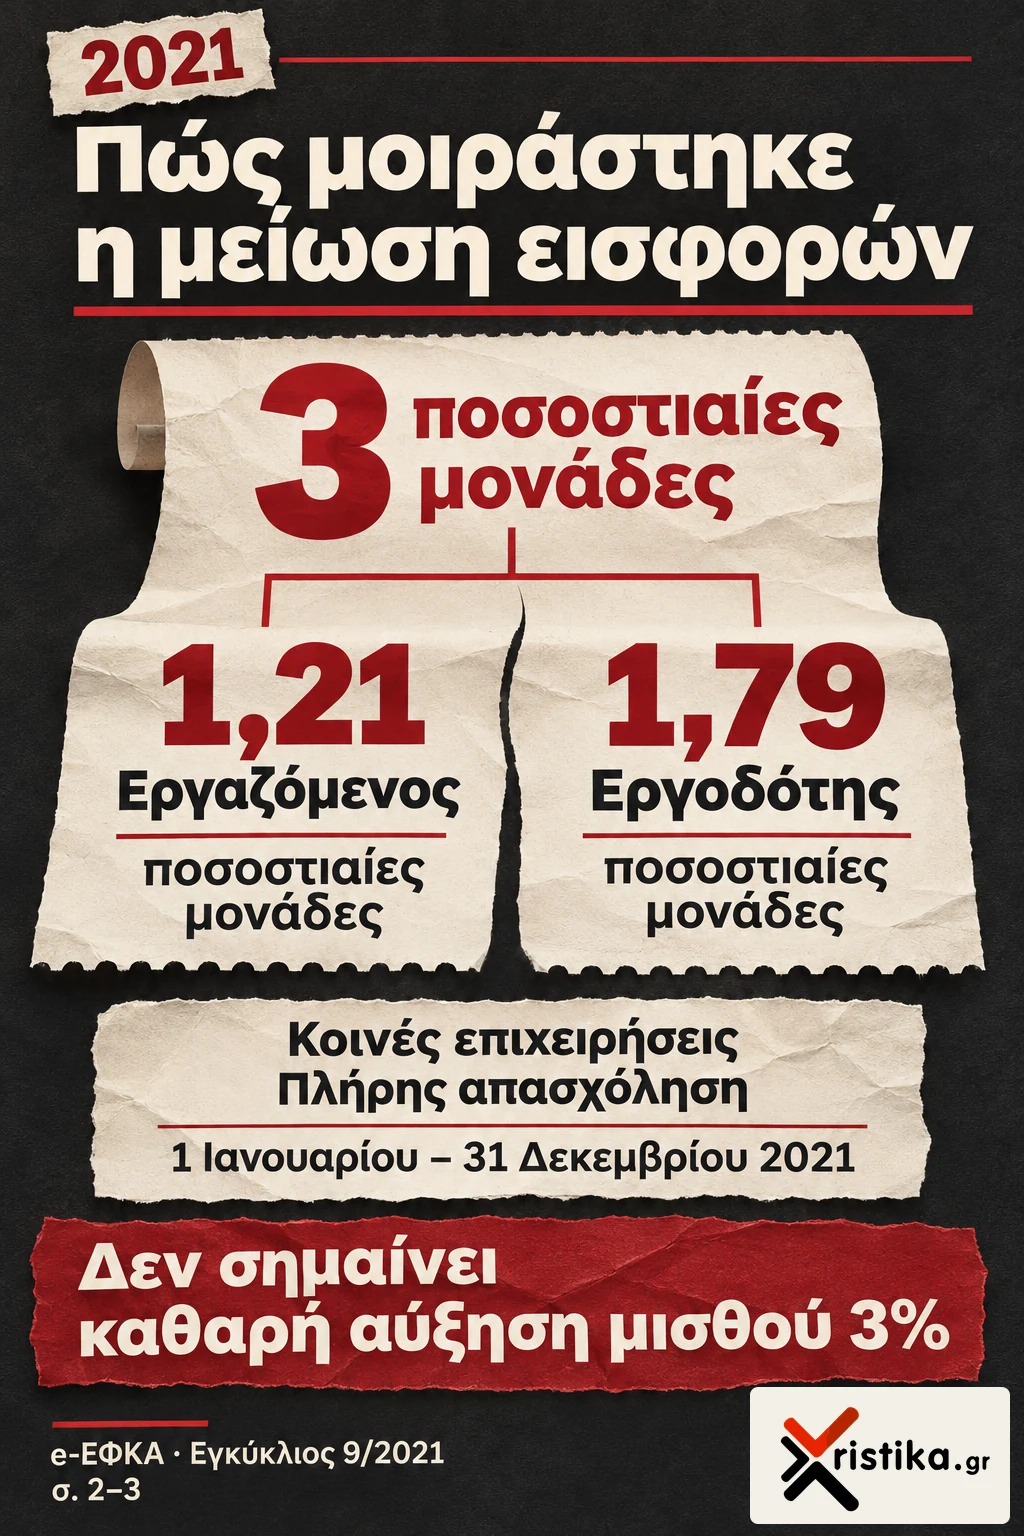
Η εγκύκλιος 9 του e-ΕΦΚΑ, της 1ης Φεβρουαρίου 2021, εξήγησε την εφαρμογή του άρθρου 31 του νόμου 4756/2020. Η αρχική ρύθμιση προέβλεπε μείωση τριών ποσοστιαίων μονάδων για μισθολογικές περιόδους του 2021. Η μεταγενέστερη ημερομηνία της εγκυκλίου δεν σημαίνει ότι η έναρξη μεταφέρθηκε στον Φεβρουάριο: Η προβλεπόμενη έναρξη ήταν η 1η Ιανουαρίου.
Στο συνηθισμένο παράδειγμα ασφαλισμένου των κοινών επιχειρήσεων, από τη συνολική μεταβολή οι 1,21 ποσοστιαίες μονάδες αντιστοιχούσαν στην εργατική πλευρά και οι 1,79 στην εργοδοτική. Πρόκειται για άθροισμα διαφορετικών επιμέρους κλάδων. Επομένως, όποιος υπολόγιζε ολόκληρο το 3% ως καθαρή αύξηση στην τσέπη του εργαζομένου προσέθετε και ένα ποσό που μείωνε διαφορετική υποχρέωση του εργοδότη.
Η διάκριση έχει πρακτικό νόημα ακόμη και στην ανάγνωση ενός παλιού εκκαθαριστικού. Ο μικτός μισθός είναι η συμφωνημένη αμοιβή πριν από τις κρατήσεις του εργαζομένου. Το συνολικό εργοδοτικό κόστος περιλαμβάνει επιπλέον τις εργοδοτικές επιβαρύνσεις. Το καθαρό πληρωτέο προκύπτει μετά τις σχετικές κρατήσεις και τον φόρο. Αυτά είναι τρία διαφορετικά μεγέθη και δεν πρέπει να ονομάζονται όλα απλώς «μισθός».
Πώς διαβάζονται τα παραδείγματα των 650 και 1.000 ευρώ
Αν, αποκλειστικά για να απομονώσουμε τον μηχανισμό, θεωρήσουμε ασφαλιστέες αποδοχές 650 ευρώ και εργατική μείωση 1,21 μονάδων, η διαφορά εισφορών είναι 650 επί 0,0121, δηλαδή 7,865 ευρώ. Με στρογγυλοποίηση στα λεπτά προκύπτουν περίπου 7,87 ευρώ λιγότερες εργατικές εισφορές. Το αποτέλεσμα αυτό δεν είναι οριστική πρόβλεψη καθαρού πληρωτέου, επειδή δεν έχει υπολογιστεί η φορολογική επίδραση.
Στο ίδιο υποθετικό ποσό, η εργοδοτική μείωση 1,79 μονάδων δίνει περίπου 11,64 ευρώ. Τα δύο ποσά αθροίζουν περίπου 19,50 ευρώ, δηλαδή 3% των 650 ευρώ. Το άθροισμα περιγράφει συνολική μεταβολή εισφορών και των δύο πλευρών. Δεν αποδίδει στον εργαζόμενο καθαρή αύξηση 19,50 ευρώ, ούτε δημιουργεί αυτόματα αύξηση των μικτών αποδοχών κατά το ίδιο ποσό.
Για ασφαλιστέες αποδοχές 1.000 ευρώ, η αντίστοιχη εργατική διαφορά είναι 12,10 ευρώ και η εργοδοτική 17,90 ευρώ, με τις ίδιες παραδοχές. Αν οι μικτές αποδοχές ενός εργαζομένου αυξήθηκαν επίσης λόγω προαγωγής ή διαφορετικών ωρών, το συνολικό αποτέλεσμα της κατάθεσης δεν μπορεί να αποδοθεί μόνο στον νόμο. Πρέπει πρώτα να συγκριθούν ίδιες βάσεις, ίδια περίοδος και ίδιο ασφαλιστικό καθεστώς.
Ομοίως, δεν πολλαπλασιάζουμε χωρίς εξήγηση ένα στρογγυλό μηνιαίο ποσό επί δώδεκα ή δεκατέσσερα και το παρουσιάζουμε ως εγγυημένο ετήσιο κέρδος για όλους. Η διάρκεια απασχόλησης, οι αποδοχές κάθε περιόδου, τα δώρα, το επίδομα άδειας και οι εφαρμοζόμενες κρατήσεις επηρεάζουν το ετήσιο αποτέλεσμα. Μια απλή υπόθεση σταθερών αποδοχών μπορεί να είναι εκπαιδευτικό παράδειγμα, όχι βεβαίωση πραγματικής απαίτησης.
Ποσοστιαία μονάδα και ποσοστιαία αύξηση δεν ταυτίζονται
Ένα καθαρά μαθηματικό παράδειγμα βοηθά: Αν ένας υποθετικός συντελεστής κρατήσεων ήταν 20% και μειωνόταν κατά 1,21 ποσοστιαίες μονάδες, θα γινόταν 18,79%. Δεν θα γινόταν 19,758%, όπως θα συνέβαινε αν μειωνόταν κατά 1,21% του ίδιου του προηγούμενου συντελεστή. Οι δύο πράξεις δίνουν διαφορετικά αποτελέσματα. Τα υποθετικά αυτά ποσοστά δεν περιγράφουν συγκεκριμένο ασφαλιστικό πακέτο: Χρησιμοποιούνται μόνο για να εξηγηθεί η ορολογία της αλλαγής.
Αν ο αναγνώστης κρατήσει την εργατική διαφορά των 12,10 ευρώ στο παράδειγμα των 1.000 ευρώ, μπορεί να ελέγξει τη λογική του υπολογισμού χωρίς να θεωρήσει ότι γνωρίζει ήδη τον τελικό φόρο. Για παράδειγμα, σε μικρότερη υποθετική ασφαλιστέα βάση 500 ευρώ η ίδια μείωση μονάδων αντιστοιχεί σε 6,05 ευρώ εισφορών. Αυτό δείχνει γιατί η αλλαγή δεν ήταν ενιαίο σταθερό επίδομα με το ίδιο ποσό για κάθε εργαζόμενο. Η βάση υπολογισμού είναι εξίσου σημαντική με τον συντελεστή και πρέπει να εμφανίζεται δίπλα στο παράδειγμα.
Ποιους κάλυπτε το ασφαλιστικό σκέλος του 2021
Η εγκύκλιος περιέγραφε απασχολουμένους στον ιδιωτικό τομέα, με πλήρη, μειωμένη ή εκ περιτροπής απασχόληση. Εξαιρούσε ρητά το προσωπικό δημόσιων υπηρεσιών, αποκεντρωμένων διοικήσεων, δήμων και περιφερειών και των προβλεπόμενων νομικών προσώπων, καθώς και φορείς εντός Γενικής Κυβέρνησης. Άρα η ύπαρξη σύμβασης ιδιωτικού δικαίου δεν αρκούσε μόνη της για την ένταξη στη μείωση.
Αυτό το σημείο είναι σημαντικό για εργαζόμενο που έβλεπε στον τίτλο «αυξήσεις για μισθωτούς» και θεωρούσε ότι αφορούσε οποιονδήποτε πληρωνόταν με μισθοδοσία. Χρειάζεται να προσδιορίζεται ο εργοδότης και η πραγματική υπαγωγή του φορέα. Επίσης, η εγκύκλιος περιλάμβανε χωριστούς ασφαλιστικούς πίνακες. Ένα ενιαίο παράδειγμα κοινής επιχείρησης δεν αντικαθιστά κάθε ειδικό πακέτο κάλυψης.
Η μερική απασχόληση δεν αποκλειόταν γενικά από τη ρύθμιση. Ωστόσο οι αποδοχές και οι επιμέρους συντελεστές που συγκρίνονται πρέπει να είναι οι σωστοί για τη συγκεκριμένη περίπτωση. Δεν εφαρμόζουμε το χρηματικό παράδειγμα πλήρους μισθού σε κάποιον που είχε μικρότερες ασφαλιστέες αποδοχές, ούτε θεωρούμε ότι η μεταβολή ενός μόνο κλάδου περιγράφει ολόκληρο το ασφαλιστικό του πακέτο.
Η εισφορά αλληλεγγύης ήταν διαφορετικός υπολογισμός
Στο φορολογικό σκέλος, η εγκύκλιος Ε.2204 της ΑΑΔΕ, της 24ης Δεκεμβρίου 2020, διευκρίνιζε την απαλλαγή για εισόδημα από μισθωτή εργασία στον ιδιωτικό τομέα κατά το φορολογικό έτος 2021. Για τις καλυπτόμενες αμοιβές δεν έπρεπε να γίνεται η αντίστοιχη παρακράτηση από τον Ιανουάριο. Δεν καταργούσε όμως με μία γενική διάταξη κάθε εισφορά για κάθε εισόδημα όλων των πολιτών.
Η ίδια εγκύκλιος ξεχώριζε τις συντάξεις, για τις οποίες η τότε μεταχείριση ήταν διαφορετική. Προέβλεπε επίσης ειδικούς όρους όταν υπήρχε προστιθέμενη διαφορά τεκμηρίων, με εξέταση των δύο προηγούμενων φορολογικών ετών. Η διατύπωση «καταργήθηκε η εισφορά» χωρίς έτος, είδος εισοδήματος και προϋποθέσεις χάνει επομένως κρίσιμη πληροφορία. Η απαλλαγή μιας κατηγορίας δεν αποτελεί συνολική κατάργηση κάθε σχετικής επιβάρυνσης εκείνη τη στιγμή.
Για έναν εργαζόμενο, οι δύο αλλαγές μπορούσαν να συνυπάρχουν, αλλά δεν ήταν ίδια ποσά. Η ασφαλιστική διαφορά υπολογιζόταν πάνω στις σχετικές ασφαλιστέες αποδοχές και στις μεταβολές των εισφορών. Η ειδική εισφορά αλληλεγγύης αφορούσε διαφορετικό φορολογικό μηχανισμό. Αν προηγουμένως δεν προέκυπτε τέτοια παρακράτηση, δεν μπορούσε να υποσχεθεί κανείς πρόσθετο όφελος από την αφαίρεσή της μόνο και μόνο επειδή ο μισθωτός εργαζόταν στον ιδιωτικό τομέα.
Γιατί η καθαρή κατάθεση δεν δείχνει μόνη της τι άλλαξε
Υποθέστε ότι δύο εκκαθαριστικά εμφανίζουν τον ίδιο μικτό μισθό, αλλά διαφορετικό καθαρό πληρωτέο. Η διαφορά μπορεί να συνδέεται με εργατικές εισφορές, φορολογική παρακράτηση ή άλλες εγγραφές. Αν συγκριθεί μόνο το τελικό έμβασμα, δεν φαίνεται ποια γραμμή μεταβλήθηκε. Το χρήσιμο σημείο αναφοράς είναι η ανάλυση της μισθοδοσίας και όχι μια γενική είδηση με το μέγιστο θεωρητικό όφελος.
Αντίστροφα, μια μικρότερη τελική κατάθεση δεν αποδεικνύει από μόνη της ότι δεν εφαρμόστηκε η μείωση. Μπορεί να άλλαξαν ώρες, μεταβλητές αμοιβές ή άλλες κρατήσεις. Η ορθή σύγκριση διαχωρίζει κάθε αιτία, αντί να αντιπαραθέτει δύο ανόμοιους μήνες. Για ευρύτερη ιστορική ενημέρωση, το αρχείο ειδήσεων για τους μισθούς περιλαμβάνει θέματα διαφορετικών περιόδων, τα οποία επίσης χρειάζονται τη δική τους χρονολόγηση.
Η μείωση κρατήσεων δεν ήταν επίσης απόφαση νέου κατώτατου μικτού μισθού. Το παλιό δημοσίευμα αναμείγνυε αυτόν τον μηχανισμό με το τότε χρονοδιάγραμμα διαβούλευσης και με εκκρεμότητα για την προϋπηρεσία. Εδώ τα ζητήματα δεν συγχωνεύονται σε μία υποτιθέμενη ενιαία αύξηση. Η αρχική αναφορά στα 650 ευρώ χρησιμοποιείται ως ιστορικό αριθμητικό παράδειγμα, όχι ως δήλωση του σημερινού νόμιμου κατώτατου μισθού.
Η αναδρομική εξέταση αποδεικνύει τι όριζαν οι επιλεγμένες πηγές του 2020–2021. Δεν αποδεικνύει αν ένας συγκεκριμένος εργοδότης υπολόγισε σωστά κάθε παλιό μήνα, ούτε κρίνει τη σημερινή δυνατότητα διεκδίκησης διαφορών. Για τέτοια υπόθεση χρειάζονται τα πραγματικά έγγραφα, το εφαρμοζόμενο ασφαλιστικό πακέτο και οι κανόνες της αντίστοιχης περιόδου. Δεν προκύπτει ασφαλές ατομικό συμπέρασμα από ένα στρογγυλοποιημένο παράδειγμα ειδησεογραφικού πίνακα.
Συχνές ερωτήσεις για τη μισθοδοσία του 2021
1. Η μείωση τριών μονάδων σήμαινε 3% περισσότερο καθαρό μισθό;
Όχι. Αφορούσε συνολικά εργατικές και εργοδοτικές ασφαλιστικές εισφορές. Στο παράδειγμα κοινών επιχειρήσεων, οι 1,21 μονάδες ήταν η εργατική πλευρά και οι 1,79 η εργοδοτική. Το καθαρό πληρωτέο απαιτεί και τον φορολογικό υπολογισμό, επομένως δεν ταυτίζεται αυτόματα με το άθροισμά τους.
2. Η εγκύκλιος του Φεβρουαρίου μετέφερε την εφαρμογή έναν μήνα αργότερα;
Όχι. Η εγκύκλιος 9/2021 περιέγραφε έναρξη από την 1η Ιανουαρίου 2021. Ξεχωρίζουμε την ημερομηνία έκδοσης διοικητικών οδηγιών από τις μισθολογικές περιόδους που αυτές κάλυπταν. Η ύπαρξη μεταγενέστερης ερμηνευτικής οδηγίας δεν αρκεί για να αλλάξει η προβλεπόμενη έναρξη.
3. Καλύπτονταν όλοι όσοι είχαν σύμβαση ιδιωτικού δικαίου;
Η μορφή της σύμβασης δεν ήταν το μοναδικό κριτήριο. Η ρύθμιση εξαιρούσε συγκεκριμένους δημόσιους φορείς και φορείς εντός Γενικής Κυβέρνησης. Χρειάζεται έλεγχος της κατηγορίας εργοδότη και του αντίστοιχου ασφαλιστικού καθεστώτος, όχι συμπέρασμα μόνο από τον τίτλο της σύμβασης.
4. Η απαλλαγή αλληλεγγύης κάλυπτε τότε και κάθε σύνταξη;
Η Ε.2204/2020 διέκρινε τη μισθωτή εργασία στον ιδιωτικό τομέα από τις συντάξεις για το 2021. Δεν επιτρέπει να αποδοθεί η ίδια απαλλαγή σε κάθε είδος εισοδήματος. Οι ειδικές περιπτώσεις τεκμηρίων απαιτούσαν επίσης προϋποθέσεις, οι οποίες δεν εξαφανίζονταν με τη γενική αναφορά στην απαλλαγή.
5. Μπορώ να χρησιμοποιήσω αυτά τα ποσοστά για τη σημερινή μου μισθοδοσία;
Το άρθρο αναλύει ιστορική μεταβολή του 2021. Δεν είναι σημερινός υπολογιστής εισφορών ή φόρου και δεν ενσωματώνει κάθε μεταγενέστερη μεταβολή. Για πραγματική μισθοδοσία χρειάζεται το ισχύον πλαίσιο της περιόδου και τα ακριβή στοιχεία της απασχόλησης, χωρίς μεταφορά παλιών ποσών ως τρέχουσας υπόσχεσης.